
dzięki za dobre słowo!
-
AI z zadyszką po wynikach
Cztery spółki z ekskluzywnego grona „Wspaniała 7” publikowały wyniki w minionym tygodniu i dzięki temu mamy aktualizację narracji o tym, jak wygląda dziś stan rynku AI od strony gigantów.
-
Mit testu pianki
Legendarny inwestor Charlie Manger, który zmarł w 2023 r., często w swoich pogadankach nawiązywał do tzw. testu pianki. Przez dekady uważano, że przedszkolaki, które w eksperymencie potrafiły wstrzymać się od zjedzenia słodkiej jednej pianki teraz, by później dostać dwie sztuki przysmaku, lepiej radziły sobie w życiu. Jednak ostatnio okazało się, że pierwotnie wnioski z badań były błędne.
-
Roztrzaskana przystań
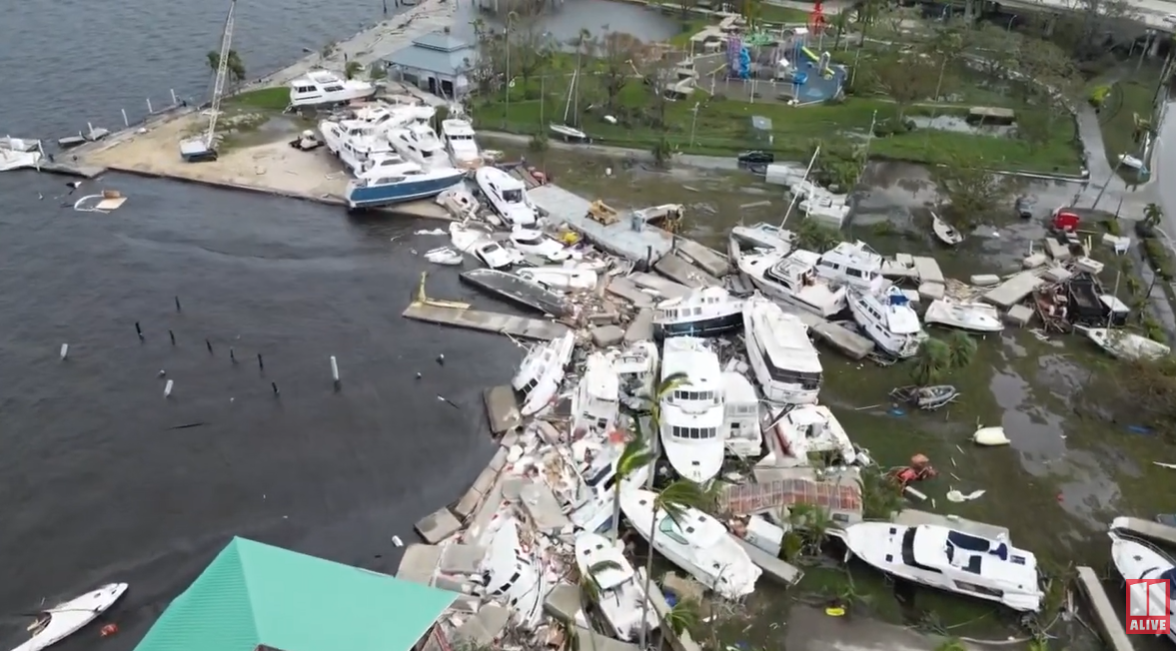
To był cudowny tydzień. Naprawdę! Już dawno nie bawiłem się tak dobrze, przeglądając media społecznościowe. Internetowi eksperci od rynków i inwestowania, z doświadczeniem dłuższym niż jeden cykl księżycowy, prześcigali się w prognozach cen złota i srebra, a przy okazji również wielu innych rynków. To co się działo na rynku metali szlachetnych było jednak najciekawsze. Niemal wykładniczy wzrost doprowadzał do coraz śmielej podawanych wartości. Srebro będzie kosztować 150, a może 200, a nawet 300! Złoto za 6000, 7000 – to będzie dopiero okazja. Wszystko uzasadnione logicznie i spójnie. Jak to podczas hossy. I wtedy przypomniałem sobie, jak ponad dwie dekady temu, gdy jeszcze pracowałem w Gazecie Giełdy Parkiet, jeden z analityków wziął jakiś hiperboliczny wykres akcji spółki, która właśnie wykonywała ruch podobny jak złoto i srebro, zrobił długopisem (to taki dawny odpowiednik klawiatury) prognozę.
-
Wykres dnia: krach na srebrze
Wiadomo, że jeśli coś rośnie pionowo, to zmiana kierunku bywa bolesna. Tak było ze srebrem, które w piątek zaliczyło klasycznych krach.
-
Benchmark w pasywnym inwestowaniu
Co powinno być miernikiem wyników w pasywnym inwestowaniu? Czy w ogóle jakiś miernik jest do tego celu potrzebny?
-
FOMO – kto jest odporny?
Wczoraj zidentyfikowałem pięć najważniejszych przyczyn inwestycyjnego FOMO: wstyd – z powodu przegapienia okazji, chciwość – chęć szybkiego zarobku, zawiść – potrzeba dorównania „zarobionym”, lenistwo – pragnienie zarabiania bez wysiłku oraz samooszukiwanie się – przekonanie, że inwestuje się pod tezę, a nie z powodu FOMO.
-
FOMO – skąd się bierze?
W świecie inwestycyjnym początek 2026 roku to czas metali szlachetnych, zwłaszcza srebra. Notowania kruszcu przekroczyły poziom 100 USD, poprawiają historyczne szczyty i osiągają bezprecedensowe wskaźniki obrotu i płynności.
Powyższa sytuacja „obudziła” dwie grupy inwestorów. Jedna z nich próbuje złapać szczyt notowań parabolicznie rosnącego aktywu. Druga próbuje się podłączyć do ruchu wzrostowego w momencie, gdy srebro notuje 49% wzrostu YTD i 253% w ostatnich 12 miesiącach.
-
Bardzo aktywne inwestowanie pasywne
Czysto pasywne inwestowanie zdaje się przechodzić do historii za sprawą coraz dłuższej listy aktywnych działań optymalizujących wyniki.
-
Być przeciw wszystkim
Nie wolno ignorować opinii publicznej
Silny nurt spekulacyjny bywa przez pewien czas przytłaczający i powinien być uważnie obserwowany. Zasada jest następująca: działaj ostrożnie wraz z opinią publiczną; działaj odważnie przeciwko niej.
Podążanie za rynkiem, nawet gdy jego podstawy są solidne, jest niebezpieczne – w każdej chwili może się on odwrócić i zniszczyć uczestnika. Każdy spekulant zna niebezpieczeństwo zbyt dużego „towarzystwa” na rynku.Równie istotna jest ostrożność przy grze przeciwko rynkowi. Grając przeciwko rynkowi, należy zachować ostrożność aż do chwili, gdy w umyśle spekulanta pojawia się wahanie i utrata rzekonania. Wedy jednak rynek należy zaatakować zdecydowanie, wykorzystując pełnię siły, nerwów i kapitału.
Rynek ma puls, na którym ręka spekulanta powinna spoczywać tak, jak ręka lekarza na nadgarstku pacjenta. To bicie pulsu musi wskazywać, kiedy i jak działać.
-
Wykres dnia: wysoki optymizm
W mijającym tygodniu popularność zdobył wykres z najnowszego, styczniowego wydania Globalnego Badania Zarządzających Funduszami, przygotowywanego przez analityków Bank of America. Wykres pokazuje, że poziom gotówki w portfelach jest na najniższym poziomie w historii badania (od 1999 roku).
W styczniu 2026 roku gotówka stanowiła zaledwie 3,2% portfeli inwestycyjnych zarządzanych przez około 200 zarządzających (łączne aktywa ok. 575 mld USD), którzy biorą udział w badaniu. W kwietniu 2025 roku (wojna handlowa) wartość ta wynosiła 4,8%, a w październiku 2022 roku (dołek bessy) aż 6,3%.
Polecamy

Autorzy
Najnowsze komentarze
Podejście jedno z najlepszych. I z całą pewnością masz świadomość tego, że większość tego nie wytrzyma i „nie ogarnie”. W…
Dla mnie to normalne podejście, to instytucje finansowe podgrzewają emocje wśród klientów, licząc na zwiększenie obrotów. Spadkobiercy są jeszcze zbyt…
Intrygujące podejście 🙂 Horyzont inwestycyjny nieskończoność. Uczysz spadkobierców takiego podejścia? Szczególnie ta baznamiętność może być trudna do opanowania. Szczególnie, jak…
Tak, choć życie pisze różne scenariusze i brak projektów lub spadek rentowności może być chwilowy. I pytanie co wtedy? Wypłacać…