

Koniec roku coraz bliżej, a co za tym idzie coraz mniej czasu na skorzystanie z nielicznych ulg podatkowych. Dla niezdecydowanych kolejne porównania rachunków IKE i IKZE. Tym razem pod kątem liczb.
W obliczeniach zastosowaliśmy pewne uproszczenia i nie chodziło nam o stworzenie wrażenia, że po założeniu IKE czy IKZE i będziemy bogatymi staruszkami. Chcieliśmy pokazać, że jeśli inwestujemy na giełdzie to warto się zastanowić czy nie robić tego przez IKE czy IKZE.
Założenia generalne:
Na rachunku zwykłym przyjęte zostało założenie o corocznej realizacji zysku, tj. roczna stopa zwrotu jest pomniejszona o podatek od zysków kapitałowych.
Roczna maksymalna kwota wpłat dla IKE i IKZE jest stała (odpowiednio 10,578 zł i 4,030.80 zł).
WARIANT I – podatek bieżący 18%, wyjście z IKZE w kilku ratach – podatek 18%
Założenia do wariantu I:
Wpłacający zarabia rocznie 85,528 zł czyli miesięcznie 7,127 zł (maksymalna kwota podlegająca opodatkowaniu 18%).
Wpłata na IKZE równa jest maksymalnej tj. 85,528 * 4% = 3,421.12 zł. Jest to kwota zainwestowana przed opodatkowaniem.
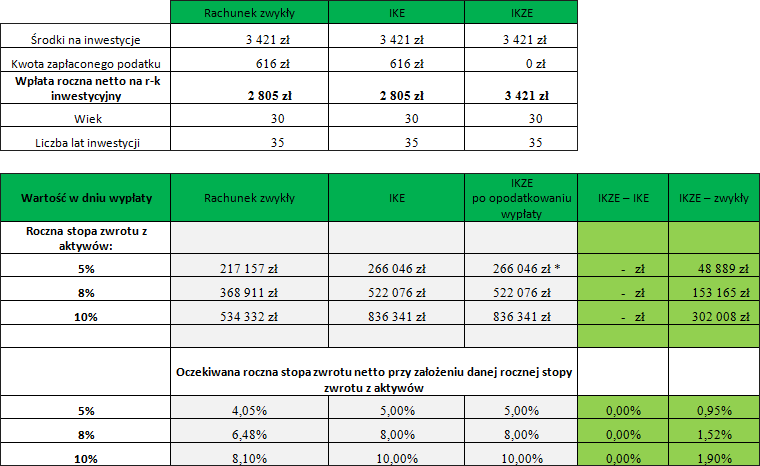
* założenia i kalkulacja które prowadzą nas do tego wyniku znajdują się w poniższej tabelce

Wnioski:
Wartość środków własnych na koniec okresu inwestycji, po uwzględnieniu podatku dla IKZE przy wycofywaniu środków jest równa stopie IKE.
W przypadku zmiany progów podatkowych w przyszłości, stopy zwrotu z IKE i IKZE nie będą równe.
WARIANT II – podatek bieżący 32%, wyjście z IKZE w kilku ratach – podatek 18%
Założenia dla wariantu II:
Wpłacający zarabia miesięcznie 15,000 zł, rocznie 180,000. Kwotę zainwestowaną na IKZE 4,030.80 zł może odliczyć od podstawy opodatkowaniania.
Wpłata na IKE i rachunek zwykły jest odpowiednikiem wpłaty na IKZE po uwzględnieniu podatku dochodowego = 4,030.80 x (1-32%) = 2,740.95 zł.

Wnioski:
Wyższa stopa podatku bieżącego powoduje wyższe korzyści podatkowe w przypadku wypłaty sumy zgromadzonej na IKZE w ratach (przy założeniu stawki podatku 18% dla wypłaty).
Stopa zwrotu na rachunku IKZE jest znacznie wyższa od stopy zwrotu realizowanej na rachunku zwykłym dzięki odliczeniu od podatku dochodowego i zwolnieniu z podatku od zysków kapitałowych.
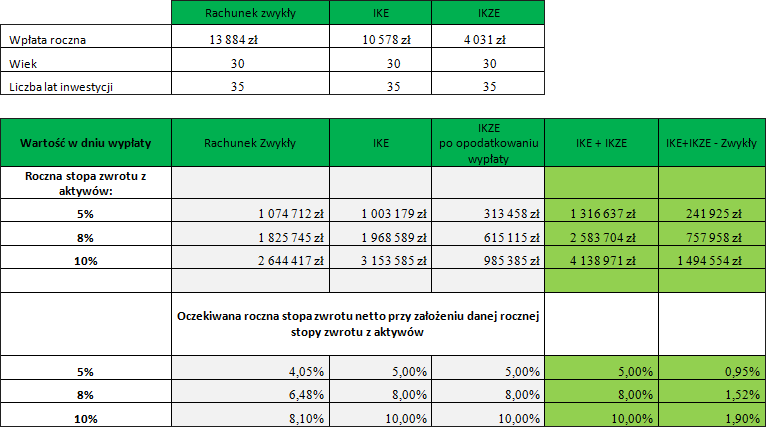
WARIANT III – Klient dysponuje kwotą ok. 13,500 zł na wpłaty na rachunek maklerski
Wpłata na rachunek zwykły ze środków po podatku wynosi: 10,578 + 4,030.80x(1-18%) = 13,883.56zł
Wnioski:
Realizowana roczna stopa zwrotu na rachunku zwykłym jest równa założonej stopie pomniejszonej o stopę podatku dochodowego.
Wpłacając na IKE i IKZE inwestor realizuje znacznie wyższą stopę zwrotu, dzięki korzyściom podatkowym występującym dla obu rachunków.
PS Więcej o ofercie IKE i IKZE w DM BOŚ.
Paweł Kolek



Dodaj komentarz