

W wpisie „Urzekła mnie Twoja historia opcjo„wychwalałem ten instrument z powodu praktycznie nieograniczonych możliwości jego wykorzystania. Ilość strategii, które można ułożyć wykorzystując opcje jest „imponująca”. Mnogość możliwości może być jednak również wadą, a właściwie pułapką.
Projektując nasze strategie możemy bowiem niepotrzebnie je komplikować. Podczas gdy bardzo podobne rzeczy dałoby się zrealizować stosując podstawowe układy opcyjne.
Jeden z uczestników forum futures.pl zapytał ostatnio forumowiczów o ich zdanie wobec strategii, która wydała mu się „w miarę bezpieczna”. Chodziło o sprzedaż opcji call z ceną wykonania 1900. Na szczęście forumowicz zdawał sobie sprawę z ryzyk wiążących się z wystawianiem gołej opcji (patrz Łyk statystyk cz. 2) i opracował plan obronny na wypadek gdyby jednak WIG20 dotarł do tego poziomu. Zaproponował więc kupowanie futures, gdy indeks zbliży się do poziomu 1900. W ten sposób miał zgarniać premię, mając jednocześnie zabezpieczone „tyły”.
Spójrzmy jak wygląda profil zysku/straty w dniu wygaśnięcia short call 1900.
Wykres 1 Short call 1900

źródło: arkusz bossOpcje
Sprzedając 23 stycznia 2009 call 1900 uzyskujemy 27,05 pkt premii. Musimy wpłacić 1575 zł depozytu.
Niemożliwe stało się możliwe
Sprawdźmy co się stanie, gdy rynek osiągnie poziom 1900, np. 28 lutego (pozostałe parametry bez zmian). Wymagany depozyt wzrośnie do poziomu 2932 zł. Pojawia się więc pierwsza rysa na tej strategii. Brak odpowiednich środków na utrzymanie depozytu spowoduje zamknięcie jej przez brokera.
Załóżmy jednak, że posiadamy środki i przystępujemy do obrony – kupujemy kontrakt po 1900. Profil wypłaty będzie wyglądał tak:
Wykres 2 Short call 1900 + long futures

źródło: arkusz bossOpcje
Depozyt od całego portfela – 2358 zł
Pomińmy problem bazy (różnicy pomiędzy indeksem i kontraktem), choć w polskich warunkach stanowi on znaczące ryzyko przy takiej strategii. Wszystko będzie dobrze o ile rynek nadal będzie rosnąć. Znając jednak jego złośliwość 😉 możemy spodziewać się tzw. cofki czyli spadku poniżej 1900. I co wtedy? Należałoby sprzedać kontrakt. Po czym rynek zrobi nam zapewne kolejnego psikusa i wróci nad 1900. A więc kupno? W ten sposób ze strategii „w miarę bezpiecznej” zrobi się nam strategia całkiem stratna. W najlepszym razie stratna o zapłacone prowizje.
Może w takim razie zamiast zabezpieczania kontraktem warto odkupić call’a? Problem w tym, że ten call będzie kosztować ok. 88 pkt co oznacza, że mamy strategie o profilu zysku do ryzyka 1/3,3 przy nieograniczonej stracie i ograniczonym zysku.
Jest jeszcze kilka innych rozwiązań przekształcania tej strategii np. w bull spread kupując call’a, licząc na zmniejszenie strat.
Coś mi to przypomina?
W tej chwili powinienem ogłosić mini konkurs z pytaniem „Jaką strategię przypomina Ci wykres 2?”. Tak, wygrali Państwo 😉 Jest to klasyczny short put. Można więc rzec, że całe nasze dywagacje możnaby sprowadzić do krótkiego spojrzenia na strategie „short put” i wiedzielibyśmy, że strategia nie będzie w”w miarę bezpieczna” (nieograniczone straty, ograniczone zyski).
Leksykon strategii opcyjnych
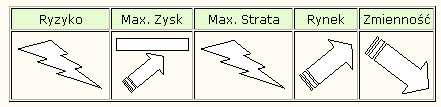
Mamy nadzieję, że odpowiednie narzędzia np. arkusz bossOpcje pomoże w rozwiązywaniu tego rodzaju zagadek. Dla inwestorów, których arkusz „przeraża” przygotowaliśmy „Leksykon strategii opcyjnych„, który w założeniu ma pomóc w szybkim sprawdzeniu z czym dana strategia się wiąże. Zainspirowani książką „The Bible of Options Strategies. The Definitive Guide for Practical Trading Strategies” postanowiliśmy stworzyć krótki spis najczęściej używanych strategii. Każdą z nich oznaczamy pismem obrazkowym w 5 kategoriach:

– ryzyko,
– maks. zysk,
– maks. strata,
– rynek,
– zmienność.
Do tego rysunek z profilem wypłaty, sposób obliczania zysku i straty (dla najprostszych strategii) oraz krótki przykład obliczeń.
Leksykon nie jest poradnikiem, ani nie ma na celu oceniania opisywanych strategii. Ma być z założenia raczej ściągawką lub jak kto woli niezbędnikiem dla początkujących graczy.
Na początek opisujemy 8 podstawowych strategii, w przygotowaniu kolejne.



Dodaj komentarz