

W czasach obecnej rekordowej zmienności, aż korci żeby zagrać na jej spadek. Wykorzystując do tego opcje można to zrobić na kilka sposobów. Jednym z najbardziej „logicznych” jest sprzedaż opcji DOTM czyli głęboko poza pieniądzem.
We wpisie „Urzekła mnie Twoja historia, opcjo…” pokazywałem wady i zalety kupowania opcji. Kontynuując wątek poznawania możliwości tego instrumentu postanowiłem tym razem przyjrzeć się „odwrotnym” strategiom: sprzedawania opcji.
Rozmawiając z inwestorami zaczynającymi swoją przygodę z opcjami, wielokrotnie słyszałem o „całkiem sprytnej strategii, która kolejny raz przyniosła mi darmowe zyski. Wystarczy sprzedać opcje głęboko poza ceną, żeby zarobić. Bo przecież niemożliwe jest żeby indeks spadł lub wzrósł o 20%”.
W obecnej sytuacji sprzedających opcji DOTM jest już trochę mniej – za dużo „niemożliwych” ruchów indeksu wydarzyło się w zaskakująco krótkim czasie. Mimo wszystko jednak warto przyjrzeć się bliżej tej strategii.
We wpisie „Łyk statystyk” przedstawiłem statystyki stóp zwrotu indeksu WIG20 z 25 sesji. Wynikało z nich, że w 95% przypadków indeks nie zmienił się bardziej niż o 20%. Skoro tak to jeśli sprzedamy opcję oddaloną od bieżącego kursu indeksu o więcej niż 20% to wyglądałoby, że mamy 95% szans na to, że zarobimy!
Zakładając, że indeks WIG20 jest na poziomie 1600 pkt to wystarczy sprzedać opcję put z ceną wykonania 1200 lub opcję call ze strik’iem 2000, żeby zgarnąć cała premię – dla sesji z 19.11.2008 odpowiednio 10 i 16 pkt.
Wykres 1 Strategia short put 1200
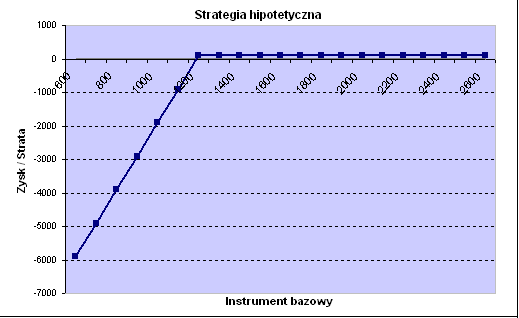
obliczenia własne na podstawie arkusza bossOpcje
Wykres 2 Strategia short call 2000
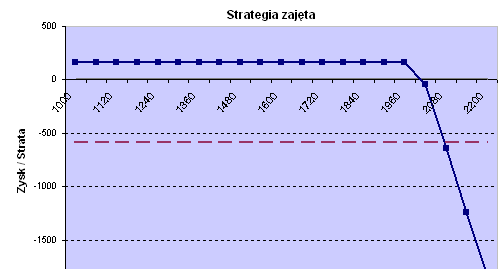
obliczenia własne na podstawie arkusza bossOpcje
Strategia jest również logiczna z punktu widzenia teorii wyceny opcji, bazuje na malejącej wartości czasowej tego instrumentu czyli mówiąc kolokwialnie na tym, że im opcja starsza tym mniej warta.
Jedyne co niepokoi niektórych młodych adeptów sztuki opcyjnej to profil zysków/strat, który mówi, że short call czy short put jest strategią o ograniczonym zysku i nieograniczonym ryzyku. Zazwyczaj jednak te wątpliwości są szybko rozwiewane i opcje DOTM są sprzedawane w ilościach na które tylko broker (czytaj depozyt) pozwoli.
Tymczasem jest w tej strategii kilka nieprzyjemnych pułapek.
Pułapki short call/put
1. Nieoczekiwanie częste występowanie „rzadkich” zjawisk na rynkach finansowych.
2. Rosnący w tempie geometrycznym depozyt od zajętych pozycji.
3. Zbyt długi czas do wygaśnięcia.
Pułapka 1
Zjawisko świetnie opisane przez N. Taleba m.in. w książce The Fool of Randomness (polska wersja – „Ślepy traf”). Na zjawiskach tzw. 6 sigma, a więc występujących teoretycznie wyjątkowo rzadko wyłożyło się zaskakująco dużo znamienitych instytucji finansowych. Prof Zielonka na jednym ze swoich szkoleń porównywał te zjawiska do pojawienia się przed drzwiami naszego domu człowieka o wzroście 1 km 😉
W przypadku niestacjonarnego procesu jakim jest przebieg cen na rynkach nie powinno się wyciągać wniosków typu:
„skoro w przeszłości w 95% przypadków rynek nie wyszedł poza pasmo wahań -20%+20% w ciągu 25 sesji to znaczy, że sprzedaż opcji oddalonej o 25% od obecnego indeksu da nam z 95% prawdopodobieństwem zysk”.
Nawet gdyby nigdy w historii rynek nie zachowałby się w określony sposób to należy brać pod uwagę scenariusz, że teraz zrobi to pierwszy raz. I posiadać odpowiedni plan działania na taką okoliczność.
Pułapka 2
Korzystając z arkusza bossOpcje spójrzmy na wymagania depozytowe w przypadku sprzedaży put 1200 lub call 2000. W pierwszym przypadku jest to 455 zł od jednej opcji, w drugim 730 zł.
A teraz sprawdźmy co się stanie jeśli rynek zbliży się do naszych cen wykonania w ciągu 2 tygodni o 200 pkt. Wymagania depozytowe wzrosną ponad dwukrotnie! W przypadku gdy sprzedaliśmy opcje „pod sufit”, nie pozostawiając poduszki bezpieczeństwa, okaże się, że obudzi nas z naszego błogiego snu „margin call” od brokera.
Spójrzmy, co się stanie w przedostatnim dniu przed wygaśnięciem gdy nadal nasze opcje będą OTM o 10%. W dalszym ciągu KDPW będzie od nas wymagał 1100 zł depozytu, a więc cały czas ponad dwukrotnie więcej niż w momencie otwarcia pozycji.
Może się więc okazać, że brak depozytu nie pozwoli nam zrealizować zyskownej transakcji i doprowadzi nas do bankructwa. Co gorsza taka sytuacja może nas spotkać w przeddzień upragnionego wygaśnięcia.
Pułapka 3
Wystawianie opcji z długim terminem do wygaśnięcia z powodu wysokich nominalnie premii. Zgodnie z tym co pokazałem we wpisie „Łyk statystyk” im dłuższy czas obserwacji tym większe wahania indeksu. Patrząc na zachowanie thety (wskaźnika wartości czasowej), widać, że najszybciej spada w ostatnim miesiącu przed wygasaniem. Sprzedawanie więc opcji z długim czasem do wygaśnięcia z powodu wysokiej nominalnie premii jest wystawianiem się na większe prawdopodobieństwo załapania się na „niespodziewany” ruch.
Jak widać z powyższych pułapek strategie short call/put wymagają strategicznego przygotowania – ustawienia stopów przy których będziemy je zamykać lub przekształcać oraz sprawdzenia scenariuszy zachowania się depozytu. Cechą charakterystyczną bowiem sprzedawania opcji DOTM jest usypianie czujności inwestora, przez częste zarabianie relatywnie małych kwot. Po takich seriach małych zysków może bowiem pojawić się „czarny łabędź” przez którego znajdziemy się na cmentarzysku dla „niedoszłych milionerów”.



Dodaj komentarz