

„Opcja jest jak kobieta. Może być skomplikowana, wielowymiarowa, niebezpieczna. Można też jej użyć jako prostego narzędzia. Podobnie jak niewiasty zbadanie jej bywa pasjonującą przygodą ale wydaje się być pracą bez końca.”*
W ten dość oryginalny sposób jeden z moich znajomych próbował zachęcić mnie do zainteresowania się tym instrumentem. Nie będę ukrywał. Udało mu się. Choć początki były trudne.
Muszę przyznać, że w momencie wprowadzania opcji na GPW, moje nastawienie było bardzo sceptyczne. Gdy zobaczyłem po kilku pierwszych dniach jak duże spready mamy na rynku, moje przekonanie ugruntowało się. Skoro daytraderzy, którzy byli lokomotywą rozwoju rynku futures, na opcjach nie mają szans (autor książki Options Trading: The Hidden Reality, C. M. Cottle pisze nawet: Options positions should not be used with day trader mentality) to kto miałby ten rynek rozwinąć?
Teraz wiem, że sceptycyzm wynikał głównie z postrzegania opcji jako instrumentu jednowymiarowego podobnego do akcji czy kontraktów. W miarę zagłębiania się w jej tajnikach widzę nowe możliwości czy strategie – niemożliwe do zastosowania w innych instrumentach. I mój optymizm co do sukcesu opcji na GPW rośnie 😉
Jednym z czynników, który pozwolił mi odkryć ich zalety był arkusz do strategii opcyjnych autorstwa Marcina Brendoty. Poszukiwania takiego narzędzia w sieci (taniego, prostego ale z możliwościami rozwoju i dostosowanego do polskiego rynku) skończyły się fiaskiem, stąd zrodziła się idea stworzenia go. W tym miejscu trzeba oddać cześć Marcinowi, który proste narzędzie przekształcił (a właściwie przekształca) w cały kombajn do rozgryzania tajników opcji. Zdając sobie sprawę z ograniczeń DDE i Excela, trzeba powiedzieć, że jest to arkusz „na miarę naszych czasów” 😉 Dzięki Marcin.
Wróćmy jednak do głównej bohaterki tego wpisu. Wiele podręczników wskazuje na najprostsze użycie opcji: traktowania jej jako koszyka akcji WIG20. Patrząc na profil zysk/strata (ograniczone ryzyko, nieograniczone zyski) inwestor widzi prawie spełnienie swoich marzeń.
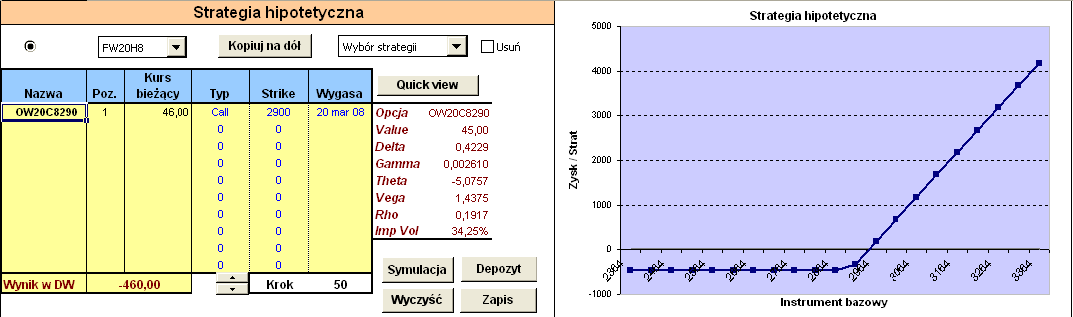
Jeśli do tego dodamy wysoki lewar, niskie prowizje i brak konieczności uzupełniania depozytu to wydawałoby się, że dostajemy prosty w użyciu, niewymagający wiedzy wehikuł do zarabiania łatwych pieniędzy. Z drugiej strony, wydaje się, że rasowe niedźwiedzie (grający na zniżkę) zyskują prosty instrument, który musi im zastąpić krótką sprzedaż.
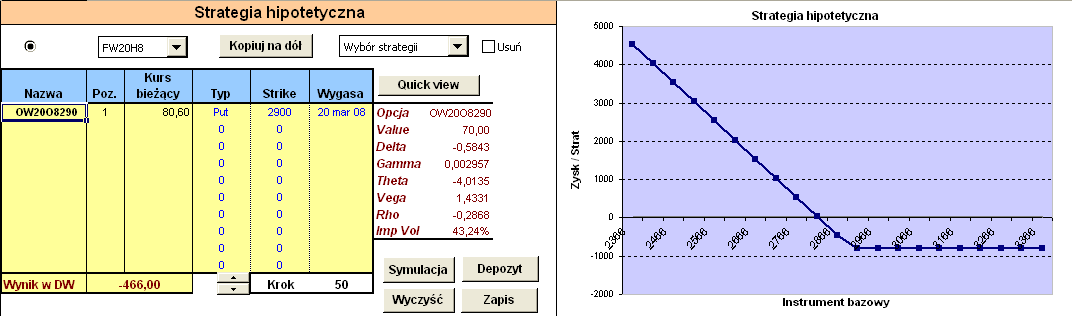
Do kolejnych zalet należy prostota rozliczania długich pozycji w opcjach. Jeśli chcemy kupić opcję (nieistotne czy call czy put) po 65 pkt, potrzebujemy 650 zł (65*10 zł) + 9,9 zł na prowizje. 659,9 zł zostanie ściągnięte z naszego rachunku i nie musimy się przejmować równaniem do rynku czy depozytem, jak to ma miejsce w przypadku kontraktów. Kolejny przepływ finansowy będzie związany ze sprzedażą opcji lub jej wygaśnięciem.
Niektórzy przyrównują opcję do polisy ubezpieczeniowej. Tak jak w polisie za ubezpieczenie się przed wzrostami lub spadkami musimy zapłacić składkę – premię (w jęz. angielskim premium – oznacza zarówno cenę opcji jak i składkę ubezpieczeniową).
W ramach tej „składki” płacimy za tzw. wartość czasu (time value). Mówiąc prościej, opcja call WI20 2800 czerwiec 08 czyli OW20F8280 przy poziomie indeksu 2868pkt „powinna” być warta 68 pkt (680 zł) tymczasem jest notowana po ok. 250 pkt (2500 zł). Dlaczego tak drogo?
Na wartość opcji składa się tzw. wartość wewnętrzna (intrinsic value) oraz wartość czasu (time value). Dokładniejsze wytłumaczenie tych definicji można znaleźć w naszym Kursie o opcjach. Warto tylko napisać, że im bliżej do wygaśnięcia tym wartość czasu będzie spadać. Może to spowodować (szczególnie pod koniec życia opcji) sytuacje, kiedy indeks wzrośnie o 76pkt, a opcja ATM jedynie o 30 pkt – patrz sesja z 11 marca i opcja OW20C8290.
Cena opcji jest również uzależniona od zmienności instrumentu bazowego. Możemy więc mieć sytuacje, że opcja ATM (z ceną wykonania równą lub bliską wartości indeksu) na 90 dni do wygaśnięcia będzie raz kosztować 70 pkt (np. wrzesień 2005), a innym razem 190 (np. grudzień 2007).
Pomijając wpływ stopy wolnej od ryzyka oraz dywidendy, które również oddziaływują na cenę opcji (czynniki zyskują na znaczeniu w okresach gwałtownych zmian stóp procentowych), warto sobie uzmysłowić, że kupując opcję, płacimy za coś więcej niż tylko różnicę pomiędzy wartością indeksu i ceną wykonania.
Może się okazać, że rynek w ciągu życia opcji poruszy się w naszą stronę, a my nie będziemy w stanie na tym zarobić. Aby lepiej uzmysłowić sobie jak bardzo cena naszej opcji będzie się zmieniać pod wpływem zmienności i czasu do wygaśnięcia, proponuję krótkie ćwiczenia z arkuszem Symulacja. Wystarczy wybrać nazwę opcji i zmieniać parametry poziomu zmienności implikowanej i czasu.
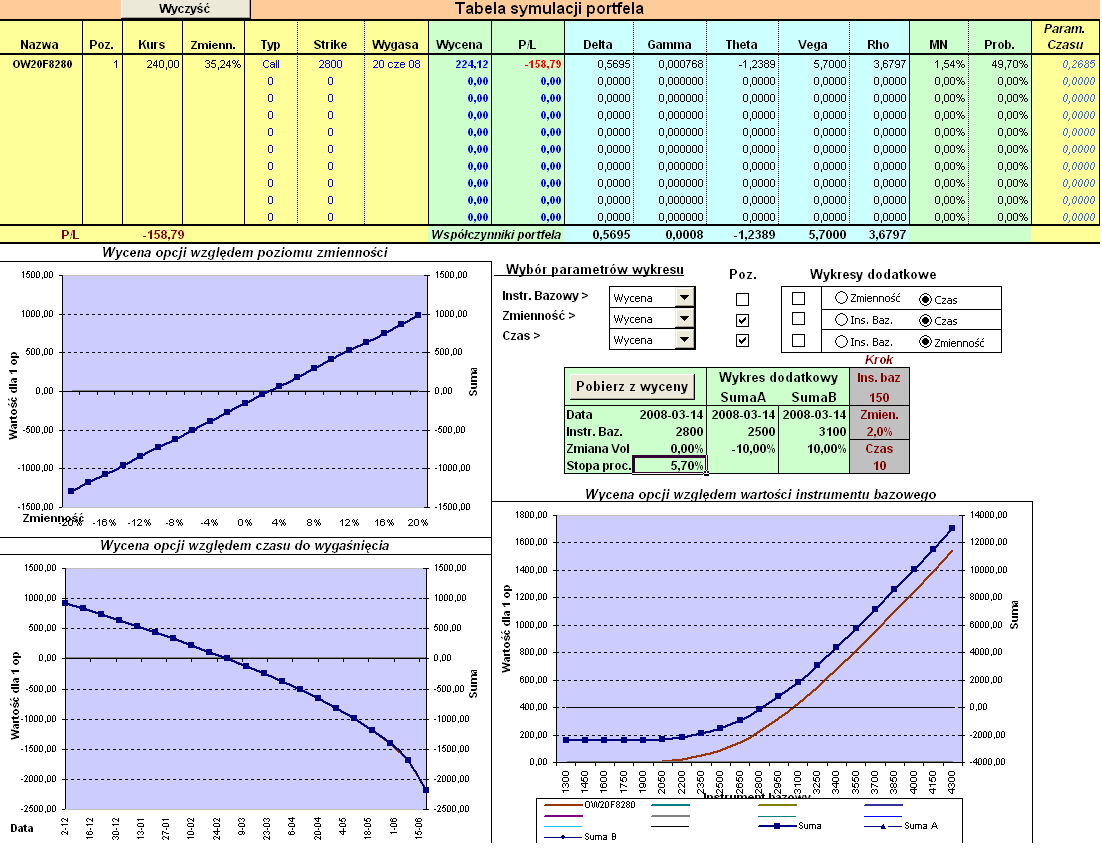
Jak widać kupno opcji nie musi być idealnym instrumentem do gry kierunkowej. Może się okazać, że zakup opcji w gorących czasach (wysokiej zmienności) nie pozwoli nam zrealizować zysków, nawet jeśli poprawnie przewidzimy kierunek ruchu rynku.
Pewnym rozwiązaniem tego problemu może być tzw. spread – bull spread dla wzrostów czy bear spread dla spadków. Polega na jednoczesnym kupnie i sprzedaży opcji o różnych cenach wykonania. Przykład bull spread wykonanego na opcjach put pokazuje poniższy wykres.

W kolejnych wpisach postaram się zająć transakcjami spread oraz przedstawię przykład najprostszego „produktu strukturyzowanego” opartego na opcjach notowanych na GPW.
P.S. * Przepraszam wszystkie panie, które mogły się poczuć urażone porównaniem mojego znajomego. W gruncie rzeczy jest on miłośnikiem płci pięknej i wszelkie przejawy męskiego szowinizmu to tylko próba ukrycia tej „słabości”.



Dodaj komentarz