
?Jest taki kraj, myślę o nim nieraz…. ” – śpiewa Lady Pank. Na naszym rynku, dojrzałych rynkach europejskich i amerykańskich wielu inwestorów myśli o swoim kraju, dość konkretnie ukierunkowując myśli – zastanawiając się, jak długo utrzymają się wzrosty w ramach trendu spadkowego, albo czy, i kiedy nastąpi odwrócenie długoterminowej tendencji. Są jednak kraje i rynki, które są wolne, jak na razie, od tych problemów i gdzie inwestorzy martwią się raczej o to, czy ustanowią w najbliższym czasie nowe rekordy wszechczasów, i gdzie wysokie stopy procentowe nie szkodzą giełdom.
Druga Japonia, druga Irlandia czy Druga Brazylia?
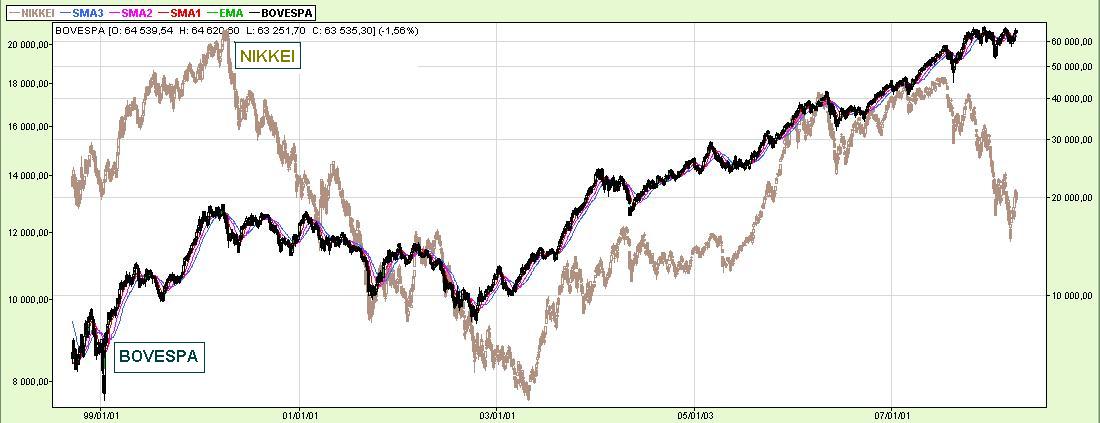
Zawsze chcieliśmy być drugą Japonią, od jakiegoś czasu – drugą Irlandią, ale…. może lepiej warto zastanowić się, czy nie zostać drugą Brazylią? Porównując główne indeksy giełdowe tych dwóch rynków, czyli tokijski NIKKEI i brazylijski BOVESPA- nie mam pytań 🙂
Kup Pan cegłę!
Brazylia stała się modna także wśród naszych, polskich TFI. Marketingowo rzecz ujmując – dinozaury wyginęły, a w ich miejsce pojawiły się cegły. Nasi inwestorzy mogą, o czym są silnie utwierdzani w reklamach, inwestować na rynkach BRIC – w Brazylii, Rosji, Indiach i Chinach. Po uwagę brane są tutaj: Bovespa w Sao Paulo, RTS w Moskwie, Sensex w Bombaju oraz Hang Seng w Hongkongu. Jednolita do niedawna cegła (BRIC to skrót od BRICK, czyli ?cegła” w języku angielskim) nieco pęka, albowiem od kilku miesięcy rynek brazylijski jest dużo silniejszy od rynku chińskiego. Faktem jednak jest, iż średnie P/E dla spółek na giełdzie brazylijskiej jest dużo niższe niż na rynku chińskim, który ociera się o bańkę spekulacyjną, a struktura inwestorów jest nieco inna, co po części tłumaczy te różnice.
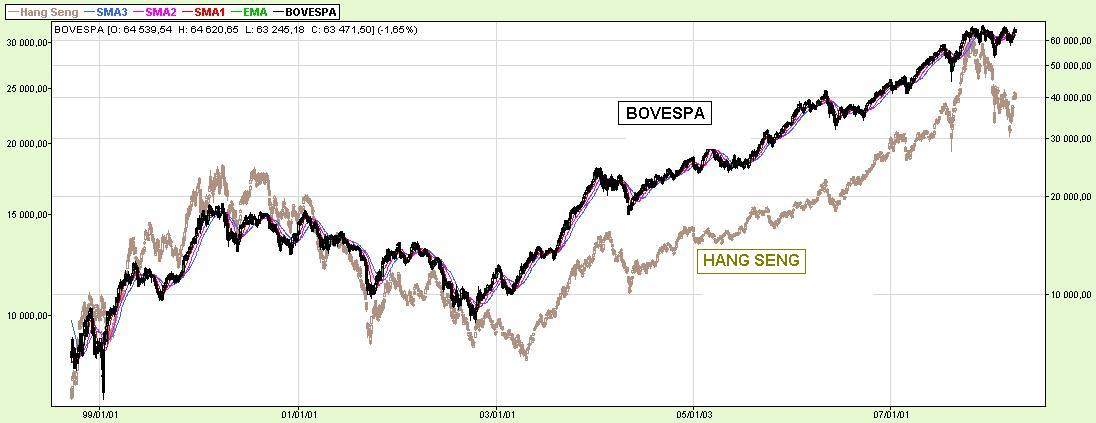
Warto jednak pamiętać, iż każda hossa, nawet w Brazylii, w pewnym momencie dobiegnie końca, więc mimo atrakcyjności rynku brazylijskiego, nie ma co pochopnie przerzucać tam wszystkich aktywów, w myśl zasady ?wszędzie dobrze, gdzie nas nie ma”.
Zbawienny ?carry trade”
Nic nie dzieje się jednak bez przyczyny. Na początku millennium Brazylia stanęła w obliczu powtórki kryzysu argentyńskiego, który zachwiał regionem w 2001 roku. Wsparcie od MFW i godna podziwu postawa prezydenta Da Silvy pozwoliły uniknąć kryzysu na tym 170-milionowym rynku. Konsekwentna polityka monetarna oraz fiskalna, jak również trzymane w ryzach wysokie stopy procentowe pozwoliły rynkowi skorzystać z napływu zagranicznego kapitału, wykorzystując mechanizm ?carry trade”. Mechanizm ten, polega na wykorzystywaniu przez inwestorów różnic w poziomie stóp procentowych i funkcjonuje nadal. Brazylia, podobnie jak Turcja czy Rosja nadal przyciąga tani pieniądz, z Japonii w szczególności. Japonia próbowała niskimi stopami procentowymi rozruszać gospodarkę i rozruszała… ale nie własną 😉 Stopy procentowe w Brazylii są nadal bardzo wysokie mimo znacznej w ostatnich latach poprawy sytuacji gospodarczej i bezpiecznego przyrostu PKB rzędu 4-5% i wynoszą aż 11,25 procenta, przy inflacji nie przekraczającej 5-6 procent. Brazylia bardzo mocno zmieniła się przez 7 lat, o Argentynie nikt już nie wspomina, bo nie wypada wszak wypominać takich rzeczy krajowi, który regularnie notuje nadwyżkę budżetową.
Żywność i decoupling motorem
O ile w poprzednich latach wzrost giełdy w Sao Paulo (w Rio de Janiero też jest giełda) napędzały spółki surowcowe (rynkowi szczególnie przysłużyły się Petrobas oraz Vale do Rio Doce), Brazylia ma coś, czego wiele krajów nie ma – ogromne nadwyżki w handlu, w tym silnie drożejącymi artykułami spożywczymi. Za obecnym wzrostem indeksów stoją, bowiem min. rekordowe ceny kawy czy cukru, których Brazylia jest czołowym producentem i eksporterem. Dużo lepsze zachowanie rynku brazylijskiego, ale też Meksykańskiego, niż giełd w Nowym Jorku może częściowo potwierdzać także dość młodą, dla niektórych mocno kontrowersyjną, hipotezę tzw. decouplingu, zgodnie z którą globalny rozwój gospodarczy uniezależnia się od koniunktury w USA. Ekonomia podlega ewolucji, więc moim zdaniem trzeba się z tym liczyć.
Podatki – precz
Siłą rynku Brazylijskiego w ostatnich miesiącach mogło być także to, iż z początkiem 2008 roku w Brazylii zniesiono podatek od transakcji finansowych. Wpływu z tego podatku zapewniały skarbowi państwa 20 miliardów dolarów rocznie. I tutaj mała dygresja…… Hallo ! Wiejska Street! Panowie Posłowie, proszę wziąć przykład z Brazylii. Wszyscy u nas tylko obiecują zniesienie podatku od zysków kapitałowych, ale jak przychodzi, co do czego – nabierają wody w usta i mówią o bliżej nieokreślonej przyszłości. Drugą Japonią nie będziemy ( i bardzo dobrze, bo Nikkei nie potrafi się pozbierać od krachu na początku lat dziewięćdziesiątych poprzedniego stulecia), ale może byśmy, chociaż zostali drugą Brazylią, – jeśli nie w piłce nożnej, to może w przynajmniej w podejściu do opodatkowania inwestycji kapitałowych.
I na koniec, ku pokrzepieniu żółto-zielonych serc – porównajmy zachowanie SP500 i BOVESPA.
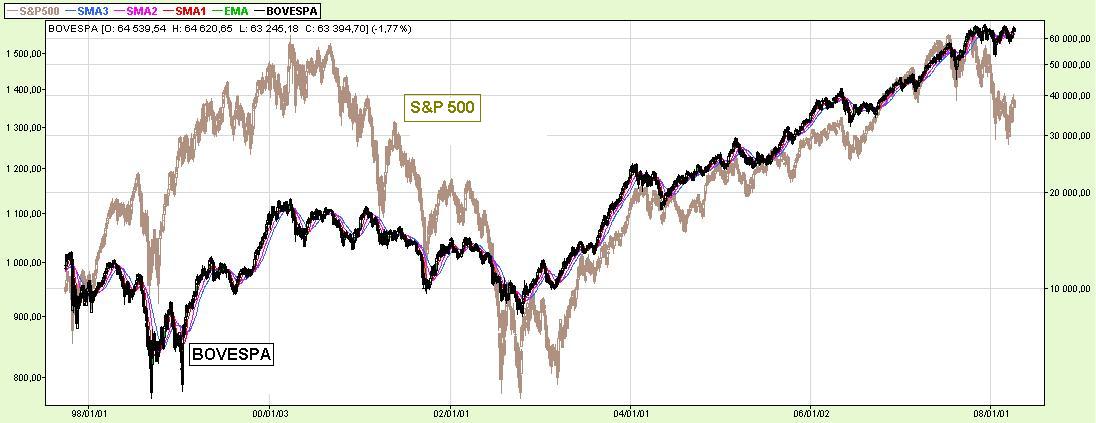
W meczu – Brazylia : USA wynik 2:1 (do przerwy 0:1)



