
Na chwilę przerwę serię o korzystaniu z nieswoich, bo na wakacjach przesłuchałem podcastu Money Stuff z Cliffem Asnessem z AQR.
Od dawna jestem fanem Asnessa – za jego sporą wiedzę, zarówno akademicką, jak i rynkową, połączoną z umiejętnością przekazywania jej w przystępny sposób. Podcast współprowadził mój ulubiony autor treści finansowych – Matt Levine, z historią pracy w Goldman Sachs. Dla mnie: konieczne do przesłuchania.
Już na początku podcastu pojawia się temat GameStop i AMC. Zarządzający zarzekał się, że nie wie, czy fundusz miał pozycję na GameStop w czasie wybuchu manii spółek memowych, a jeśli tak, to jaką. Asness stwierdza, że nic specjalnego nie działo się wtedy z P&L portfela (czyli z zyskiem i stratą – profit & loss – poszczególnych pozycji). Wspomina także, że w wywiadzie dla CNBC zdradził kiedyś, że fundusz miał krótką pozycję na AMC wielkości 12 punktów bazowych portfela (czyli jedną 833. część portfela – 0,012%). Stwierdził, że podawanie pozycji przez fundusz taki jak AQR nie ma sensu, ale na potrzeby programu CNBC przygotował kilka tickerów.
Moim zdaniem ten fragment podcastu może być bardzo interesujący dla inwestorów indywidualnych z GPW grających pod wyciskanie krótkich pozycji i poniżających inwestorów grających na krótko. AQR wiele razy pojawiało się w rejestrze krótkiej sprzedaży prowadzonym przez KNF.
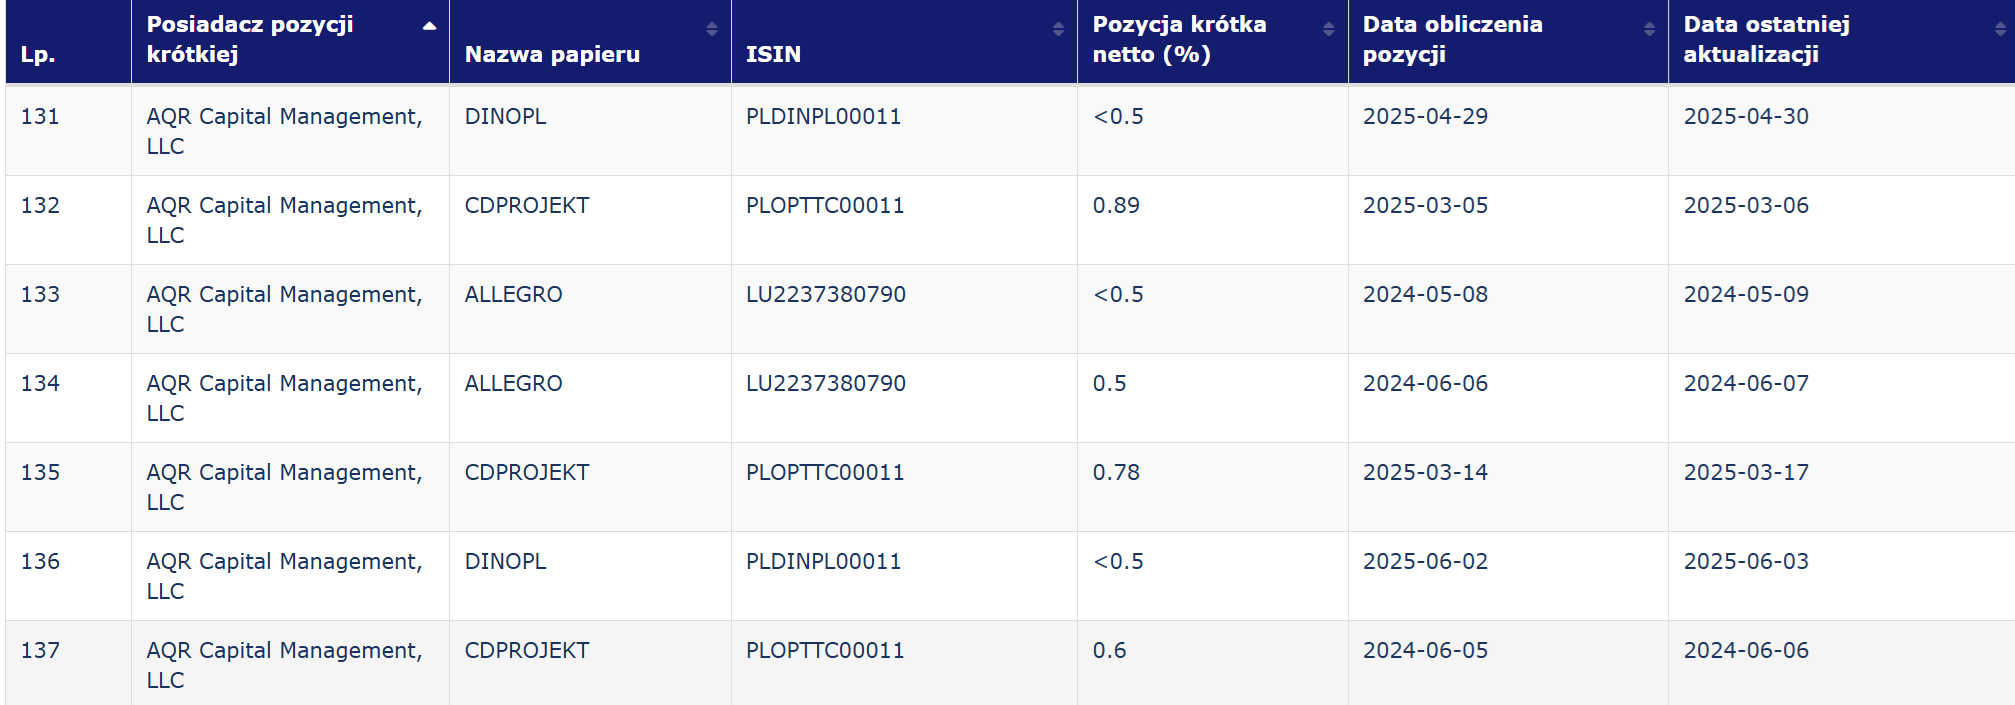
Dlaczego Cliff Asness uważa, że nie ma sensu rozmawiać o spółkach z portfela AQR? Pierwszy powód jest taki, że jest ich prawie półtora tysiąca (Asness mówi o 700 długich i 700 krótkich pozycjach). Pojedyncza spółka bardzo niewiele znaczy dla wyników portfela i nawet duży ruch na tej spółce będzie miał niewielki wpływ na wynik. Asness mówi, że może podać kilka tickerów, na których AQR gra na krótko i na długo, ale sprawdzenie, jak spisały się te spółki w danym roku, absolutnie nic nie powie o wynikach funduszu.
Po drugie – zarządzający tacy jak AQR, ale także Marshall Wace, również pojawiający się w rejestrze krótkich pozycji na GPW, nie analizują konkretnych spółek. Niewiele, a może nic, o nich nie wiedzą poza tym, że spełniają jeden lub wiele statystycznych kryteriów, które mogą być związane z wyceną fundamentalną, momentum, kryteriami wzrostu albo jakości, a także wieloma mniej znanymi – i często nieujawnianymi – czynnikami. W przypadku AMC zarządzający mówi o wycenie wskaźnikowej, braku zysków, wysokiej becie, emitowaniu akcji. Dlatego Asness mówi, że niemal nigdy nie zna spółek portfelowych.
Fundusz nie inwestuje w konkretną spółkę – inwestuje w koszyk spółek, które posiadają właściwości historycznie wiążące się z wyższą lub niższą od rynku stopą zwrotu. AQR nie zakłada się o konkretną spółkę – zakłada się o kontynuację odkrytych statystycznych właściwości rynku i uniwersum spółek akcyjnych.
Fundusz podejmuje oczywiście ryzyko, ale nie jest ono związane z pojedynczymi spółkami, lecz z tym, czy statystyczne właściwości rynku, które odkrył AQR, są rzeczywiste (a nie efektem losowości) i czy są trwałe (a nie efemeryczne). Dlatego portfel funduszy typu quant jest tak bardzo zdywersyfikowany. Fundusze unikają koncentracji, nie myślą nawet o podejmowaniu „hero bets” (czyli dużych, ryzykownych zakładów opartych na silnym przekonaniu) i uważają duże pozycje na pojedyncze spółki za ryzykowne i nieuzasadnione – bo nie mają żadnej wiedzy o tym, co się dzieje w tych spółkach.
W przypadku Marshall Wace liczba pozycji także wyraźnie przekracza tysiąc – w funduszach opartych na systemie TOPS, w których zarządzane jest około 40 mld USD kapitału inwestorów.
Trudno oszacować, ile aktywów znajduje się w kwantytatywnych funduszach zarządzanych przez AQR. Cała spółka zarządza ponad 140 mld USD aktywów, ale wyraźnie się zdywersyfikowała i oferuje wiele strategii (w tym zwykłe strategie akcyjne, fundusze hedge, strategie alternatywne, np. arbitrażowe). Można szacować, że w „czystych” funduszach kwantytatywnych znajduje się przynajmniej kilkanaście miliardów dolarów.
Zestawmy to z kapitalizacją JSW albo Pepco. Te dwie spółki i krótkie pozycje na nich wzbudzały emocje inwestorów indywidualnych. Pół procenta (od takiego poziomu zaczyna się rejestr krótkiej sprzedaży) to 12,5 mln zł w przypadku JSW oraz 60 mln zł w przypadku Pepco. To odpowiednio około 3,7 mln USD i 16,2 mln USD. Te pozycje nie mają znaczenia dla portfela złożonego z czterocyfrowej liczby akcji i wartego kilkanaście czy kilkadziesiąt miliardów USD.
W działaniach funduszy typu quant nie ma nic „personalnego” – nie grają na spadek cen konkretnej spółki. Grają na to, że koszyk 700 czy 1000 spółek spisze się gorzej od rynku, bo historycznie spółki z takimi właściwościami spisywały się gorzej od rynku.
Krótkie pozycje zagranicznych funduszy (takich jak Marshall Wace, AQR czy BlackRock) na polskich spółkach nie wynikają z „gry na upadek” konkretnej firmy ani z dogłębnej analizy sytuacji spółki, zarządu czy jej planów. Z reguły są efektem działania modeli ilościowych – statystycznych i czysto probabilistycznych, opartych na cechach spółek, które historycznie generowały określone zachowania cenowe. Modele te nie oceniają konkretnego zarządu czy strategii – analizują wyłącznie dane liczbowe.
Dlatego tzw. „short squeeze” na GPW to zupełnie inna historia niż ta z GameStopem. W USA krótkie pozycje często były skoncentrowanymi zakładami z przekonania – w Polsce mamy do czynienia z rozproszoną, systemową strategią, w której jedna spółka ma znikomą wagę w portfelu. Dla funduszu to neutralna transakcja – niewielka strata na jednej spółce może być bez problemu zbilansowana zyskiem na innej.
