
-
Autor: Aleksander Piński
·
Stopy zwrotu z giełdy szacowano z błędem
Dane odnośnie historycznych rynkowych stóp zwrotu nie są precyzyjne. Na przykład w 1997 r. podawano, że w 1985 r. stopa zwrotu z indeksu S&P 500 wyniosła 32,16 proc. W 2008 r. szacowano ją na 31,76 proc., a w 2020 r. na 31,73 proc. To tylko niektóre z wniosków z najciekawszych badań naukowych dotyczących rynku kapitałowego.
-
Autor: Aleksander Piński
·
Dyskusyjna przewaga akcji nad obligacjami w długim okresie
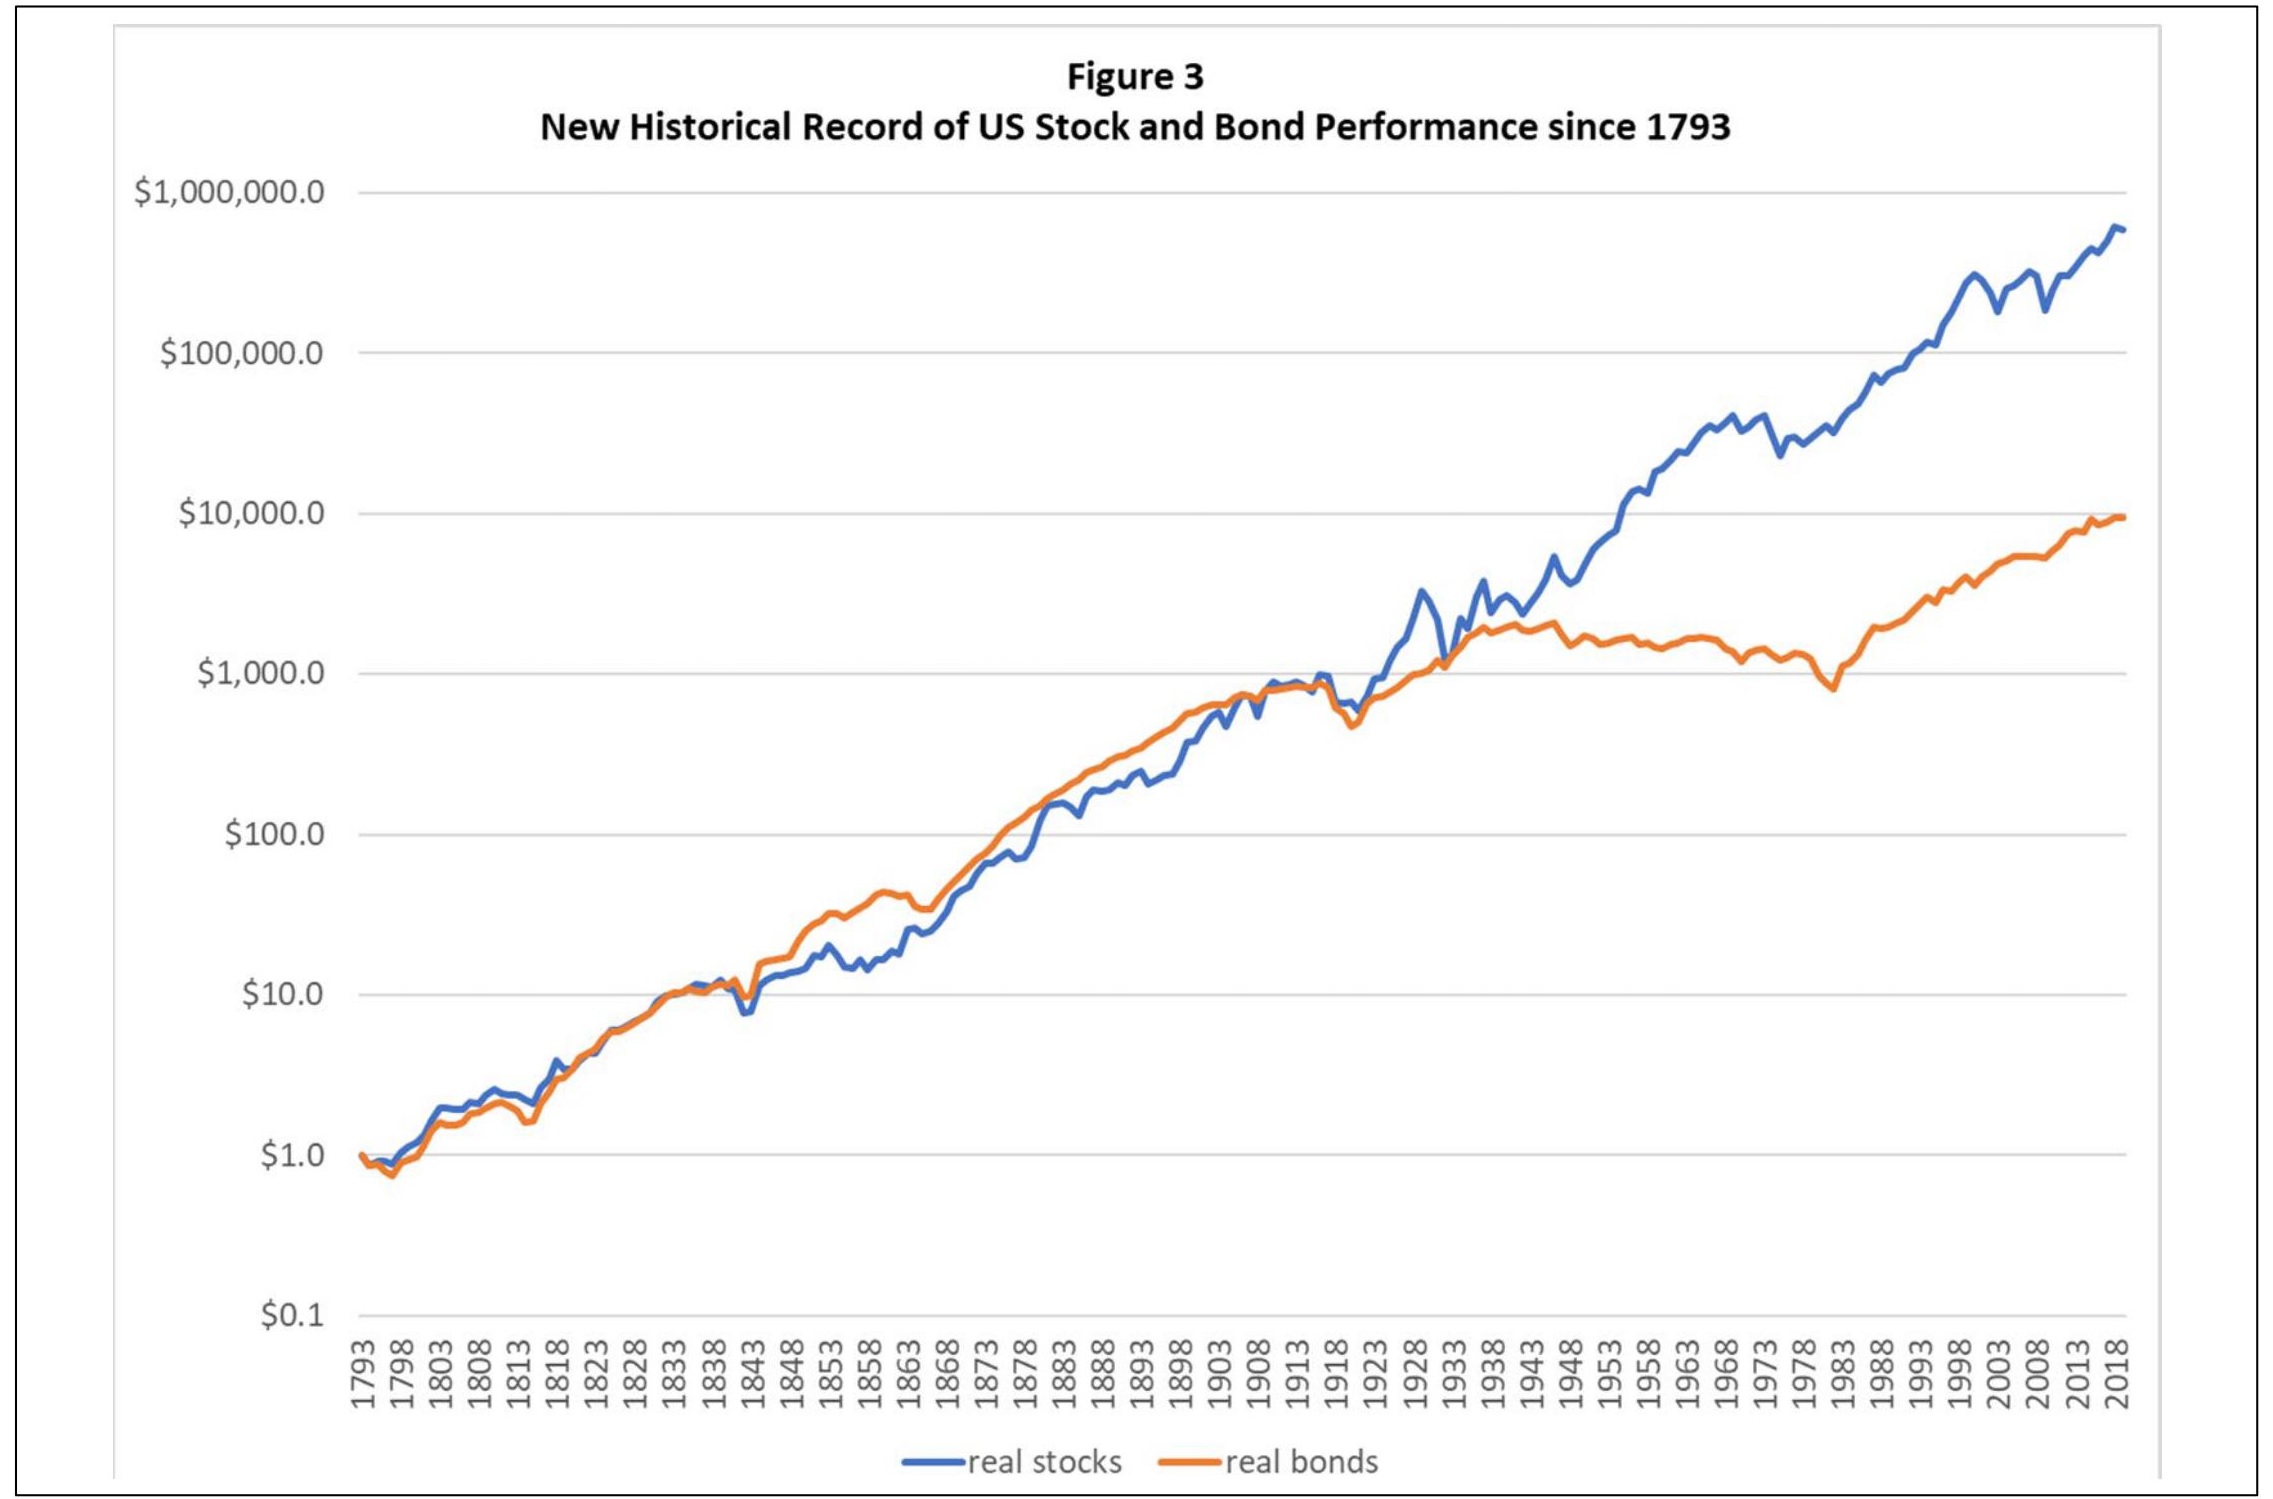
Po 1982 r. akcje w USA nie dały zarobić istotnie więcej niż obligacje. Poza Stanami Zjednoczonymi od 1970 r. do 2019 r. obligacje przyniosły prawie identyczną stopę zwrotu jak akcje(odpowiednio 5,1 proc. i 5 proc. średnio rocznie). Dowody na to, że w długim okresie akcje zawsze dają zarobić wyraźnie lepiej niż obligacje nie są tak mocne jak się jeszcze się niedawno wydawało.
-
Autor: Aleksander Piński
·
Demografia mocno uderzyła w rentierów
Stopa zwrotu wolna od ryzyka spadła z 4 proc. w latach 70. do 2 proc w latach 2000, okolice zera obecnie, a około 2050 r. ma być ujemna – winny temu jest nadmiar oszczędności gromadzony przez starsze osoby. To tylko niektóre z wniosków z najciekawszych badań naukowych dotyczących inwestowania.
-
Autor: Aleksander Piński
·
Pieniądze dla pracowników przejęli akcjonariusze
Trzy czwarte pieniędzy z programu wsparcia utrzymania miejsc pracy w USA w pandemii przejęli akcjonariusze; jest możliwe zidentyfikowanie funduszy o ponadprzeciętnej stopie zwrotu. To tylko niektóre z wniosków z najciekawszych badań dotyczących rynku inwestycji.
-
Autor: Aleksander Piński
·
Stopa zwrotu nie jest już najważniejsza w zarządzaniu aktywami
„Stopa zwrotu nie jest już najważniejsza w zarządzaniu aktywami” – twierdzi profesor Uniwersytetu Harvarda Rebecca Henderson w książce „Reimagining Capitalism in a World on Fire”.
-
Autor: Aleksander Piński
·
Boom kredytowy oznacza niskie stopy zwrotu na giełdzie w kolejnych latach
Niedawny boom kredytowy prognozuje niskie stopy zwrotu na giełdzie w kolejnych latach; amerykańskie towarzystwa funduszy inwestycyjnych wprowadzają w błąd inwestorów – to tylko niektóre z wniosków z najnowszych badań naukowych dotyczących rynku kapitałowego.
-
Autor: Aleksander Piński
·
Świetne prognozy zysków firm to niskie zyski z ich akcji
10 proc. firm z najgorszymi prognozami zysków przyniosło pięć razy wyższą stopę zwrotu z akcji, niż 10 proc. spółek z najlepszymi – to tylko niektóre z wniosków z najnowszych badań dotyczących rynku kapitałowego.
-
Autor: Aleksander Piński
·
4,38 proc. realnie zarabiają rocznie średnio inwestorzy
Duże fundusze zarządzające aktywami destabilizują rynek; od 1960 r. do 2015 r. na globalnym rynku (akcji, nieruchomości, obligacji rządowych i firmowych razem wziętych) można było średnio zarobić realnie 4,38 proc. z odchyleniem standardowym 11,6 proc. – to tylko niektóre z wniosków z najnowszych badań ekonomicznych dotyczących rynku kapitałowego.
-
Autor: Aleksander Piński
·
Wyższy wzrost PKB nie oznacza wyższej stopy zwrotu z akcji
Studenci na pierwszych latach studiów ekonomicznych są uczeni, że giełda jest barometrem gospodarki. Tymczasem w XX w. szybszy wzrost PKB w kraju wiązał się średnio z niższymi zyskami inwestorów – wynika z książki „Triumph of the Optimists. 101 years of Global Investment Returns” autorstwa Elroya Dimsona, Paula Marsha i Mike`a Stautona.
-
Autor: Aleksander Piński
·
Niektórzy menadżerowie funduszy private equity manipulują wynikami
Niektórzy menadżerowie funduszy private equity manipulują wynikami, ale inwestorzy rzadko dają się na o nabrać; zanieczyszczenie powietrza obniża zyski inwestorów; wysokie płace niektórych zarządzających funduszami u instytucjonalnych inwestorów są uzasadnione – to tylko z wniosków z najnowszych badań naukowych rynku kapitałowego.
Polecamy

Autorzy
Najnowsze komentarze
1. Czy takie same zależności/zachowania kursów można zaobserwować w przypadku pojedynczych akcji? Mam tutaj wątpliwości. 2. Kiedy po kilkuletnim boomie…
To jest bardzo ciekawy komentarz, dziękuję. Zastanawiam się teraz, skoro taki spadek oczekiwanych zysków (do 3% w IIQ-2027) jest spodziewany,…
Przypominamy, że jeśli chcecie zapytać o coś blogerów lub porozmawiać o pieniądzach to można też na naszej grupie na FB…
Tak. 12345678901234567890 (te cyferki są tylko dlatego, że tak krótki komentarz nie był akceptowany) 🙂
@ Czytelnik To są interesujące pytania ale wymagają dobrej, "długiej", bazy danych z notowaniami amerykańskich spółek.