Archiwum: przedsiębiorczość

Definicja przedsiębiorczości jako kompetencji kluczowej
Istnieje takie anegdotyczne przekonanie, że wystarczy najbardziej nawet ukochaną przez młodych książkę wstawić do kanonu lektur, by w szybki czasie została znienawidzona. Naturalnie nie ma to nic wspólnego z samą treścią lektury, czy jej bohaterami, tylko z tym co „system”, nauczyciele i podstawa programowa z nią robi. Krótko mówiąc – fantastyczny produkt przemiela w niestrawną papkę, nie pytając młodych o ich wrażenia, tylko narzucając klucz, JAK MAJĄ rozumieć.

Mój nastoletni syn poprosił mnie ostatnio, żebym wytłumaczył mu o co chodzi z tymi bykami i niedźwiedziami. Hossą i bessą. „ No wiesz, to wszystko co tam zawsze masz na komputerze. Mamy to na lekcjach z przedsiębiorczości”. To było ciekawe i inspirujące. Zwrócił uwagę na coś, co jest intrygujące – byki i niedźwiedzie. Zaczęliśmy rozmawiać. Zarobił swoje pierwsze pieniądze na rynku. Pokazałem mu jak złożyć zlecenie, otworzyć pozycję, zdecydować czy chce kupić czy sprzedać. „WOW. MOŻESZ KUPOWAĆ ROPĘ! ALE JAK!?”
Wizjonerzy na przestrzeni 150 lat

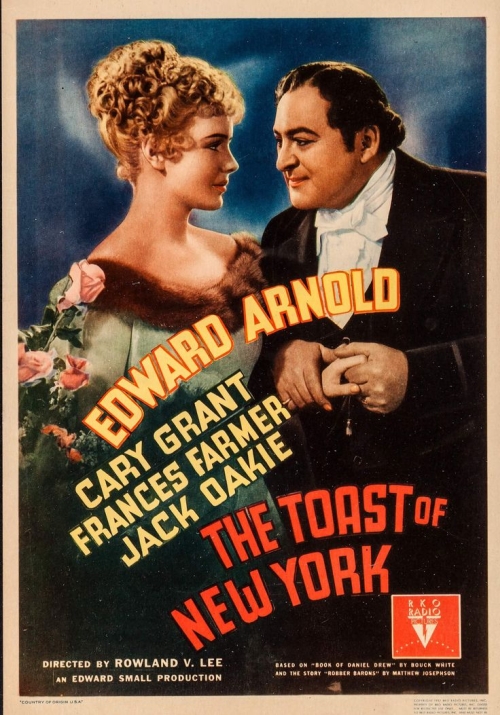
Toast of New York

„Żeby odnieść sukces trzeba wykorzystać wszystko i wszystkich, którzy mogą nam pomóc. A im wyżej zajdziemy tym głośniej będą nam kibicować.”

To zdanie brzmi jak gotowe motto, które można by wkleić ot choćby na linkedin. Wypowiada je w filmie z 1937 roku Toast of New York (Toast za Nowy Jork) główny bohater, czyli James Fisk. Fisk znany przede wszystkim z próby przeprowadzenia „korneru” na rynku złota w 1869 roku, był niesłychanie barwną postacią. Jedną z tych, które budowały kapitalizm, ale również Wall Street swoim sprytem, innowacyjnością, przebiegłością, no i cóż…trzeba wprost to powiedzieć, działaniami niezgodnymi z prawem, oszukiwaniem kontrahentów i konkurencji. W czasach, gdy rynki nie były jeszcze regulowane, a regulacje powstawały dopiero jako odpowiedź na „innowacyjne” działania osób takich  jak Fisk, czy jego wspólnicy – Jay Gould, Daniel Dew.

Baza do analizy fundamentalnej (i nie tylko)

Od wielu lat powtarzam, że jeśli chodzi o wybór spółek do portfela jestem zwolennikiem naiwnej analizy fundamentalnej. Nie sprawdzam żadnych C/Z, ROE, ROA i wielu innych rzeczy, na które prawdopodobnie patrzą prawdziwi fundamentaliści. Po pierwszej selekcji (wykres), zerkam czy spółka ma rosnące przychody, posiada jakiekolwiek zyski i w jaka jest struktura akcjonariatu. Jeśli mi się każdy z tych elementów podoba, zapada ostateczna decyzja. Proszę zwrócić uwagę na zwrot „podoba”. To naprawdę coś innego, niż „spełnia precyzyjnie określone kryteria”.