
Wczoraj The Economist pokazał w jaki sposób można poprawnie porównać jabłka do pomarańczy. W analizie rynkowej porównywanie jabłek do pomarańczy może prowadzić na manowce.
Na blogu Philosophical Economics opublikowano niedawno niezwykle merytoryczne rozważania o popularnym wykresie, opartym na popularnym wskaźniku mierzącym zyskowność amerykańskich korporacji – zysku korporacji jako odsetka amerykańskiego PKB. Jesse Livermore (takim pseudonimem posługuje się autor bloga PE) argumentuje, że ten popularny wykres jest iluzją powstałą z błędnej rachunkowości makroekonomicznej.
Moim zdaniem rozważania Livermore’a stanowią świetne przypomnienie, że inwestorzy powinni zadać sobie trud zrozumienia narzędzi, którymi posługują się do analizowania rynku finansowego.
Idea, o której pisze Livermore jest intuicyjna. Zwrócili też na nią uwagę inni autorzy – choć nie w tak analityczny sposób. Mimo to wspomniany wykres żyje swoim życiem. Chodzi o zagraniczne zyski amerykańskich korporacji.
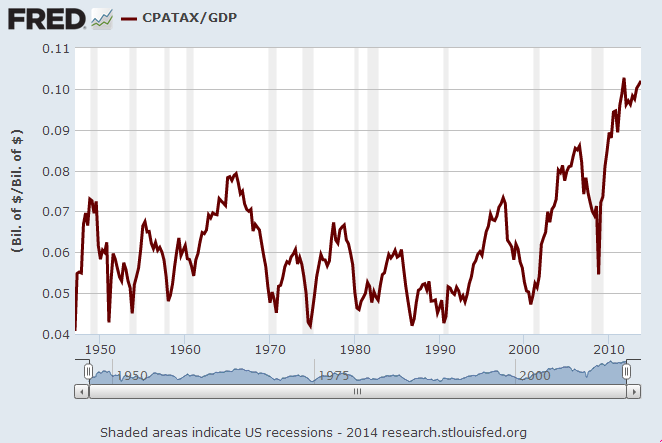
We wskaźniku zysk korporacji do PKB licznik mierzy zyski osiągane przez amerykańskie korporacje (zarówno w USA jak i poza USA) a mianownik mierzy wartość produktów wytworzonych w USA. Działalność prowadzona przez amerykańskie korporacje poza USA nie zwiększa bezpośrednio amerykańskiego PKB lecz zwiększa zyski amerykańskich korporacji – zwiększa PKB państw, w których jest prowadzona. W sytuacji, w której amerykańskie korporacje osiągają coraz więcej zysków poza granicami USA wskaźnik będzie pokazywał wzrost udziału zysków w PKB. Nie będzie to jednak efektem wzrostu zyskowności amerykańskich korporacji.
Z punktu widzenia raportowania makroekonomicznego, jedna część wskaźnika dotyczy sektora narodowego i zajmuje się tym KTO (rezydent jakiego państwa) coś wyprodukował i osiągnął jakiś dochód (to mierzy PNB – Produkt Narodowy Brutto) a druga część dotyczy sektora krajowego i zajmuje się tym GDZIE (w jakim państwie) coś wyprodukowano i osiągnięto jakieś dochody (to mierzy PKB – Produkt Krajowy Brutto).
Problem polega jednak na tym, że nawet zestawienie zysków amerykańskich korporacji z PNB (Produktem Narodowym Brutto) nie rozwiązuje problemów z rachunkowością makroekonomiczną w sytuacji, w której amerykańskie firmy osiągają coraz większe zyski poza granicami USA niż zagraniczne firmy w USA. A taka sytuacja ma miejsce w USA gdzie wspomniana w poprzednim zdaniu różnica urosła z 50 mld USD pod koniec lat 80, przez 100 mld USD na początku tego stulecia, do 400 mld USD obecnie.
By uzyskać sensowny wskaźnik zyskowności amerykańskich korporacji należałoby zestawić krajowe zyski amerykańskich korporacji (zyski osiągane z operacji na terenie USA) i porównać je z amerykańskim PKB. Takie zestawienie jest łatwo dostępne ale nawet zestawienie lokalnych, krajowych zysków korporacji z PKB jest obarczone błędem. Otóż PKB nie jest wytwarzane tylko przez sektor korporacyjny. Z jednej strony takie zestawienie będzie generalnie zaniżać realną zyskowność korporacji (bo mianownik będzie dużo szerszy niż przychody korporacji) a z drugiej strony będzie podatne na zmianę udziału sektora korporacyjnego w tworzeniu PKB.
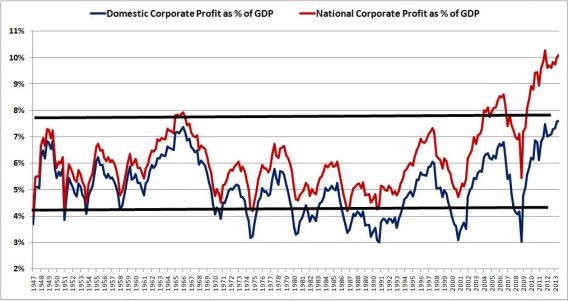
Także ten problem można rozwiązać – amerykańskie Biuro Analiz Ekonomicznych publikuje także dane o finalnej sprzedaży krajowej amerykańskich korporacji. Zestawienie tego wskaźnika z zyskami amerykańskich korporacji z operacji prowadzonych na terenie USA stworzy sensowny wskaźnik zyskowności amerykańskich korporacji:
Jesse Livermore podkreśla, że także ten wskaźnik pokazuje, że zyskowność amerykańskich korporacji znajduje się na historycznie wysokich poziomach. Znajduje się na poziomie historycznych szczytów z lat 40′ i 60′ i około 50% powyżej średniej z lat 1947-2013.
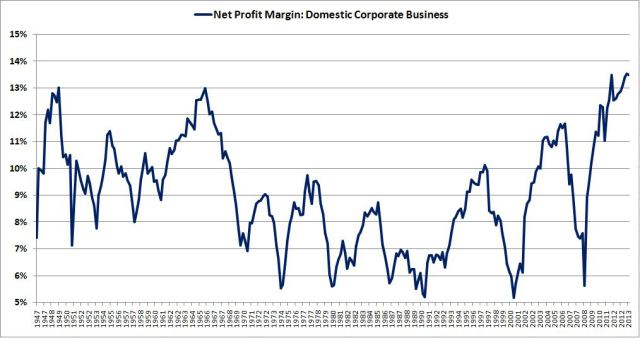
Tak obliczona zyskowność amerykańskich korporacji mniej jednak odbiega od historycznej średniej i historycznych maksimów niż wynika to z popularnego wykresu zysków amerykańskich korporacji do PKB.
Moim zdaniem, autor bloga PE pominął istotną kwestię – optymalizację podatkową. Jeśli założymy, że w ostatnim okresie amerykańskie korporacje w coraz większym stopniu posługiwały się optymalizacją podatkową by księgować zyski w państwach o niskich obciążeniach podatkowych to promowany przez Livermore’a wykres będzie zaniżał zyskowność amerykańskich korporacji.
Dlaczego w ogóle toczy się ta dyskusja? Otóż, wysoka zyskowność amerykańskich korporacji i postulowany przez część komentatorów jej nieunikniony powrót do historycznych średnich jest silnym niedźwiedzim argumentem. Warto więc podkreślić, że sensowne poprawki naniesione do tego typu analizy przez Livermore’a nie zmieniają faktu, że zyskowność amerykańskich korporacji jest na historycznie wysokich poziomach. Osobnym pytaniem jest to czy powróci do historycznej średniej czy też sytuacja makroekonomiczna i polityczna zmieniła się na tyle, że korporacje stały się po prostu bardziej zyskowne.
Zwróciłem uwagę na te rozważania ponieważ bardzo dobrze pokazują, że inwestorzy powinni wiedzieć co robią, co oglądają na wykresach i czym tak naprawdę posługują się w analizie rynku. Niedawno zwróciłem uwagę na proste błędy popełnione przez analityków dużej instytucji finansowej w analizie ekspozycji gospodarczej na Rosję. W poniedziałek cytowałem wypowiedzi Cliffa Asnessa podkreślające, że inwestorzy ilościowo badający rynek powinni wiedzieć co badają i z czego wynikają otrzymywane rezultaty. Moim zdaniem te same zasady dotyczą prób fundamentalnej czy makroekonomicznej analizy szerokiego rynku.
Jeśli ktoś chce oprzeć swoje decyzje o wchodzeniu lub wychodzeniu z rynku o tego typu analizę to powinien się postarać zajrzeć do silnika używanych przez siebie wskaźników. Myślę, że problem ze wskaźnikiem zysk korporacji do PKB dobrze ilustruję tę potrzebę.



