
Zaglądnijmy głębiej pod maskę prostego, mechanicznego i jak najbardziej hipotetycznego modelu strategii inwestycyjnej przeznaczonej na rynek akcji małych i średnich spółek, którą przedstawiłem w poprzednim wpisie.
Za jej pomocą chciałem pokazać jak wygląda nasz rynek w kwestii statystycznych zależności, zmienności, relacji do prowizji i możliwości praktycznych zastosowań tego rodzaju metod.
Strategia owa ma tylko jeden zmienny parametr: ilość tików powyżej otwarcia, które muszą zostać pokonane przez kurs danej akcji aby została zajęta pozycja na rynku (kupno). W takim razie sprawdźmy jak wygląda stabilność tej metody gdy przyjmiemy różne odległości liczone w tikach od otwarcia sesji do pojawienia się sygnału kupna.
Zasady testów przyjmujemy podobnie jak w poprzednim teście:
Kupno danego papieru następuje gdy kurs rośnie o X tików powyżej ceny otwarcia sesji. W tym wypadku za X podstawiamy liczby od 1 do 10.
Zamknięcie pozycji zawsze na zakończenie sesji, bez względu gdzie ono wypada (zamykamy również w przypadku straty).
Test przeprowadziłem na portfelu 30 akcji z puli spółek notowanych na GPW spoza indeksu WIG30, w miarę płynnych i zmiennych (portfel nazwałem: AkcjePolskie).
Wszystkie dane dzienne do testów polskich akcji pochodzą z bazy bossa.pl.
Kapitał początkowy to 100 000 PLN .
Wielkość pozycji – każdorazowo 3% kapitału dostępnego na początku sesji.
Test obejmował okres 1.01.2001 – 18.03.2014 (od 2001 roku dane robią się w miarę płynne).
Prowizja: przy kupnie – 0,38% wartości zlecenia, przy sprzedaży – specjalna stawka daytradingowa w wysokości 0,15% dla klientów DM BOŚ.
Poniższy diagram pokazuje wyniki kolejnych 10 testów:
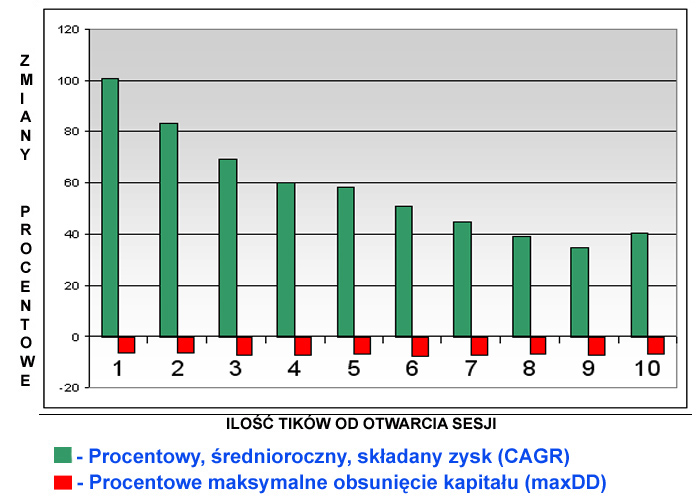
Słupki zielone pokazują, co zaznaczam na legendzie pod wykresem, ile wyniosły roczne, składane stopy zwrotu netto (po odliczeniu w/w prowizji) dla każdego testowanego wariantu. Słupki czerwone to towarzyszące zyskom okresowe, największe obsunięcia kapitału.
Jak łatwo wywnioskować z powyższego diagramu tendencja spadkowa oznacza, że im więcej tików w górę od otwarcia przyjmiemy jako sygnał dla otworzenia pozycji tym niższe roczne zyski osiągnęlibyśmy przez ostatnie nieco ponad 13 lat. Przy tym zjazdy kapitału nie osiągały więcej niż 7%. Ale bez względu który wariant przyjąć, takie automatyczne podejście okazałoby się zyskowne dla portfela. Proponuję spojrzeć jednak z bliska na test pierwszy.
Oto bowiem jeśli na rynek wchodzić 1 tik powyżej kursu otwarcia sesji, można było osiągnąć takie oto hipotetyczne wyniki inwestycji po odliczeniu prowizji:
CAGR (roczna składana stopa zwrotu): 100,67%
Transakcji: 55.172
Trafność: 56,45%
MaxDD (maksymalne obsunięcie kapitału): 6,64%
Cóż to oznacza? Ano ni mniej ni więcej tyle, że omijając jedynie te sesje, na których kurs otwarcia był jednocześnie maksimum owego dnia, można było podwajać kapitał co roku, przy jednorazowym obsunięciu posiadanych środków o niecałe 7%.
Niestety takie rezultaty można było osiągać tylko na „lekkich” i zmiennych akcjach spoza głównego indeksu WIG20 czy WIG30. Nawet na takich, które wcale wiele nie wzrosły w długim terminie w analizowanym okresie (interesuje nas tylko zmienność jednodniowa). Po prostu suma sesji wzrostowych była w tym czasie wyższa niż spadkowych z wyłączeniem tych, na których otwarcie było jednocześnie maksimum.
Czy taka tendencja utrzyma się nadal? Nie wiem. Strategię tę opracowałem jako jedną z dziesiątek ( i raczej jako ciekawostkę badawczą) podczas krachu w 2008 roku i do dziś pracuje zyskownie ku mojemu zaskoczeniu. Ale to brak płynności jej pomagał, to zaś nakręcało zmienność, a więc proszę traktować ją tylko poglądowo i teoretycznie, bardziej jako ciekawą anomalię i materiał do analiz niż do rzeczywistej spekulacji. Można ją jednak przekształcić w budulec do realnej strategii po wprowadzeniu różnorakich filtrów. Nie wykluczam jednak, że dziś dałoby się ustawić na niej automat, który po zduszeniu prowizji miałby szanse podziałać, szczególnie tam gdzie aktywnie wystawiają się animatorzy. Kilka innych ciekawych zjawisk na podstawie owej strategii pokażę w kolejnych wpisach.
–kat—



