
Mimo, iż na wielu rynkach nadal trwa kryzys, dane makro i prognozy jakie napływają z różnych regionów świata nasuwają pytanie – gdzie ten kryzys, skoro wskaźniki są lub maja być bardzo dobre? Wynika to z wielu powodów, ja wymienię trzy: niskiej bazy porównawczej, postępującego coraz wyraźniej decouplingu i poziomu samych prognoz. O ile dwa pierwsze czynniki wydają się obiektywne – cyfry nie kłamią, o tyle – ostatni, oparty jest na bardzo subiektywnych założeniach każdego analityka.
Go on, decouple !!!!
O decouplingu pisałem w jednym z wcześniejszych wpisów pod tytułem „Manana”. Jest to teoria „ewolucyjna” ekonomii, której jestem gorącym zwolennikiem. Podane ostatnio dane, iż Chiny zdystansowały Niemcy na pierwszym miejscu listy największych eksporterów, a sprzedaż samochodów w „Państwie Środka” jest już większa niż w USA (kolebce motoryzacji) potwierdzają dokonującą się zmianę warty w gospodarce światowej i nie zmieni tego znacząco nawet ewentualny kryzys spowodowany przegrzaniem gospodarki chińskiej. Nawet zachowanie indeksu BOVESPA w Brazylii zdaje się potwierdzać decoupling. Jeśli wierzyć, ze gospodarka Chin osiągnie w 2010 roku wzrost PKB rzędu 16%, kwestia kryzysu fiansowego w tym kraju, stanie się tylko kwestia czasu i nie zmieni tego nawet kolejny mega pakiet pomocowy ze strony rządu. O ile Chiny mogą powiększać produkcje „w nieskończoność”, z pewnością nie da się w nieskończoność zwiększać rozmiaru rynku, aby te produkcje sprzedać. Spirala kredytowa w Chinach nakręca się coraz mocniej, czyli ratunek może nadejść tylko z rynków zewnętrznych, a te nadal maja problemy z wychodzeniem z kryzysu i nie będą w stanie wchłonąć chińskiego eksportu.
„Bicie leżącego” będzie bardzo łatwe
W bieżącym wpisie chciałem się jednak skoncentrować na pewnej rzeczy dotyczącej trzeciego elementu (prognoz), a konkretnie prognoz dla gospodarki amerykańskiej, rozumianych jako prognoz dla spółek, które te gospodarkę reprezentują najwierniej, czyli uczestników indeksu SP 500. Wg. ostatnich doniesień, wyniki spółek z tego indeksu w IV kwartale 2009 roku mają być znacząco wyższe niż przed rokiem. Analitycy prognozują, że zyski spółek z indeksu S&P 500 w czwartym kwartale 2009 roku wyniosą średnio 15,81 USD. Dla takiej prognozy, byłby to pierwszy okres, od drugiego kwartału 2007 roku, w którym spółki zanotowałyby wzrost zysków w stosunku do roku wcześniejszego. Warto wspomnieć, ze czwarty kwartał 2008 roku był najgorszym kwartałem w historii spółek indeksu S&P 500. Zysk w tym okresie był niższy od zera (!). Nie będzie trudno „pobić lezącego”, tym bardziej, że przez ostatni rok amerykańskie firmy znacząco zredukowały koszty ! To wystarczy aby pokazać dobre wyniki, choć często przy niższej sumie bilansowej.
Prognozy
Na stronie internetowej Agencji Standard and Poors można znaleźć prognozy również na kolejne kwartały. Ciekawe wnioski można wysunąć, jeśli nałożymy na siebie wyniki spółek z indeksu i sam indeks SP 500. Pod uwagę wziąłem okres 20-letni (lata 1991-2010). Może ktoś podzieli się wnioskami, jakie dla niego płyną z takiego porównania? Moim zdaniem, jeśli spółki sprostają oczekiwaniom, większa korekta zostanie odłożona w czasie, a SP500 może „zapukać” do kolejnego, umiejscowionego wyżej punktu wyznaczonego przez „zlotą proporcję” Fibonacciego. Dla porównania – 38,2% zniesienia bessy dla SP 500 (mierzone cieniami a nie zamknięciami), dawało poziom 1014 pkt, 50,0% – 1121 pkt., 61,8% – to już 1229 pkt. Pierwszy poziom pokonalismy, od drugiego tez uciekamy w górę (a przymajmniej próbujemy), pozostaje jeszcze … trzeci. Jeśli Fibonacci nas „nie oszuka” – 1229 na indkesie SP 500 jest w tym roku realne. Niektórzy już zaczynają nawet używać określelnia „długoterminowa hossa”, inni wciaż wieszczą powrót spadków.
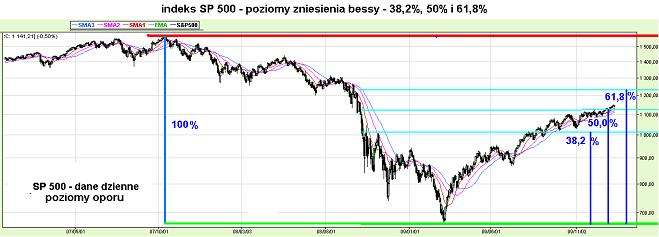
Pozorna „luka” na poniższym wykresie to nie luka, tylko „wyjątkowy” ostatni kwartał 2008 roku z ujemnym odczytem, z wynikami którego zaczynamy się właśnie mierzyć. To naprawdę będyie wyogądać trochę jak „kopanie leżącego” 🙂 Czy jednak prognozy analityków dotyczące spółek z indeksu SP 500 – ale w kolejnych kwartałach (nie za IV kwartał 2009, ale dotyczące 2010 roku), maja w ogóle szansę się sprawdzić?
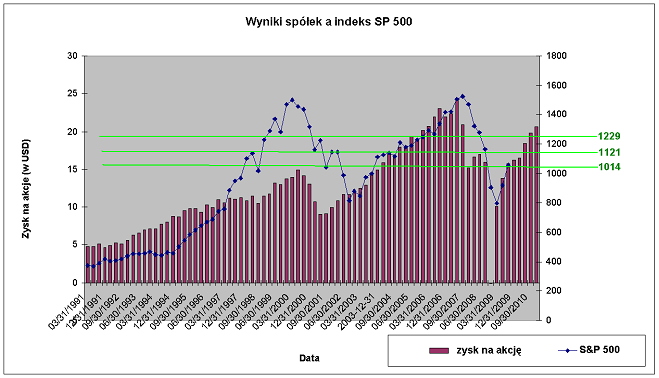
Inwestorzy dość nieufnie podchodzą do wszystkiego, co dotyczy agencji ratingowych. Niska baza sprzed roku daje tym prognozom jednak dużą dozę prawdopodobieństwa, iż seria nadchodzących wyników może być imponująca. Co z tego może wynikać dla giełdy amerykańskiej? (a pośrednio dla innych rynków). Do niedawna uważałem, iż fundamentalnie nie ma już powodu do wzrostu, ale technicznie – wszystko jeszcze jest możliwe. Nadchodzące dobre dane wywołane niską bazą mogą jeszcze wprowadzić nieco „zamieszania” na rynkach, ale…. czy nie zostaną wykorzystane do zamykania pozycji przez tych, którzy o poprawie sytuacji mówią najgłośniej i zyskowne pozycje na rynku mają od dawna? (słowo jeśli jest w tym miejscu jak najbardziej kluczowe).
Czy poza dobrymi prognozami i dobrymi wynikami, rynek dostosuje się do tego poziomu i zachowa sie rownie dobrze ? A możemy mamy to już wszystko „w cenach”? Nowy worek z raportami kwartalnymi w USA (za IV kwartał 2009 właśnie) rozwiązała 11 stycznia Alcoa… czekamy na kolejne !



