
Wyobraźmy sobie, że mamy do wyboru dwie strategie inwestycyjne. Jedna, nazwijmy ją Wygrywająca, na 100 zawartych transakcji w 90% przypadków przyniosła zysk. Druga, niech będzie Przegrywająca, tylko 10-krotnie na 100 prób pozwoliła zarobić inwestorowi. Którą wybierzemy?
Najlepszą odpowiedzią na to pytanie jest oczywiście ulubiona odpowiedź ekonomistów: to zależy 😉
Zależy m.in. od tego ile stosujący poszczególne strategie zarobili w transakcjach zyskownych, a ile stracili w stratnych. Jeśli w przypadku strategii Wygrywającej średni zysk wyniósł 1 jednostkę, a średnia strata 10 to okazuje się, że wartość oczekiwana takiej strategii jest ujemna (90*1-10*10=-10).
W przypadku strategii Przegrywającej (zapewne trudnej do zaakceptowania ze względów mentalnych – kto lubi 9-krotnie częściej przegrywać), wystarczy, że średni zysk z transakcji będzie wynosił 10 jednostek, a średnia strata 1 jednostkę i okaże się, że to ta właśnie strategia ma szansę przynieść dodatnie przepływy (10*10-90*1=+10).
Przeciwnicy „statystycznego” podejścia do inwestycji natychmiast podniosą krzyk, że przykład jest nierealny. Kto będzie w stanie „słuchać” się strategii, która narazi go na kilkadziesiąt strat z rzędu.
Z drugiej jednak strony, co nam inwestorom pozostaje, jeśli nie wspomaganie się statystykami, które opiszą nam szansę na wygraną? Można jeszcze wierzyć w swoje umiejętności ale to już jest temat na zupełnie inny wpis.
Ten przydługi wstęp ma na celu podkreślić, iż wnioski z poniższej analizy nie będą niestety jednoznaczne.
Zacznijmy jednak zgodnie z logiką, od początku 😉
Po wpisie Urzekła mnie Twoja historia opcjo… komentujący HDK zaproponował, żeby się przyjrzeć rozkładowi 25 dniowych stóp zwrotu z WIG20 w celu wykorzystania do spekulacji na opcjach. W związku z tym, że HDK nie podjął się opisania szerzej swojej metody (rozumiem), pozwoliłem sobie zrobić na podstawie tego pomysłu, krótkie badanie.
Policzyłem jaką stopę zwrotu przyniósł WIG20 w okresach 25 dniowych (a właściwie 25 sesyjnych) czyli np. pomiędzy 13.06.1994 a 14.04.1994 czy 26.02.2008 a 2.04.2008. Biorąc pod uwagę okres 1994-2008 otrzymałem 3437 obserwacji. Poniżej przedstawiam podstawowe statystyki oraz wykres rozkładu.
25 sesyjne stopy zwrotu 1994-2008 (3437 obserwacji)
średnia +1%
mediana+1%
odchylenie 10%
max +62%
min -45%
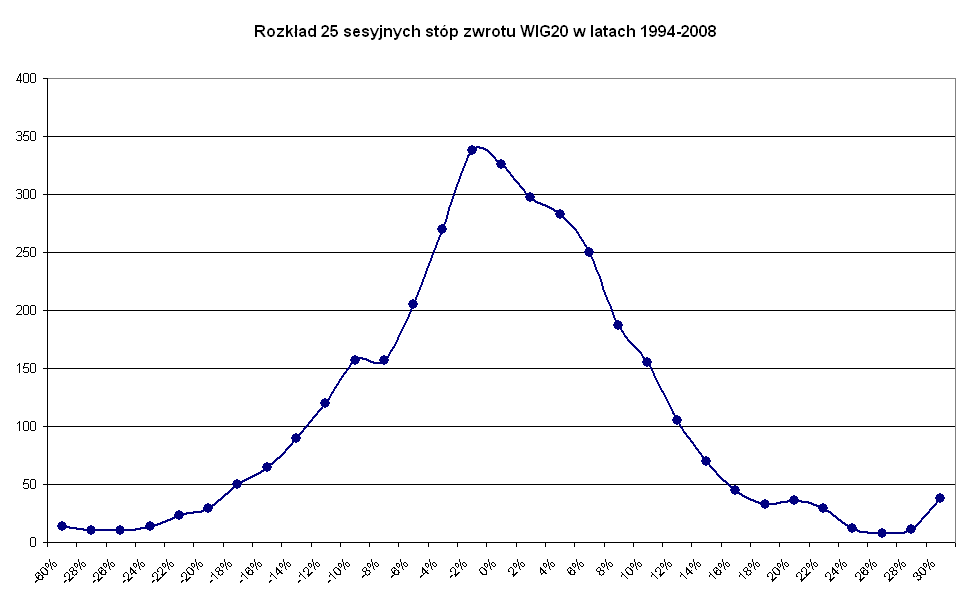
Jak widać zachowanie stóp zwrotu jest zgodne z teorią. Wykres ma charakterystyczny kształt dla rozkładu normalnego (chętnym polecam policzenie odpowiednich statystyk). Przenosząc to na język mniej statystyczny:
– w przeszłości najczęściej obserwowaliśmy, że WIG20 w ciągu 25 sesji nie zmieniał swojej wartości,
– w 68% przypadków zmiana WIG20 zawierała się w przedziale +11% -9%,
– w 95% przypadków zmiana WIG20 zawierała się w przedziale +21% -19%,
– minimalnie częściej (54% przypadków) WIG20 rósł w tym okresie niż spadał.
W związku z tym, że większość „ogonów” pojawiło się w latach 90-tych, dla porównania zrobiłem podobne statystyki dla lat 2001-2008. Poniżej wyniki:
25 sesyjne stopy zwrotu 2001-2008 (1882 obserwacje)
średnia +1%
mediana+1%
odchylenie 8%
max +27%
min -24%
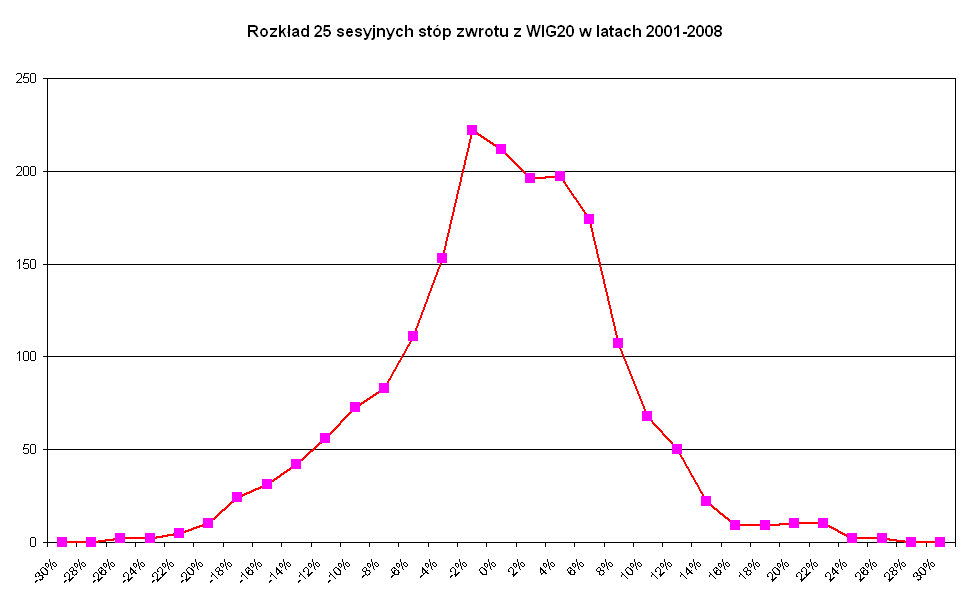
Wartości są bardzo podobne do tych z lat 1994-2008. Jedyna różnica to mniejszy rozrzut. Tym razem 95% obserwacji zamyka się w trochę węższym przedziale +17% -15%.
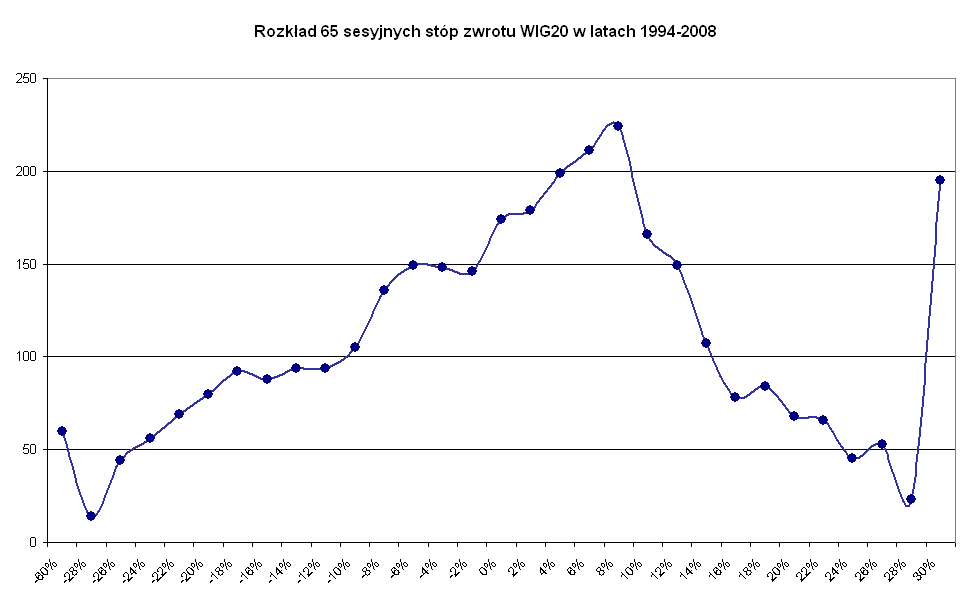
I na koniec ta sama para statystyk dla okresu 65 sesyjnego (ok. 3 miesięcy czyli okres najaktywniejszego życia opcji).
65 sesyjne stopy zwrotu 1994-2008 (3396 obserwacji)
średnia +3%
mediana+4%
odchylenie 16%
max +60%
min -44%
65 sesyjne stopy zwrotu 2001-2008 (1882 obserwacje)
średnia +2%
mediana+4%
odchylenie 12%
max +45%
min -28%
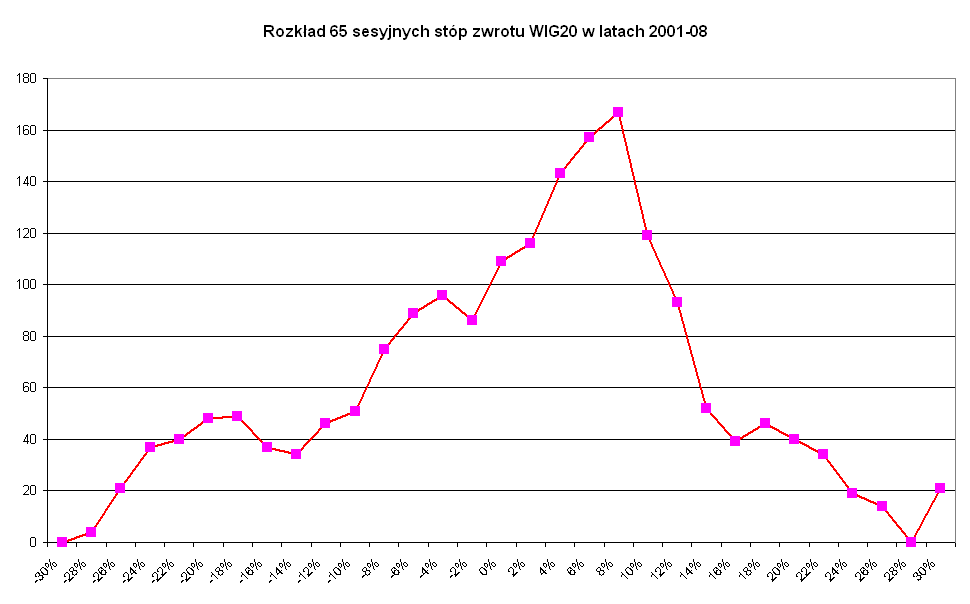
W przypadku wydłużenia okresu do 65 sesji dostajemy wykres przesunięty w prawo od 0 (większa częstość po stronie zysków), jednak także rozrzut się zwiększa. Pojawiają się także wyższe piki dla wartości ekstremalnych. Można powiedzieć, że w perspektywie 3-miesięcznej zwiększa się częstość zyskownych okresów oraz występowanie „anomalii”.
Co może wynikać z tych statystyk dla naszych strategii inwestycyjnych?
Każdy powinien odpowiedzieć sobie sam na to pytanie. Ja postaram się w następnym wpisie pokazać kilka odniesień do najprostszych strategii opcyjnych.
CDN



