Spadki na rynkach akcji i spadająca wartość dolara uczyniły rynki towarowe centrum świata. Jak bywa na rosnącym rynku trudno oprzeć się wrażeniu, iż wyceny surowców są usprawiedliwione a niewidzialna ręka rynku kształtuje ich ceny zgodnie z prawem popytu i podaży. Czytający moje poprzednie wpisy domyślą się, iż widzę w tym jednak spekulacyjną gorączkę – zwłaszcza na poziomie uzasadnień. Dziś chciałbym rzucić okiem na pewne przekonanie rynku, iż kupno towarów i surowców jest idealnym sposobem na ochronę przed inflacją.
Jedną z popularnych miar historycznych cen surowców – z uwagi na jego dobre udokumentowanie – jest The Economist Real Commodity Price Index, który zawiera koszyk 25 towarów (wyłączone są ropa i metale szlachetne). Artykuł z The Economist na ten temat jest płatny, więc kilka zdań jego omówienia. Indeks sięga swoją historią do 1845 roku i w swojej konstrukcji jest koszykiem towarów przeliczonym na dolary i skorygowanym o miary inflacji. Przyjęto, iż w połowie XIX wieku koszyk towarów wart był 100 dolarów. Po 160 latach cena koszyka towarów, który oczywiście w 160-letniej historii modyfikowano, wyglądała tak:
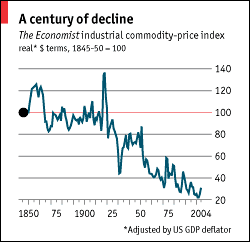
(Źródło: The Economist 10 lutego 2005)
Widać, iż tuż przed hossą ostatnich lat wart był 30 procent tego, co trzeba było zapłacić za niego w 1845 roku. Oczywiście wykres, jak większość wykresów czytanych bez uwagi, nieco fałszuje realny obraz rynku dostępny inwestorowi w krótszym niż 150 lat planie inwestycyjnym – ten mały ząbek w samym jego końcu pokazuje początek XXI wieku, kiedy koszyk towarów umocnił się o 75 procent.
Niemniej historia uczy, iż towary i surowce to nie jest najlepsza inwestycja długoterminowa. Dla porównania warto rzucić okiem na jeszcze jeden wykres pokazujący zwrot ze 100 dolarów zainwestowanych w amerykańskie rynki akcji i koszyk towarów. Brutalnie rzecz ujmując pogardzane w ostatnim czasie akcje dały zarobić nominalnie 9,03 procent rocznie a towary tylko 1,61 procent rocznie.
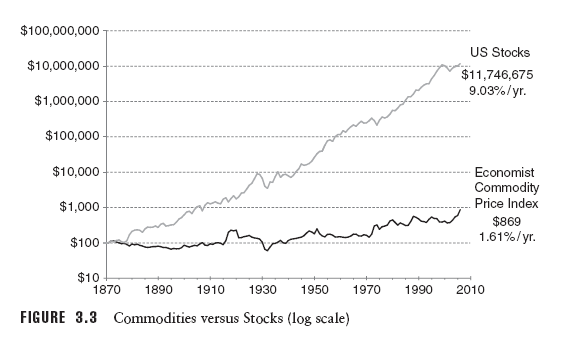
(Źródło: Dunsby A., Eckstein J., Gaspar J., Mulholland S. „Commodity Investing” Wiley 2008.)
Autorzy książki, z której pochodzi powyższy wykres, poświęcili cały rozdział realnym zmianom cen surowców i wnioski są takie, jakie widać na wykresie. W istocie rynek towarowy ma to do siebie, iż charakteryzuje się dużą zmiennością, wpływ na ceny różnych zmiennych bywa odmienny – dobrze robią np. wojny i okresowo inflacja, ale połączona z brakiem recesji – np. ta z lat 30 nie służyła. Jednak na inwestycje długoterminowe rynek towarowy nadaje się wyjątkowo słabo. Kiedy następnym razem dopadnie kogoś pokusa, by w rynku towarowym ulokować przyszłość własnych dzieci powinien przypomnieć sobie te wykresy.