
Ostatni tydzień przyniósł wręcz wysyp aktualizacji wycen i rekomendacji dotyczących spółek giełdowych. O ile nagradzanie za dobre wyniki i perspektywy i karanie za złe wyniki i pogorszenie prognoz ma sens, o tyle ?karanie” za rekordowe zyski budzi mieszane odczucia, o co w danej rekomendacji lub wycenie chodzi i miesza w umysłach ?Bogu ducha winnych” inwestorów. Moją uwagę przykuł jeden reprezentant tej tendencji – Dom Development, tym bardziej, iż zmiana wyceny została dokonana w podobnym okresie przez kilka podmiotów.
Nie mam zamiaru wyżywać się na braci analitycznej, którą sam reprezentują, ale wydaje mi się, że czasem inwestorom należy się jakieś szersze wyjaśnienie, skąd takie nagłe zmiany (a jest co tłumaczyć). Ale po kolei….
Analitycy Ipopema w raporcie z 21 lutego obniżyli cenę docelową akcji Dom Development ze 166,2 zł do 102,5 zł oraz podtrzymali rekomendację „kupuj” dla papierów spółki. Analitycy UBS Warburg obniżyli zas o 38 procent cenę docelową dla akcji Dom Development do 114 zł – poinformowała agencja Bloomberg.
Co się stało, że wyceny aż tak pikują w dół? Być może tajemnicę rozwieje sprawdzenie najnowszych wyników spółki i prognoz zarządu
Jakie wyniki pokazał ostatnio Dom Development?
Na poziomie skonsolidowanym, za cały 2008 rok przychody ze sprzedaży wyniosły 878.753 tys wobec 729.816 w roku poprzednim. Co do zysku netto wyniósł on 200.644 tys w porównaniu z 135.199 rok wcześniej. Nieco gorzej wygląda sam czwarty kwartał, jest gorzej niż było, ale tragedii nie ma. Zysk netto w czwartym kwartale 2007 roku spadł do 43,1 mln zł z 43,8 mln zł rok wcześniej, a przychody Dom Development spadły do 204,2 mln zł z 207,5 mln zł, rok do roku.
Co zapowiada firma na rok 2008 ?
„Przewidujemy dwucyfrową dynamikę zysku netto w 2008 roku” – poinformował dyrektor finansowy spółki – Nałęcz na środowej konferencji prasowej, dodając, że nie będzie to jednak duży wzrost. Dodał, że wzrost przychodów o 20 proc. rok do roku jest do utrzymania również w 2008 roku.
No i nadal niewiele rozumiem….. wyniki są, jakie widać, dynamika mniejsza – ale jest, a progresja, choć niższa, w kolejnym roku będzie, zdaniem spółki, utrzymana. Firma się rozwija, a nie zwija.
Inwestorzy podejmujący decyzje inwestycyjne kierujący się wycenami i cenami docelowymi, mogą być skołowani bardziej niż ja, że wycena waloru zmienia się z dnia na dzień o kilkanaście lub kilkadziesiąt procent. Analitycy nie są nieomylni (mnie też się to zdarza), ale wartość firmy nie zmienia się z dnia na dzień tak mocno, no chyba, że…. wcześniejsza wycena była zbyt optymistyczna albo zbyt pesymistyczna. Wycena jest pochodną wielu założeń i pod tym względem bardzo subiektywna, ale mnie nikt nie przekona, że firma regularnie poprawiająca wyniki, po jednym słabszym kwartale, z dnia na dzień traci jedną trzecią wartości… ot,tak. Gdybym był akcjonariuszem tej firmy zapewne poczułbym się jak kucharz, któremu się oberwało za to, że ?zupa była za słona”
A jak w ogóle zachowuje się kurs Dom Development na giełdzie?
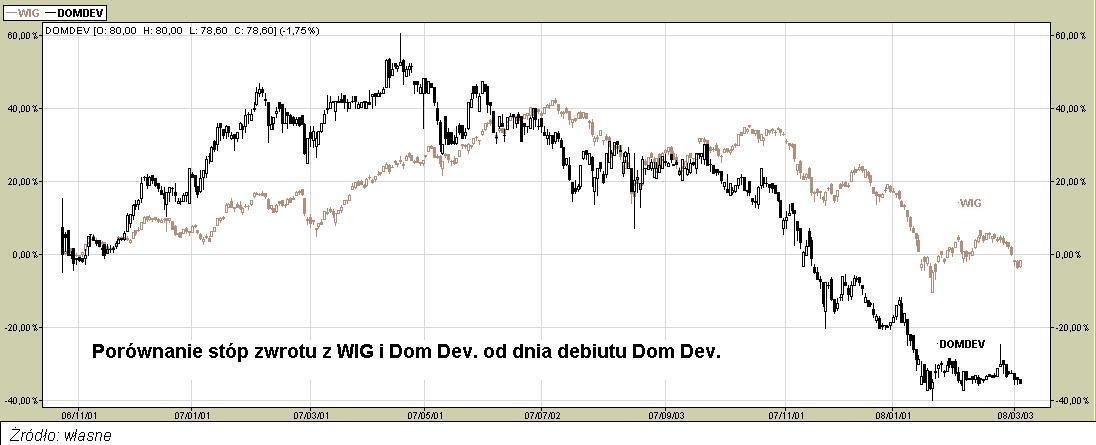
To trochę bardziej rozjaśnia sprawę, albowiem od początku notowań Dom Development okazał się o ponad 30% słabszy od indeksu WIG (szczególnie ostatnie pół roku dało ?popalić” tym akcjom).
Czas poskładać te wszystkie elementy do kupy.
Jak tak sobie popatrzę, razem, na całe trio, – czyli na wyniki, prognozy i kurs to jedyne szybkie i logiczne uzasadnienie tej nagłej zmiany (bez wnikania w pełną treść raportów, które są zapewne bardzo profesjonalne, a ich autorzy, jak każe profesjonalizm i staranność zawodowa dzielą włos na czworo przy każdym założeniu) jest takie, że poprzednie wyceny były za optymistyczne, (czyli opierały się na zbyt optymistycznych założeniach długoterminowych) oraz to, że rynek cały rynek stracił od szczytu trendu około 30 procent, a developerzy jeszcze więcej względem rynku, więc wszystkie wyceny ?rozjechały się” dość mocno z rynkiem. Oznacza to tyle, że należało ?dopasować” trochę wyceny do kursów i to mogła być najważniejsza przesłanka drastycznej aktualizacji. Dociekliwych, zachęcam do zapoznania się z pełnymi raportami, które obie instytucje ( Ipopema i UBS) na pewno udostępnią.
I na koniec puenta, – po co przyczepiłem się Dom Development? Nie ze złośliwości, ale po to, żeby pokazać, jak dużo w analizach zależy od czynników ?zewnętrznych” i subiektywnych założeń autora, bo to one się zmieniają. Firma jest nadal tą samą firmą, bez względu na to jak jest wyceniana – poprzez zmianę wyceny nie stała się ani lepsza ani gorsza w tym, co robi. Jest też drugi powód tej szczególnej uwagi – takich zmian wycen może być w obecnej sytuacji rynkowej, niestety, coraz więcej, tak więc…. ?just get ready, folks” !!!!



