

Fundusze inwestycyjne wielokrotnie były na tych blogach przedmiotem analiz (czasem nawet żartów), a zachowania zarządzających stanowiły przykład błędów poznawczych jakim podlegają inwestorzy. Większa krytyka ze strony samodzielnych spekulantów dotyka chyba tylko fundusze emerytalne.
Postanowiłem więc wrzucić kij w mrowisko i odwrócić lusterko, tak żeby inwestorzy mogli się w nim przejrzeć i zastanowić się zanim rzucą kolejny kamień, czy sami są „bez grzechu”.
I to nie tylko dlatego, że DM BOŚ właśnie uruchomił serwis bossafund.pl – platformę dla inwestujących w fundusze. I od tej pory będziemy jedynie głaskać TFI i wychwalać pod niebiosa ich osiągnięcia. Tak miło nie będzie 😉 Zwyczajnie dlatego, że pomimo tego, że z częścią krytyki (np. zbyt wysokie opłaty, overpromising marketing) się zgadzam, to postrzegam fundusze jako szansę dla całego rynku kapitałowego. I jestem pewien, że część zaciekłych krytyków tak jak i ja kupuje jednostki, żeby na nich zarobić.
Nie warto bowiem, moim zdaniem potępiać całego przemysłu funduszowego w czambuł i nie wykorzystać możliwości jakie daje. Część niezadowolenia inwestorów, jest determinowana niedopasowaniem oczekiwań do możliwości i wynikających z tego nieodpowiednich zachowań ich samych. Może więc warto uderzyć się we własną pierś i zastanowić jak sobie lepiej radzić w tym otoczeniu?
Poniżej przedstawiam 4 kategorie inwestorów (zachowań), które można odnaleźć wśród inwestujących w fundusze. Pewnie można ich wyróżnić więcej, ja bazowałem głównie na własnym doświadczeniu i kontaktu z klientami.
Okazjonalni
Podążają za tłumem, często pod wpływem sugestywnych reklam czy przykładów „z rodziny”. Interesują się rynkiem, gdy jest już rozgrzany. Nawet jeśli rozpoczną inwestycje z niewielkimi kwotami, łatwe sukcesy (w czasie hossy o takie nie trudno) powodują, że angażują całe oszczędności kupując jeden fundusz. Zazwyczaj budzą się z pięknego snu, podczas załamania, gdy ich aktywa stopniały o 40-50%. Nerwowe ruchy w czasie bessy (desperackie kupowanie i sprzedawanie) przyspieszają tylko drenaż portfela. Apogeum przychodzi, gdy pozbywają się wszystkich funduszy w dołku.
Ryzykowne zachowania:
– działanie na skróty, rozpoczynanie inwestowania od pytania „to jaki fundusz kupić”,
– zbyt mała dywersyfikacja,
– brak wyznaczonych celów i planu B – na wypadek niekorzystnego scenariusza,
– podejmowanie decyzji pod wpływem nadmiernych emocji,
– brak świadomości błędów poznawczych.
Co można zmienić?
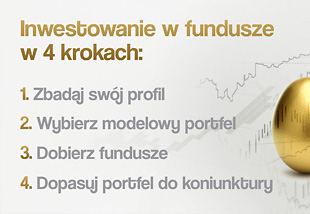
Zamiast podejścia na skróty trzeba poświęcić chwilę czasu na ustalenie własnych potrzeb i ograniczeń (np. badanie profilu, ustalenie modelowego portfela), strategii kupna (np. uśrednianie) i zarządzania portfelem (np. rebalancing). W ramach bossafund proponujemy 4 etapowe podejście do pasywnego inwestowania w fundusze. To oczywiście nie zabezpieczy ich przed stratami ale powinno przed katastrofą i niechęcią do rynku na długie lata.
Okazjonalni spryciarze
Od Okazjonalnych różnią się w niewielkim stopniu. Starają podpiąć się pod liderów rynku czyli fundusze o największej stopie zwrotu. To jedyne kryterium wyboru i do zmiany posiadanych funduszy. Jeśli fundusz przynosi straty, zmieniają go na taki, który w danym momencie jest na czele tabeli stopy zwrotu. W ten sposób wpadają w pułapkę gonienia pociągu, który dopadają tuż przed jego wykolejeniem.
Ryzykowne zachowania:
– opieranie się przy wyborze funduszu jedynie na stopie zwrotu (często za krótki okres np. 3-6 miesięcy),
– zbyt mała dywersyfikacja (za dużo aktywów w jednym funduszu),
– wybór funduszu, który osiągnął duży sukces (pozyskał wiele aktywów) i jest zakładnikiem tego sukcesu (ma zbyt duże aktywa, żeby dynamicznie reagować na zmieniającą się koniunkturę).
Co można zmienić?
Przy wyborze funduszu nie iść za prostymi przekazami (najwyższa stopa zwrotu za ostatnie x miesięcy). Zwrócić uwagę na zmienność stóp zwrotu, ryzyko, stabilność wyników w długim terminie (patrz tekst Jak interpretować wyniki funduszy). Przeglądać rankingi, które opierają się o więcej niż jedno kryterium.
Przy wyborze funduszu (szczególnie akcyjnego) brać także pod uwagę kryterium wielkości aktywów. Fundusz o zbyt wysokich aktywach może mieć problem z aktywnym przebudowywaniem portfela w krótkim czasie.
Czasowcy
Stosują timing czyli dostosowują skład portfela do koniunktury. To bardzo trudna sztuka i jeśli biorą się za to ludzie nie mający planu i jasnych kryteriów przechodzenia pomiędzy grupami funduszy, ich przygoda może się zakończyc podobnie jak opisanych powyżej grup. Zbyt odważne i szybkie zmiany składu portfela mogą ich wpędzić w pułapkę kosztów transakcyjnych.
Ryzykowne zachowania
– zbyt duża ilość transakcji może powodować utratę istotnej części kapitału na opłaty manipulacyjne,
– tworzenie strategii zbyt szybko reagujących na zmiany na rynku – w przypadku rynku funduszy należy pamiętać o bezwładności wynikającej z terminów realizacji i potwierdzeń zawarcia transakcji.
Co można zmienić?
Dzięki platformom do inwestycji w fundusze takim jak bossafund, inwestorzy zyskują nowe możliwości wykorzystania strategii aktywnego zarządzania portfelem. Brak opłat manipulacyjnych, powoduje, że timing (dostosowywanie portfela do zmieniającej się koniunktury) może być bardziej opłacalny.
Inwestorzy, którzy spekulowali wcześniej na akcjach, muszą jednak pamiętać, o terminach realizacji zleceń na rynku funduszy. Nie mogą więc stosować zbyt dynamicznych strategii, cykl kupno – sprzedaż na tym rynku może trwać ok. półtora tygodnia.
Instrumentaliści
Traktują poszczególne fundusze jak inne instrumenty finansowe – akcje, towary, waluty. Badając zachowania stóp zwrotu starają się znaleźć powtarzalne sekwencje z których można wycisnąć dodatkowe zyski. Zachęca ich do tego łagodniejsze niż akcji czy indeksów, wykresy funduszy akcyjnych oraz brak opłat transakcyjnych.
Ryzykowne zachowania:
– tworzenie strategii pod jeden fundusz lub dopasowanie do krzywej,
– brak monitorowania zmian strategii funduszu wynikających np. ze zmiany zarządzającego.
Na co zwrócić uwagę:
Przy testach danych historycznych należy wziąć pod uwagę specyfikę zawierania transakcji na rynku funduszy. Trzeba przyjąć, że albo kupujemy fundusz nie znając jego wyceny (np. przewidując wycenę na podstawie zachowania się rynku akcji), albo odpowiedni poślizg (przynajmniej jednodniowy) na realizację. Także minimalny okres utrzymywania funduszu w portfelu nie może być krótszy niż kilka dni (cykl kupno – sprzedaż trwa zazwyczaj ok. 1,5 tygodnia).
Jednocześnie opierając się na specyfice notowań danego funduszu (układ stóp zwrotu), warto pamiętać, że mogą nastąpić zmiany strategii lub zarządzającego. A to z kolei może spowodować, że dotychczasowa metoda inwestora przestanie działać. Tego rodzaju informacje można wyciągnąć z analizy wyników i portfela – w Bossafund przedstawiamy to w karcie funduszu, informacji o portfelu czy wiadomościach związanych z danym funduszem.
Podobnie jak w przypadku innych instrumentów (akcje, towary, waluty) warto stosować dywersyfikacje strategii, uważając jednocześnie na jej pozorną wersję. Skorelowanie stóp zwrotu funduszy tych samych kategorii bywa bowiem wysokie. Dlatego stosowanie tej samej metody nawet na kilku funduszach może nie przynieść spodziewanego efektu dywersyfikacji. Na szczęście ilość funduszy na rynku rośnie, dzięki czemu rozrzut stóp zwrotu również (patrz stopy zwrotu za ostatnie 12 miesiecy dla funduszy akcyjnych od –46% do +26%).
Przy opracowywaniu strategii aktywnej spekulacji na funduszach warto zwrócić uwagę na informacje o transakcjach, jakie dostarcza platforma i ich aktualność. Można również powalczyć o wyższą efektywność wykorzystując fundusze parasolowe (zyski na odroczonym podatku).
Bossafund – początek
Jak widać chociażby na podstawie tej klasyfikacji, z funduszy można „wyjąć” coś dla siebie w najróżniejszy sposób. Trzeba mieć jedynie świadomość własnych celów i ograniczeń zewnętrznych. Mam nadzieję, że nasz nowy serwis bossafund.pl będzie pomocny w opracowaniu i realizacji własnych strategii. Jak zwykle chętnie usłyszymy Wasze opinie i poznamy pomysły, co jeszcze można dodać lub zmienić, żeby był bardziej przyjazny i efektywny. Będzie to dla nas tym bardziej cenne, że obecny start traktujemy jedynie jako koniec wstępnego etapu. W kolejnych planujemy m.in. zwiększenie ilości dostępnych funduszy oraz nowe, unikatowe na rynku funkcjonalności.



Dodaj komentarz