

Jednym z najważniejszych wydarzeń na rynkach finansowych w I kwartale 2016 roku było wyraźne odbicie na wschodzących rynkach akcyjnych, które zdołały wspiąć się około 20% powyżej zanotowanych w styczniu minimów.
Dla części inwestorów zwyżka notowań na rynkach wschodzących, w tym w Polsce, nie jest zaskoczeniem – w I kwartale 2016 roku pojawiło się wiele sygnałów wskazujących, że akcyjne rynki wschodzące znalazły się na historycznie atrakcyjnych poziomach wyceny fundamentalnej – zarówno bezwzględnie jak i relatywnie do rynków rozwiniętych. Na część tych sygnałów zwracaliśmy uwagę na Blogach Bossy. Z drugiej strony wielu inwestorów zostało totalnie zaskoczonych przez wspomniany rajd. Dlaczego tak się stało?
Oczywistą i bardzo prostą odpowiedzią na to pytanie podzielił się Meb Faber na swoim blogu. Zwrócił on uwagę, że najważniejszym powodem zmiany wyceny rynku jest zmiana ceny notowanych akcji. W dużym uproszczeniu: o tym czy wskaźnik cena/zysk dla rynku akcyjnego staje się bardzo atrakcyjny dużo częściej decyduje istotna przecena na rynku (a nie istotna poprawa fundamentów czyli poziomu zysków). Faber zamieścił na swoim blogu zestawienie atrakcyjności fundamentalnej globalnych rynków akcyjnych (oś Y) i obsunięcia rynków od historycznych szczytów (oś X):
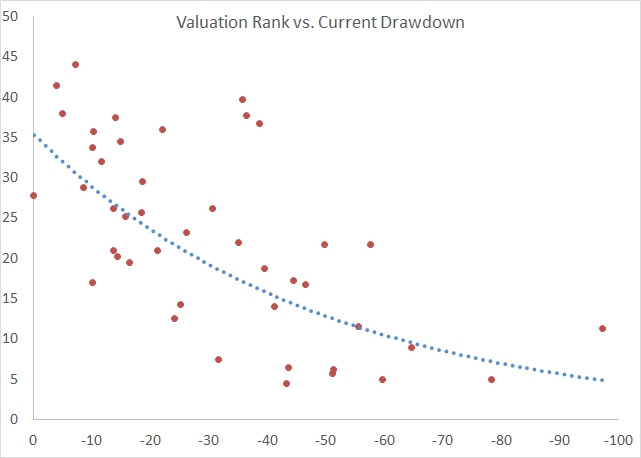
Powyższe rozważania mogą się wydać oczywistością dla wielu czytelników Blogów Bossy. Są one jednak kluczowe dla zrozumienia dlaczego inwestowanie, wchodzenie na rynek przy atrakcyjnych wskaźnikach fundamentalnych jest niezwykle trudne z emocjonalnego punktu widzenia. Rynki akcyjne o atrakcyjnych wycenach fundamentalnych mają za sobą najczęściej istotną przecenę i otoczenie informacyjne dostosowane do tej przeceny. Media biznesowe i analitycy wyprzedzają się w wyjaśnianiu przyczyn spadków cen akcji i poświęcają dużo większą uwagę negatywnym informacjom napływającym na rynek.
Świetnym przykładem takiego rynku jest Brazylia, której główny indeks akcyjny zyskał ponad 37% od styczniowych minimów. W tym czasie inwestorzy zostali zasypani wieloma negatywnymi informacjami z tego państwa: od epidemii wirusa Zika i obaw o sprawną organizację Igrzysk Olimpijskich po relację z gigantycznego skandalu korupcyjnego, który wydawał się zagrażać stabilności politycznej tego państwa. W takim otoczeniu informacyjnym bardzo łatwo jest zignorować atrakcyjne wskaźniki wyceny fundamentalnej.
Powyższe rozważania wpisują się więc w inwestycyjną filozofię, która zakłada, że skuteczne inwestowanie bardzo często wiążę się z emocjonalnym dyskomfortem bo zakłada robienie rzeczy, które wydają się sprzeczne ze zdrowym rozsądkiem – takich jak inwestowanie w państwach, z których napływają bardzo złe informacje. Z emocjonalnego punktu widzenia łatwiejsze jest inwestowanie przy wysokich wskaźnikach wyceny fundamentalnej – z otoczenia ekonomiczno-politycznego napływają wtedy z reguły pozytywne informacje a na rynku panują pozytywne, często entuzjastyczne nastroje.



Dodaj komentarz