
Pogoń za informacją dość często niesie za sobą niepożądane skutki w giełdowym biznesie, o czym w szczegółach niech zaświadczy poniższy wpis.
Przewaga informacyjna (ang. information advantage) posiada wiele limitów, które wcale niełatwo zidentyfikować i usprawnić. W informacyjnej erze zalewa nas takie morze wiadomości, że nasz system umysłowy nie jest w stanie sobie poradzić efektywnie z ich przetworzeniem. W rezultacie wpędzić nas może w jeszcze większe kłopoty, o ile nie nauczymy się tego optymalnie filtrować i dopasowywać do własnych strategii.
O owych limitach traktuje świetna praca naukowa „The value of information in a multi-agent market model. The luck of the uninformed.” autorstwa czterech międzynarodowych akademików – Tótha, Scalasa, Hubera, Kirchlera (2006 r). W tłumaczeniu tytuł brzmi mniej więcej: „Wartość informacji w wielo-agencyjnym modelu rynkowym. Szczęście niedoinformowanych”.
Otóż panowie przeprowadzili eksperyment z udziałem studentów biznesu, w którym symulowano giełdę, a uczestnicy w wielu rundach musieli jak w realu analizować rynek akcji i obligacji, składać zlecenia i zarabiać. Na start otrzymali jednakową ilość kapitału oraz akcji, a także coś, co każdy dostał w różnej ilości – informacje. Gra była dość prosta, a informacją, którą musieli wykorzystać, była dywidenda. Na koniec bowiem każdego z 9 okresów „rozliczeniowych” spółki dzieliły się zyskiem, co było zasadniczo najważniejszą podstawą do prognoz i inwestycji. Poza tym gracze analizowali też przebiegi cen (Analiza techniczna) lub grali intuicyjnie. Przy czym informacje o dywidendach przydzielano losowo w następujący sposób podczas rozpoczęcia każdego okresu:
1-szy gracz znał jej wielkość tylko na koniec 1-go okresu
2-gi gracz znał jej wielkość tylko na koniec 1-go i 2-go okresu
itd…
9-ty gracz znał jej wielkość na koniec 1-go okresu i wszystkich następnych
Tak jak na normalnym rynku, inwestowanie zachodziło więc między lepiej i gorzej poinformowanymi graczami. Wyniki na ich rachunkach podsumowuje poniższy wykres:
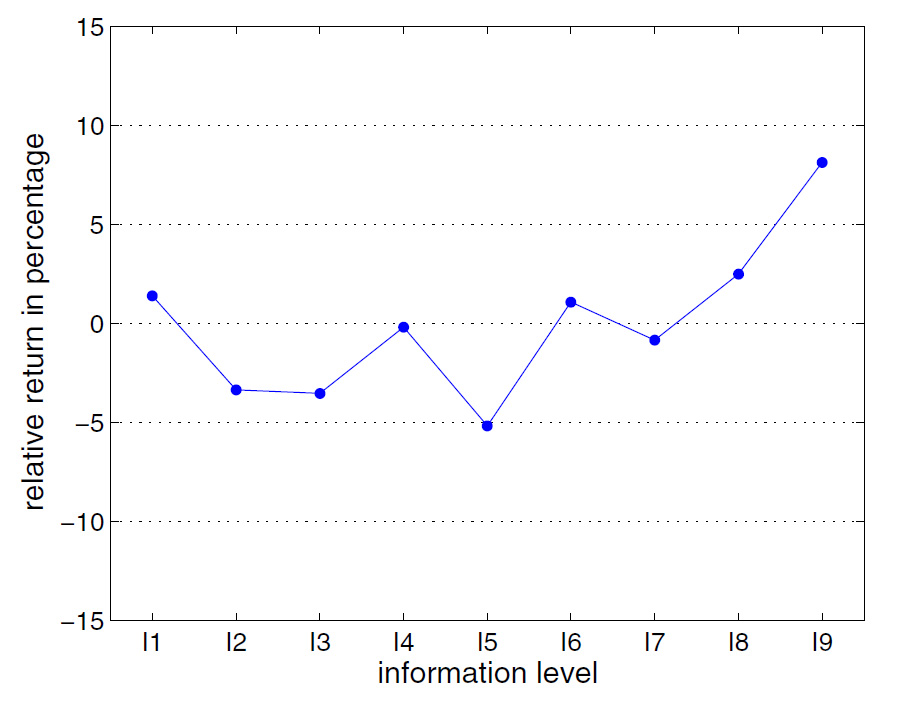
Oś pozioma to poszczególni gracze od najmniej poinformowanego po lewej. Na osi pionowej ich wynik w reakcji do średniego zysku ich wszystkich, który oznaczony jest poziomem zero.
Wniosek?
Cóż, najlepiej poinformowany inwestor to najlepszy wynik na tle całości grupy, jak w życiu. Przy czym najgorzej wypadli ci, którzy posiadali nazwijmy to „średnią” ilość informacji. A najmniej poinformowany utrzymał się blisko średniej. Za chwilę wyjaśnię co za tym stoi.
Najpierw jednak spójrzmy na nieco większą próbę symulacji, którą autorzy zrobili za pomocą oprogramowania MATLAB dla 10 000 rund tego typu jak wyżej, przy użyciu korelacji i wniosków z rundy z 9 graczami powyżej. Wyniki wyglądają tak oto:
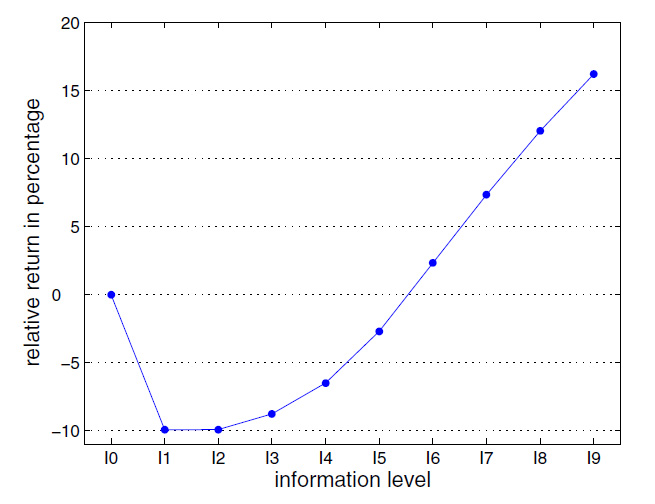
Pewne trendy się wyraźnie potwierdzają, a krzywa ma kształt litery J.
Oczywiście prawdziwy rynek jest dużo bardziej kompleksowo złożony, jednakże pewne obserwacje, podobieństwa, trendy i zachowania powielają się bardzo podobnie jak w tych symulacjach.
Oto bowiem najlepiej poinformowani inwestorzy, z reguły instytucje, w tej grze stoją na szczycie w kolejności dziobania zysków w relacji do średniej. Ale nie chodzi o średnią w sensie benchmarku ( indeksy), ale o średnią zysków/strat wszystkich inwestorów.
Fenomen to grupa mniej i średnio poinformowana. Dlaczego plasuje się poniżej średniej? Cóż, to po prostu błąd poznawczy! Który warto przemyśleć i wyciągnąć wnioski. Inwestorzy z tej grupy popełnili grzech nadmiernego optymizmu i zaufania w swoje umiejętności. Posiadając tylko część informacji, inwestowali tak, jakby byli przekonani, że mają w ręku już wszystkie karty, co dawało im napęd do dużo większej brawury i ryzyka. Ponosi ich ułańska fantazja, przesadna wiara i brak realnego umocowania w rzeczywistości.
Natomiast dodatkowo podjęto próby symulacji wśród najmniej poinformowanych, aby sprawdzić dlaczego potrafią uzyskać średnią rynkową, czyli więcej niż posiadający część informacji gracze. Otóż okazuje się, że nie dysponując informacjami trzeźwo patrzyli na swoje szanse, inwestując dużo ostrożniej, z pokorą, na losowym niemal poziomie. Ponieważ część z nich nieco wygrywa, część przegrywa niewielkie kwoty, ich wypadkową jest właśnie wynik na poziomie średniej z całej populacji.
Pójściem na łatwiznę byłby ogólny wniosek, że najlepiej dotrzeć do pełnej informacji zanim się zainwestuje. Po pierwsze to mało realne w czasie rzeczywistym, po drugie nigdy nie będzie pewne, że dysponujemy całością informacji. Dużo ważniejsza powinna być refleksja w kwestii: co racjonalnie mogę zrobić posiadając taką informację, jaką mam w ręku.
—kat—



