

Dzisiejszy wykres należeć będzie do kategorii egzotycznych: będzie nim główny indeks pakistańskiej giełdy (z siedzibą w Karaczi).
O giełdzie w Karaczi wspomniałem w poprzednim roku komentując chińskie działania zmierzające do powstrzymania spadków na tamtejszym rynku akcyjnym. W sierpniu 2008 roku władze w Pakistanie po 40% przecenie rynku ustaliły minimalne kursy dla notowanych na giełdzie spółek tworząc przez to podłogę dla głównego indeksu giełdowego. Tym samym uwięziły w pozycjach większość inwestorów i wstrzymały handel ponieważ nie było inwestorów gotowych do kupowania po minimalnych cenach. Gdy w grudniu 2008 roku ściągnięto ograniczenia rynek runął o kilkadziesiąt procent.
Popatrzmy więc na wykres giełdy w Karaczi za ostatnie 10 lat:
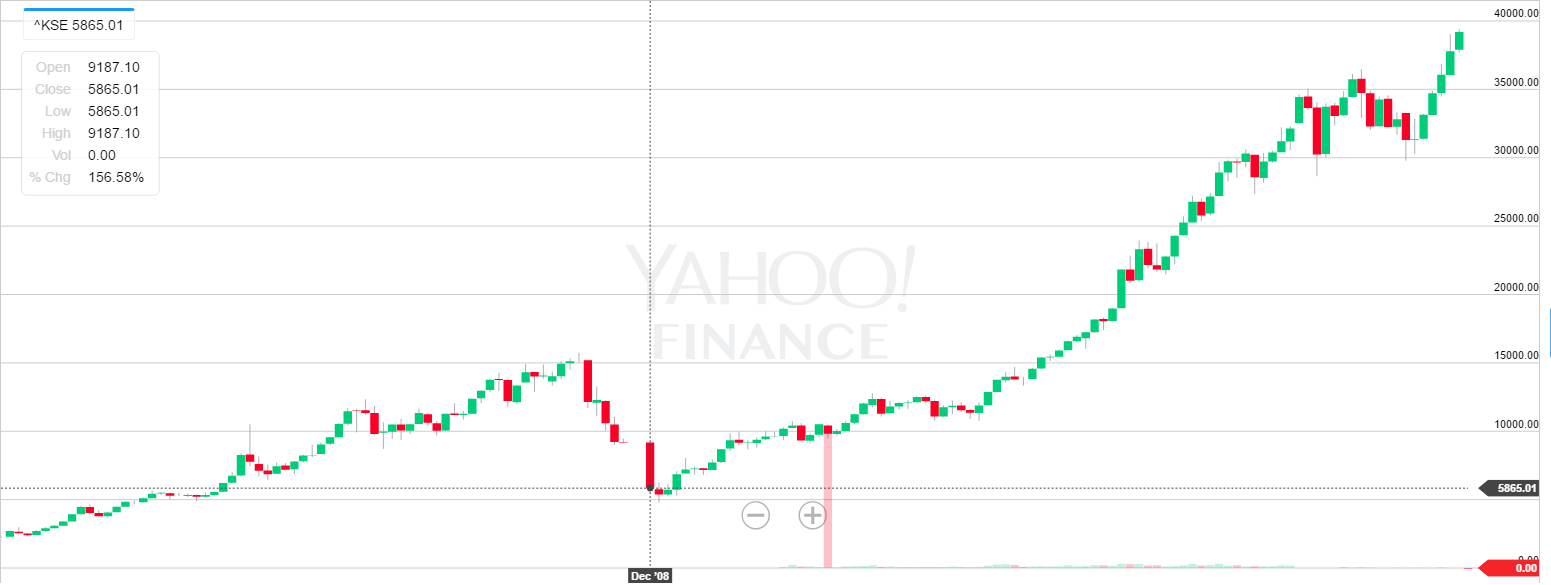
Pierwszym powodem wybrania tego tekstu było kontynuowanie serii o tym, że gdzieś zawsze jest hossa. Od dołka bessy KSE 100 wzrósł ponad ośmiokrotnie. W 2016 roku wielokrotnie pobijał historyczne szczyty.
W czerwcu rynek w Karaczi awansował do statusu wschodzącego i wszedł do indeksu rynków wschodzących MSCI. Wcześniej był tzw. rynkiem granicznym (frontier market). Co ciekawe, giełda w Karaczi została zdegradowana do rynku granicznego właśnie po eksperymentach z cenami minimalnymi w 2008 roku. Powrót do wyższej ligi zajął więc rynkowi w Pakistanie aż 7 lat.
Decyzje MSCI z czerwca 2016 roku były szeroko komentowane na rynkach finansowych przede wszystkim ze względu na decyzję w sprawie Chin. Mimo starań chińskich władz MSCI po raz kolejny odmówił zaliczenia akcji chińskich spółek klasy A (a więc notowanych w Szanghaju i Shenzhen w lokalnej walucie). Większość komentatorów nie ma wątpliwości, że podejmowane przez chińskie władze w ubiegłym roku próby ręcznego sterowania rynkiem odegrały w decyzji MSCI istotną rolę. Ewentualnie wejście akcji klasy A do indeksu rynków wschodzących MSCI zwiększyłoby udział chińskiego rynku z około 1/4 do 1/3. Warto zauważyć, że około 1,5 bln USD aktywów śledzi ten indeks. Decyzja MSCI w kwestii Chin będzie więc mieć olbrzymie konsekwencje finansowe.
Tak więc przykład Pakistanu i Chin stanowi lekcję, że na zaufanie rynków finansowych pracuje się przez wiele lat a stracić można je jedną lub kilkoma nieodpowiedzialnymi decyzjami.
Kontrowersje związane z pakistańskim i chińskim rynkiem pokazują też coraz większą rolę dostawców indeksów na globalnym rynku inwestycyjnym. Obecnie około 1/3 kapitału zainwestowanego na rynkach akcyjnych zainwestowana jest w pasywne instrumenty śledzące jeden z tysięcy indeksów. Dostawcy tych indeksów – MSCI, FTSE Russell and S&P Dow Jones Indices, Bloomberg – w pewnym sensie zarządzają więc z tylnego siedzenia bilionami dolarów. Nie piszę o tym w spiskowym tonie. Inwestorzy powinni jednak zdawać sobie sprawę z roli dostawców indeksów tym bardziej, że podejmowane przez nich decyzji mają także wpływ na notowania polskich spółek. Ewentualnym decyzjom o dodaniu lub odjęciu akcji spółek z istotnych indeksów przyglądają się analitycy i inwestorzy bo takie decyzje często powodują cenotwórczy dodatkowy popyt lub podaż ze strony pasywnych inwestorów. Można spodziewać się wraz ze wzrostem roli pasywnego inwestowania zarządzająca funkcja dostawców indeksów będzie mieć coraz większe znaczenie.
Warto też się przyjrzeć notowaniom samej spółki MSCI – cena jej akcji wzrosła ponad siedmiokrotnie od dołka bessy z 2008 roku i znajduje się na historycznych szczytach. Okazuje się więc (dzięki efektowi pewności wstecznej), że spółka była świetnym wehikułem dla inwestorów, którzy wierzyli w rozwój inwestowania pasywnego i chcieli sami z niego skorzystać.



Dodaj komentarz