
W pierwszym tekście o chińskich działaniach zmierzających do powstrzymania gwałtownych spadków na rynku akcyjnym przywołałem pakistańskie doświadczenia z sierpnia 2008 roku. Pakistańskie władze ustaliły wtedy minimalne dopuszczalne kursy dla notowanych dla giełdzie w Karaczi spółek ustanawiając tym samym „podłogę” dla głównego pakistańskiego indeksu giełdowego.
Władze w Pakistanie podjęły tę decyzję po 40% spadku indeksu z historycznych szczytów zanotowanych w kwietniu 2008 roku. Do tych wydarzeń nawiązał Albert Edwards z Societe Generale w swoim najnowszym komentarzu rynkowym. Edwards pokazał także jaki był efekt nadzwyczajnych regulacji zastosowanych w Pakistanie. Natychmiastową konsekwencją było uwiezienie w pozycjach tych inwestorów, którzy chcieli z nich wyjść za wszelką cenę a nie znajdowali nabywców na wyznaczonych przez regulatorów minimalnych poziomach.
Interesujące rzeczy zdarzyły się po anulowaniu regulacji o minimalnych poziomach co miało miejsce w grudniu 2008 roku, po 108 dniach ich obowiązywania. W piętnaście sesji po tej decyzji pakistański indeks giełdowy runął o 52%. Dzisiejszy wykres dnia pokazuje zachowanie pakistańskiej giełdy w tym gorącym okresie:
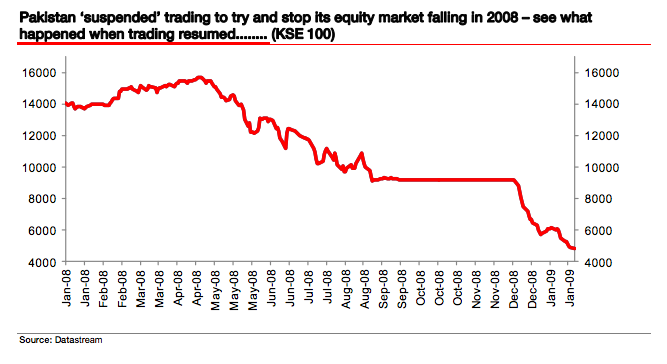
Nie sądzę jednak by to co wydarzyło się na giełdzie w Karaczi w 2008 roku stanowiło dobrą analogię do sytuacji na chińskim rynku akcyjnym w 2015. Władze w Chinach poza kontrowersyjnymi poczynaniami ograniczającymi podaż akcji (z sześciomiesięcznym zakazem sprzedaży akcji dla znaczących akcjonariuszy i insiderów na czele) zdecydowały się walczyć z przeceną akcji także za pomocą bezpośredniego kreowania popytu na akcje – ze strony korzystających z finansowego wsparcia władz chińskich (także poprzez Ludowy Bank Chin) wehikułów inwestycyjnych. Dlatego moim zdaniem Chiny nie są skazane na porażkę, tak jak skazany był Pakistan w 2008 roku. To jakim wynikiem zakończy się starcie chińskich władz z przeceną na rynku akcyjnym zależy od ilości środków, które chińskie władze użyją kreując popyt na akcje. Moim zdaniem lepszą analogią do obecnej sytuacji Chin są działania amerykańskiego i europejskich banków centralnych bezpośrednio ingerujących na rynku obligacji.
Zdecydowana interwencja na rynku akcyjnym będzie też miała poważne konsekwencje w sposobie w jaki inwestorzy postrzegają bezpieczeństwo (albo ryzyko polityczne) chińskiego rynku akcyjnego. Warto w tym kontekście przypomnieć, że jeszcze w czerwcu rozpatrywano dodanie akcji A do indeksów MSCI a głównym powodem odłożenia decyzji o dołączeniu akcji A były problemy związane z dostępnością akcji dla zagranicznych inwestorów i ograniczeniami w obrocie tymi akcjami. Sześciomiesięczny zakaz sprzedaży akcji dla wszystkich inwestorów powyżej 5% progu z całą pewnością nie ułatwi wejścia chińskich akcji do najważniejszych globalnych indeksów akcyjnych.



