
Wczoraj Polska dołączyła do grupy państw, które zdołały wyemitować obligacje rządowe z ujemną rentownością. W przypadku Polski chodzi o obligacje denominowane we franku szwajcarskim. Ministerstwo Finansów uplasowało na rynku 3-letnie obligacje o wartości 580 mln CHF i rentowności -0,21%.
Financial Times poświęcił temu wydarzeniu artykuł, w którym zauważył, że Polska jest pierwszym przedstawicielem rynków wschodzących, który zdołał uplasować na rynku dług z ujemną rentownością. Warto przy tym zauważyć, że denominowane w CHF polskie obligacje już wcześniej osiągnęły ujemne rentowności. Uczyniły to także denominowane w koronach czeskie 2-latki. Dobrze jest także pamiętać, że polskie obligacje 3-letnie w CHF oferują około 60 punktów bazowych premii w stosunku do obligacji szwajcarskich.
Nie traktowałbym wczorajszej emisji jako wielkiego wydarzenia z punktu widzenia wiarygodności Polski jako kredytobiorcy czy kosztów finansowania długu. Myślę jednak, że stanowi świetne przypomnienie dla inwestorów, że operują w świecie coraz powszechniejszych negatywnych rentowności. Kilka dni temu Business Insider opublikował zestawienie z raportu Goldman Sachs, które pokazuje jaki odsetek europejskiego długu (w poszczególnych zapadalnościach) rządowego notowany jest z ujemnymi rentownościami:
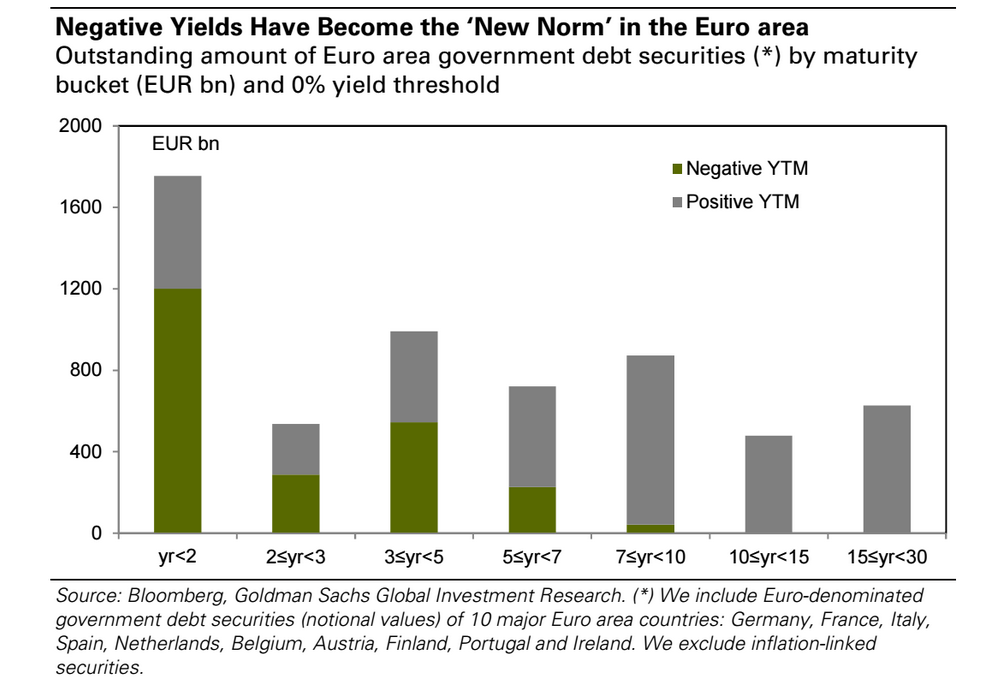
Z zestawienia wynika, że ujemne rentowności powoli stają się normą dla europejskiego długu państwowego a do grona państw z długiem o ujemnych rentownościach nie należą już tylko bezpieczne przystanie, jak Niemcy, lecz takie państwa jak Irlandia, której dwuletnie obligacje osiągały dwucyfrowe rentowności jeszcze kilka lat temu. Jak podaje Bank of America łączna wartość europejskiego długu o ujemnych rentownościach zbliża się już do 3 bilionów euro.
Taka sytuacja sprawia, że wielu znanych inwestorów z sektora papierów dłużnych coraz głośniej mówi o bąblu spekulacyjnym. Trzeba jednak dodać, że część z nich mówi już to od kilku dobrych lat. Niedawno głos w tej dyskusji zabrał znany zarządzający Alan Howard z Brevan Howard Asset Management, który stwierdził, że idea by inwestorzy płacili rządom za możliwość inwestowania w ich obligacje jest szaleństwem.
Warto więc zauważyć, że ujemne oprocentowanie powoli wkrada się także na europejski rynek kredytów hipotecznych. Ze względu na popularność w Polsce denominowanych we CHF kredytów hipotecznych polscy inwestorzy powinni być dobrze zaznajomieni z tą sytuacją. Wall Street Journal doniósł w połowie kwietnia, że część banków w Europie uwzględnia ujemne oprocentowanie kredytów hipotecznych, część dyskutuje z klientami i regulatorami o stosowaniu dolnej granicy na poziomie 0%. Nie chciałbym by zabrzmiało to jak usprawiedliwianie postawy polskich banków ale jak widać przedstawiciele sektora bankowego w innych państwach także mają problem z zaakceptowaniem ujemnie oprocentowanych kredytów.
Chciałbym pominąć rozważania o tym czy opisana wyżej sytuacja jest totalną aberracją, efektem lekkomyślnej polityki banków centralnych czy raczej zrozumiałą reakcją sektora finansowego na dominujące otoczenie makroekonomiczne. Z punktu widzenia inwestora dużo ważniejsze jest moim zdaniem uświadomienie sobie tego fenomenu i próba znalezienia odpowiedzi na pytanie o to jak będzie on wpływać na zachowanie rynków akcyjnych. Myślę, że otoczenie niskich i ujemnych rentowności może wspierać wyceny na rynkach akcyjnych. Spadek atrakcyjności obligacji albo gotówki zwiększa relatywną atrakcyjność rynku akcyjnego. Efekty tego mechanizmu można obserwować w Chinach gdzie spadek atrakcyjności alternatywnych klas aktywów (depozytów i rynku nieruchomości) wydaje się wspierać napływ pieniędzy na rynek akcyjny.
Odrębną kwestią jest pytanie o sposób i datę końca tego specyficznego okresu ultra-niskich stóp procentowych i jego konsekwencję dla rynków akcyjnych. Przynajmniej do tej pory, przynajmniej w kwestii daty rynek, zarówno inwestorzy jak i analitycy, dosyć mocno się mylili. Powinno to skłonić inwestorów do konstruktywnie sceptycznego podejścia do publikowanych w tej kwestii prognoz.



