
Po krótkiej przerwie wracamy do mini-cyklu analizującego od strony praktycznej stopy ucinające straty w tradingu.
Tym razem te chyba najbardziej popularne:
STOPY TECHNICZNE
Obejmują one całą rodzinę stop-lossów, które wyznacza się na wykresach, często przy wydatnej pomocy całej gamy narzędzi Analizy technicznej. Większość z nich opiera się na kursach historycznych (ang. price based stops), inne na pochodnych cen. Przyjrzyjmy się bliżej niektórym z nich, w tym i w kolejnym wpisie.
Zacznijmy od sprawy, która zawsze wzbudza zdziwienia, kontrowersje i pytania czyli:
Stop-loss wbudowany w formacje
Wszystkie techniczne formacje katalogowane w literaturze tematu (klasyczne i japońskie), jak i niektóre pojedyncze narzędzia (np. wsparcia, opory, linie trendu), posiadają stop-lossy wbudowane w schematy ich funkcjonowania. Oczywiście nie znaczy to od razu, że powinny one być używane zgodnie z tym kanonicznym podejściem, ale jest ono dobrym punktem oparcia dla niezaawansowanych. Spójrzmy np. na formację „odwróconej RGR” poniżej, dla której można przypisać aż 3 potencjalne poziomy zarządzania ryzykiem przez ograniczanie strat stopami:
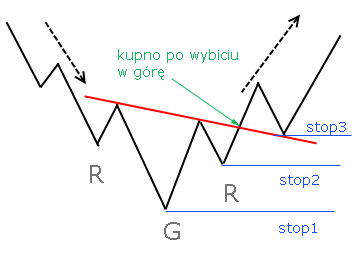
Każdemu stopowi na wykresie można przypisać w ten czy inny sposób powód istnienia zgodny z przesłankami dokonywania transakcji (w przeciwieństwie do opisanych wcześniej stopów procentowych), w tym przypadku: załamanie się formacji i unieważnienie jej potencjalnej siły oddziaływania. Stopy te współgrają z przeznaczeniem użytkowym, dla którego techniczne formacje/narzędzia wymyślono. Inwestowanie zgodnie z taką logiką wydaje się być racjonalne i prostsze od strony psychiki, z tej racji bowiem, że umysł dostaje wytłumaczenie i uzasadnienie, bez którego potrafi wewnętrznie protestować i generować złe emocje. Dokładnie jak w życiu – zawsze w umyśle kiełkuje bunt, gdy zmuszamy się do działania w oparciu o przesłanki, których nie rozumiemy lub ich nie znamy.
Z góry możemy wyznaczyć poziomy wszystkich stopów dla formacji, jak tylko się one wypełnią i następuje z nich wybicie. To pozwala również z góry dopasować wielkość pozycji.
Istnieje jednak jeden zasadniczy i bardzo istotny problem:
Skąd wiadomo, że tak właśnie ustawione stop-lossy działają? W sensie zapewnienia wszelkim tym narzędziom zyskowności czy choćby przyzwoitej trafności.
Otóż literatura nie przynosi żadnej sensownej odpowiedzi w tej mierze. Temat jest raczej przemilczany, brak dowodów, testów, weryfikacji. Nawet w książkach wielokrotnie cytowanego przeze mnie na blogu Thomasa Bulkowskiego, który zajął się w swoich pracach obszernym dokumentowaniem skuteczności wszystkich znanych formacji, nie znajdziemy jakiejś szczególnej wiedzy na temat stop-lossów. Jak w takim razie do tego problemu podejść? Komu lub czemu zaufać? Postaram się poniżej sprawę nieco rozjaśnić.
Bulkowski, który do tej pory według mojej wiedzy zajął się badaniem skuteczności formacji najszerzej i najdokładniej, ale także inni propagatorzy A.T., przybliża(ją) wszelkie aspekty formacji i ich statystyki od strony mechaniki i logiki ich działania, a NIE OD STRONY ZARZĄDZANIA RYZYKIEM. Formacje powstały po to by:
- pomóc odszukiwać odwrót lub kontynuację trendu,
- wskazywać bardzo prawdopodobne następstwa wcześniejszych ruchów cen,
- porządkować szeregi cenowe w możliwe do percepcji i analizy formy,
- ułatwiać inwestorom nawigację po rynku i wykresach,
- ujednolicić komunikację i wymianę pomysłów między inwestorami,
- stanowić podbudowę strategii (a nie strategię samą w sobie),
i te właśnie funkcje w literaturze są przedmiotem dociekań. W tym układzie liczą się przede wszystkim wybicia, zasięgi, wszelkie filtry, niuanse kształtu, parametry budowy czy umiejscowienie formacji/narzędzi w trendzie.
Natomiast kwestie operowania za ich pomocą na ryzyku to zupełnie inna bajka. Jak zawsze zwykłem powtarzać: podręczniki do A.T. uczą Analizy technicznej, a nie zarabiania! To ostatnie obejmuje przecież nie tylko sam wykres lub jego element typu formacja lub/i wskaźnik, ale przede wszystkim: zarządzanie ryzykiem (stopy wszelkiego rodzaju), zarządzanie wielkością pozycji, zarządzanie kapitałami (dywersyfikacja, alokacja). Sam stop-loss nie ma specjalnie znaczenia dla efektywności tradingu w oderwaniu od tych wszystkich elementów, musi być wpasowany w całość strategii i w cele inwestującego. Ten sam stop-loss może dla jednego tradera okazać się skuteczny, dla innego bezużyteczny, wszystko zależy od tego jak zaplanowane i przeprowadzone są choćby wszelkie operacje z zamykaniem zyskownych pozycji. Ważnym składnikiem tego równania jest również element losowości, zwykle niedocenianej lub pomijanej, a jakże wpływającej na rozkłady i wielkości zysków czy strat.
Co to wszystko oznacza w kwestii stop-lossów wyrysowanych na powyższym obrazku, jak i stopów ustalonych w podręcznikach dla wszystkich innych narzędzi A.T.? Mniej więcej tyle, że:
- nie gwarantują one w żadnym razie efektu w postaci zyskownego działania formacji (i innych technicznych narzędzi),
- istnieją zasadniczo jedynie dla wypełnienia logicznego celu funkcjonowania formacji,
- powstały na bazie wielokrotnych obserwacji, doświadczeń i sugestii, a nie w oparciu o twarde testy danych historycznych,
- mogą być modyfikowane zależnie od potrzeb inwestującego.
Dokładnie to samo można napisać w odniesieniu do kwestii: stopów kasujących zyski, wielkości pozycji czy też samych parametrów narzędzi (typu:RSI z 14 czy 20 okresów?).
Mam nadzieję, że takie postawienie problemu pomoże choć trochę w zrozumieniu tematu zalet i niedoskonałości A.T. oraz stanie się dobrą bazą dalszych rozważań.
CDN
—kat—



