

Zapraszam do przeczytania wpisu gościnnego. Jest nam niezmiernie miło zaprezentować skrót pracy, która została nagrodzona w konkursie na referat naukowy w ramach III Kongresu Rynku Kapitałowego. Jej autorem jest Dr hab., prof. SGH, Krzysztof Borowski.
Parafrazując pewną reklamę, autor sprawdza, czy nasze pieniądze mogą pracować, gdy my wypoczywamy (w weekend) 😉
Analiza stóp zwrotu overnight oraz badanie efektu weekendowego na przykładzie indeksów wybranych giełd światowych
We współczesnych finansach problem efektywność rynków finansowych jest jednym z najbardziej istotnych – liczbę publikacji poświęconych temu zagadnieniu mierzy się już w tysiącach (pisaliśmy o tym na blogach m.in. w serii Anomalie na rynku akcji). W wielu pracach empirycznych zajmujących się analizą szeregów czasowych stóp zwrotu i cen akcji, stwierdzono występowanie statystycznie istotnych efektów kalendarzowych oraz efektów związanych z wielkością spółek. Efekty te noszą nazwę „anomalii” ponieważ ich występowanie świadczy przeciw efektywności rynku. Do grupy tzw. efektów kalendarzowych można zaliczyć m.in.:
Efekty dni tygodnia – osiąganie niższych stóp zwrotu przez indeksy giełdowe w poszczególne dni tygodnia.
Efekty miesięczne – osiąganie przez portfel replikujący określony indeks giełdowy wyższych stóp zwrotu w poszczególnych miesiącach. Do najbardziej popularnych należy tzw. efekt stycznia, tj. tendencja do wzrostów indeksów giełdowych w pierwszym miesiącu roku. Innym jest też tzw. „rajd Świętego Mikołaja” objawiający się zwyżką cen akcji w grudniu.
Inne efekty sezonowe – np. tendencja do uzyskiwania przez indeksy giełdowe wyższych stóp zwrotu w pierwszej połowie miesiąca niż w drugiej.
Co inwestorom daje badanie problematyki efektywności rynków finansowych?
Jeśli rynki finansowe okazałby się nie być efektywne, wtedy istniałaby możliwość wykorzystania tego faktu. Bowiem poprzez umiejętne inwestowanie można uzyskiwać wyższe stopy zwrotu niż określony indeks giełdowy (tj. benchmark). Ponadto wykazanie faktu, że rynek nie jest efektywny w formie słabej, stanowi klucz do zaakceptowania występowania trendów na rynku, co z kolei prowadzi do uznania analizy technicznej (tak uwielbianej przez inwestorów indywidualnych) jako ważnego narzędzia podejmowania decyzji inwestycyjnych. Przypomnijmy, że twórca teorii efektywności E. Fama przyjął założenie, że ruchy cen aktywów na rynkach finansowych są przypadkowe, tzn. podlegają procesowi losowemu i w przybliżaniu przypominają ruch random walk.
Co mamy na myśli przez umiejętne inwestowanie na rynku?
Po prostu stosowanie określonych strategii inwestycyjnych. Wyobraźmy sobie następującą strategię. Na koniec każdej sesji kupujemy portfel aktywów replikujący określony indeks giełdowy, a na otwarciu następnej sprzedajemy go. Zauważmy, że możemy kupić akcje w piątek i sprzedać w poniedziałek rano – jeśli średnia stopa zwrotu dla takiej strategii przy przyjęciu poziomu ufności 95% nie będzie statystycznie równa zero, wtedy będzie występował tzw. efekt wekeendowy, co przy regularnym stosowaniu pozwoliłoby inwestorom uzyskiwać wyższe stopy zwrotu niż stopa zwrotu z portfela rynkowego. Zauważmy, że w inne dni tygodnia również możemy posługiwać się tą strategią: kupno w poniedziałek na zamknięciu i sprzedaż we wtorek na otwarciu, czy też kupno we wtorek na zamknięciu a sprzedaż w środę na otwarciu itd. Ponadto interesuje nas takt czy na innych rynkach niż GPW strategia ta okazałby się efektywna?
Pod lupę wziętych zostało 15 głównych indeksów: Nikkei, DAX. CAC 40, FTSE 100, Bovespa, Buenos, Hang Seng, MEX, S&P 500, All-ordinaries,Shanghai (B-shares), DJIA, BUX, TSE 300 i WIG – w różnych interwałach czasowych (dostępność poszczególnych indeksów wynikała z wykorzystanej bazy danych). Wyniki testów zamieszone zostały w tabeli nr 1.
Tabela 1. Test hipotezy o zerowej i nominalna stopa zwrotu dla analizowanych indeksów giełdowych w poszczególnych ujęciach
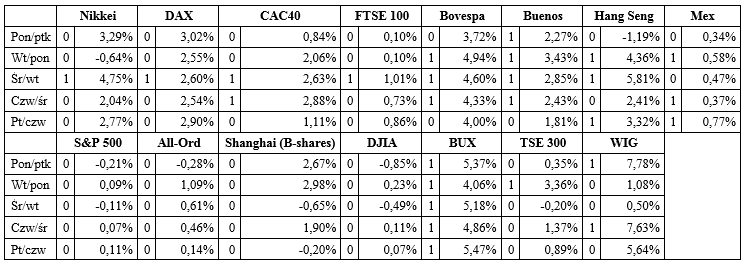
Zapis „Pon/ptk” oznacza nominalną stopę zwrotu w strategii nabycia portfela na piątkowym zamknięciu i sprzedaży na poniedziałkowych. Analogiczny zapis przeprowadzony został dla pozostałych 4 strategii. Przez nominalną stopę zwrotu rozumiemy w tym przypadku średnią stopę zwrotu uzyskaną przy zastosowaniu strategii overnight przemnożoną przez 52, co w przybliżeniu odpowiada ilości tygodni w roku.
Liczba 1 oznacza, że w wyniku przeprowadzonych testów nie można odrzucić hipotezy zerowej – tzn. że średnia stopa zwrotu jest w danej strategii różna od zera (przy zadanym poziomie ufności).
Liczba 0 oznacza, że w wyniku przeprowadzonych testów należy odrzucić hipotezę zerową – co oznacza, że średnia stopa zwrotu dla danej strategii jest równa zero (przy zadanym poziomie ufności).
Zatem występowanie nieefektywności rynków wykazane zostało w następujących przypadkach (w nawisie podano liczbę wystąpień na przestrzeni tygodnia): Japonia (1), Niemcy (1), Wielka Brytania (1), Kanada (1), Francja (2), Polska (2), Brazylia (3), Meksyk (3), Hong Kong (3), Argentyna (4) i Węgry (5). Nie stwierdzono występowania stóp zwrotu istotnie różnych od zera przy zachowaniu strategii inwestycyjnej overnight dla takich indeksów jak: S&P 500, Shanghai, DJIA i All-ord.
Czy da się na tym zarobić?
Niestety wykorzystanie występujących nieefektywności jest niezmiernie utrudnione ze względu na wysokość prowizji maklerskich. Jeśli weźmiemy pod uwagę najwyższą nominalną stopę zwrotu z tabeli 1, tj. 7,78%, wtedy przy 52 transakcjach kupna/sprzedaży (w obie strony mamy łącznie 104 transakcje) nominalna stopa zwrotu na jedną transakcję byłaby równa 0,075% (w ujęciu arytmetycznym). Prowizja niższa niż 0,075% w przypadku akcji jest obecnie niemożliwa do uzyskania w polskich biurach maklerskich. Pewnym pocieszeniem może być fakt, że nawet największe rynki nie są tak do końca doskonałe.
Informacja o autorze
Dr hab. prof. SGH Krzysztof Borowski
Wykładowca na studiach licencjackich, magisterskich, doktoranckich i podyplomowych SGH, pracownik Departamentu Operacji Krajowych NBP. Specjalizuje się w następujących obszarach badawczych: bankowość inwestycyjna, inwestycje alternatywne, finanse behawioralne, analiza techniczna i fundamentalna. Doświadczenie na rynku finansowym zdobywał zarówno w kraju jak i za granicą. Autor 7 monografii i ok. 100 artykułów z zakresu finansów, a także ponad 10 000 analiz technicznych zamieszonych na stronach internetowych biur maklerskich, w których wcześniej pracował. Analityk techniczny roku 2012 wg. Gazety Giełdy Parkiet. Zdobywca nagroda Komitetu Nauk o Finansach Polskiej Akademii Nauk za wybitne osiągnięcia w dziedzinie finansów w 2012 r. Współpracuje z następującymi uniwersytetami: Hertfortsire (Wielka Brytania), Gran Canaria i Alicante (oba z Hiszpanii), na których prowadził wykłady w języku angielskimi i hiszpańskim.



Dodaj komentarz