

W USA aż 73% inwestorów indywidualnych konsultuje z doradcą finansowym decyzję o zakupie akcji lub jednostek funduszu inwestycyjnego. Rola doradców finansowych, czy to niezależnych czy to pracujących dla banków i domów maklerskich, rośnie także w Polsce.
Większość doradców świadczących usługi drobnym klientom wynagradzana jest przez system prowizji powiązanych z przychodami (w postaci prowizji i opłat), które generują ich klienci. Rodzi to oczywisty konflikt interesów.
W interesie inwestorów jest posiadanie portfela generującego wysokie stopy zwrotu. W interesie doradców finansowych jest przekonanie inwestorów do posiadania portfela złożonego z instrumentów generujących wysokie prowizje dla doradców. Te dwa cele nie zawsze są ze sobą w zgodzie. Mało tego, aktualny stan wiedzy wskazuje, że te dwa cele z reguły sobie zaprzeczają. Dlaczego?
Istniejące badania pokazują, że przeciętny indywidualny inwestor traci wskutek zbyt częstego ‘rebalansowania’ portfela. Sugerują także, że korzystnie z ‘niskokosztowych’ funduszy indeksowych jest korzystniejsze od korzystania z drogich, aktywnie zarządzanych funduszy inwestycyjnych. Proszę spojrzeć na średnie roczne stopy zwrotu, w 20-letnim okresie inwestycyjnym, inwestorów w amerykańskie fundusze inwestycyjne i indeksu S&P500, który jest podstawowym benchmarkiem tych funduszy:
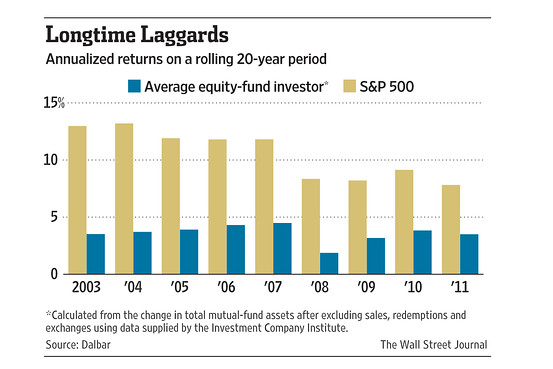
Trzy podstawowe przyczyny widocznej na wykresie, niekorzystnej dla indywidualnych inwestorów różnicy to:
- nieudane próby ‘wyczucia rynku’ (market timing – próby ‘łapania’ dołków i górek)
- słaba postawa zarządzających funduszami
- koszty inwestycji w fundusze
Wróćmy do doradców finansowych. Trójka badaczy, Sendhil Mullainathan, Markus Noeth oraz Antoinette Schoar postanowiła sprawdzić jak doradcy finansowi radzą sobie z opisanym w trzecim akapicie konfliktem interesów. Co zrobili? Do losowo wybranej grupy doradców inwestycyjnych wysłali audytorów.
Wyszkoleni audytorzy z zewnętrznej firmy audytorskiej ‘udawali’ realnych klientów z niższych poziomów zamożności (audytorzy ‘posiadali’ albo od 45 000 do 55 000 USD majątku albo od 95 000 do 105 000 USD majątku). Audytorzy zróżnicowani byli pod względem demograficznym: wieku, płci i statusu cywilnego. Badanie było potrójnie ślepe – ani doradcy, ani audytorzy ani firma audytorska nie znała rzeczywistych celów badania.
Audytorom losowo przydzielono 4 portfele – 2 skrzywione portfele, jeden efektywny, 'podręcznikowy’ portfel i jeden portfel składający się z gotówki (przy czym audytor informował doradcę, że chce zwiększyć ryzyko portfela).
Pierwszy portfel skrzywiony był w stronę ‘gonienia za wynikami’ – 30% portfela zainwestowane jest w sektorowy ETF, który osiągnął dobre wyniki w poprzednim roku a audytor zainteresowany jest inwestycją w inne sektory, które osiągnęły ostatnio wysokie stopy zwrotu. To portfel niekorzystny dla przeciętnego inwestora (ze względu na zbyt częste rebalansowanie – dobrze stworzone strategie momentum potrafią skutecznie wykorzystywać jedną z bardziej stabilnych anomalii rynkowych) lecz korzystny dla doradcy inwestycyjnego (wysokie obroty generujący wysokie prowizje)
Drugi portfel był ‘lokalnie skrzywiony’ – 30% portfela zainwestowane było w akcje firmy, w której pracował audytor. To portfel niekorzystny dla klienta (zbyt mała dywersyfikacja) i doradcy inwestycyjnego (niewielkie obroty w portfelu).
Trzeci portfel był zbliżony do ideału – zdywersyfikowany, składający się z niskokosztowych ETF i obligacji.
Co się okazało?
Doradcy finansowi byli częściej pozytywnie nastawieni do pierwszego portfela (‘gonienia za wynikami’) i częściej negatywnie nastawieni do ‘lokalnie skrzywionego’ portfela i negatywnie nastawieniu do portfela zbliżonego do poradnikowego ideału.
Doradcy finansowi wykazali zdecydowane skrzywienie w stronę wysokokosztowych, aktywnie zarządzanych funduszy – polecali je na 50% spotkań doradczych z audytorami (284 spotkania uwzględniono w badaniu). Dla porównania, na zaledwie 7,5% spotkań polecali niskokosztowe ETF (fundusze indeksowe notowane na giełdach).
Gdy doradcy finansowi wspominali o opłatach, umniejszali ich znaczenie bez posuwania się do jawnego kłamstwa, na przykład mówili coś w rodzaju ‘ten fundusz pobiera 2% opłaty za zarządzanie ale nie jest to dużo powyżej średniej dla rynku’.
Warto podkreślić, że spontanicznie (bez interwencji klienta-audytora) doradcy finansowi wspominali o opłatach w 57% przypadków.
Okazało się, że 3/4 sytuacji (zaledwie!) doradcy finansowi pytali o istotne dane demograficzne i ekonomiczne (wiek, status rodzinny, oszczędności, dochody), które mogą determinować poziom awersji do ryzyka, horyzont czasowy inwestycji. W jaki sposób wykorzystywali te informacje?
- zamożniejszym klientom częściej rekomendowali inwestycje na rynku akcyjnym
- klientom w związkach małżeńskich częściej polecali niepłynne aktywa (czy takie istnieją dla drobnego inwestora?)
- kobietom polecano aktywa o większej płynności, bardziej lokalne inwestowanie (niska ekspozycja na rynki międzynarodowe) oraz rzadziej polecano aktywnie zarządzane fundusze
- badacze nie stwierdzili zróżnicowania rekomendacji inwestycyjnych ze względu na wiek klientów
- autorzy zauważyli natomiast, że doradcy częściej dobrowolnie informowali o opłatach starszych klientów
Mullainathan, Noeth i Schoar zwrócili uwagę, że doradcy inwestycyjni bardzo rzadko otwarcie krytykowali portfele klientów choć ich rekomendacje inwestycyjne wyraźnie wskazywały pozytywne lub negatywne nastawienie doradców do portfeli inwestycyjnych klientów. Innymi słowy, początkowa reakcja na portfele klientów bardzo odbiegała od udzielanych rekomendacji.
Autorzy podkreślają, że rezultaty wskazują, że doradcy finansowi nie są w stanie zneutralizować skrzywienia inwestorów indywidualnych, zwłaszcza jeśli skrzywienia te leżą w ich ekonomicznym interesie. Co więcej, doradcy finansowi gotowi są rekomendować klientom mniej efektywne rozwiązania inwestycyjne jeśli generują one wyższe prowizje dla doradców, a więc leżą w ich ekonomicznym interesie.
Myślę, że najbardziej zdumiewającym wynikiem badania jest fakt, że pomimo opisywanych wyżej zachowań doradców finansowych aż 70% audytorów odpowiedziała w kwestionariuszu, że chciałaby wrócić do audytowanych przez siebie doradców z własnymi pieniędzmi!



Dodaj komentarz