
Kilka kluczowych problemów związanych z analizą rynków akcyjnych utrudnia inwestorom wyrobienie sobie zrównoważonego podejścia do rynków wschodzących. To ważne zagadnienie także dla polskich inwestorów.
Przy próbach spojrzenia na rynki akcyjne w długim horyzoncie czasowym inwestorzy napotykają na dwa powiązane ze sobą problemy. Najbardziej rozbudowane dane obejmują rynki, które okazały się totalnymi zwycięzcami. Oczywistym przykładem takiego rynku są USA. Z punktu widzenia historii gospodarczej i politycznej XX wieku był to bardzo nietypowy rynek akcyjny. Mimo to, to właśnie na tym rynku oparta jest znakomita część badań i analiz.
Odwrotna sytuacja ma miejsce w przypadku rynków, które okazały się totalnymi porażkami. Badacze nie dysponują rzetelnymi zbiorami danych z tych rynków co uniemożliwia uwzględnienie ich w zestawieniach. Historyczne zestawienia globalnych rynków akcyjnych uginają się więc od ciężaru survivorship bias.
Twórcy Credit Suisse Global Investment Returns Yearbook (GIRY) intensywnie pracują nad stworzeniem zestawienia najważniejszych rynków finansowych wolnego od survivorship bias i obejmującego jak największą część globalnego rynku. W wydaniu z 2018 zamieścili interesujące porównanie akcyjnych rynków rozwiniętych i wschodzących w latach 1900 – 2017*.
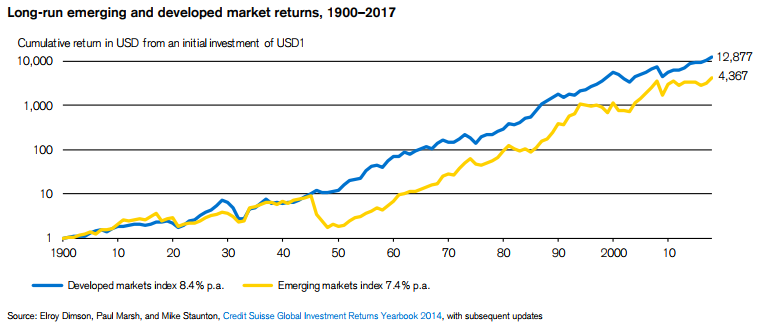
Myślę, że powyższe zestawienie może być sporym zaskoczeniem dla części inwestorów. Rynki wschodzące traktowane są jako rynki rosnące i wielu inwestorów zakłada, że zapewniają wyższe stopy wzrostu od rynków rozwiniętych (przy większej zmienności). Z zestawienia Dimsona, Marsha i Stauntona wynika, że rynki wschodzące przegrały w ostatnich 117 latach z rynkami rozwiniętymi pod względem generowanych stóp zwrotu.
Przyczyny tej porażki są dobrze widoczne na wykresie: rewolucja z 1917 roku w Rosji, II wojna światowa i rewolucja komunistyczna w Chinach w 1949. Myślę, że nie będzie nadużyciem stwierdzenie, że przyczyną słabszej postawy rynków wschodzących było zrealizowanie się ryzyka politycznego i geopolitycznego.
Jeżeli weźmiemy pod uwagę długi horyzont czasowy, liczony dekadami a nie latami, to powyższy wykres jest niezwykle silnym argumentem na rzecz dywersyfikacji geograficznej dla inwestorów. Zwłaszcza dla inwestorów zlokalizowanych w państwach, które w ostatnich 100 latach regularnie doświadczały geopolitycznych i politycznych katastrof. Tym bardziej, że nie dysponujemy sensownymi argumentami potwierdzającymi, że jako cywilizacja przeszliśmy do bardziej stabilnego, mniej konfliktowego etapu rozwoju.
Chciałbym podkreślić, że powyższe argumenty dotyczą długiego horyzontu czasowego, liczonego w dekadach. Z drugiej strony, to właśnie taki horyzont inwestycyjny mają inwestorzy oszczędzający na emeryturę.
* Kryterium rynku rozwiniętego jest tu odpowiednio wysoki (w kontekście historycznym) PKB per capita. W bazie GIRY znajdują się 23 państwa z serią danych od 1900 roku. W 1900 roku z tych 23 państw siedem zaklasyfikowano jako wschodzące: Chiny, Finlandia, Japonia, Portugalia, Rosja, RPA i Hiszpania. Pozostałe państwa miały status rozwiniętych: USA, Kanada, Austria, Belgia, Francja, Niemcy, Irlandia, Włochy, Holandia, Dania, Norwegia, Szwecja, Szwajcaria, UK, Australia i Nowa Zelandia.
Zestawienie poniżej nie obejmuje jednak tylko państw z bazy GIRY. Wraz z pojawieniem się danych dla nowego rynku akcyjnego był on dołączany do jednej z grup: na przykład Brazylia i India dołączyły do koszyka rynków wschodzących w 1955 roku. Część państw zdołała z kolei przeskoczyć z koszyka państw wschodzących do rozwiniętych, na przykład Japonia w 1967 roku.
Wreszcie, gdy było to możliwe koszykami rynków wschodzących i rozwiniętych stały się uznane indeksy: MSCI Emerging Markets w 1988 dla rynków wschodzących i MSCI Developed World w 1970 roku dla rynków rozwiniętych.



