

Na dokładkę 4 pozostałe pytania wraz z zaskakującymi odpowiedziami.
Dla przypomnienia – poprzednie pytania w tym-> wpisie.
Tłumaczę bezpośrednio z tekstu, jaki ukazał się w serwisie Wall Street Journal 19.X.2017.
Pytanie 5.
Michael jest pasjonatem ochrony środowiska i chce by jego inwestycje odzwierciedlały wyznawane przez niego wartości. Wybiera fundusz inwestycyjny, który wyłącza akcje spółek szkodliwych dla środowiska, wiedząc, że roczne zwroty tego funduszu będą prawdopodobnie 1 punkt procentowy niższe niż te w konwencjonalnym funduszu. Taki wybór ma sens.
Prawda czy fałsz?
Prawda.
Zamiast matematyki, tym razem wchodzimy w etykę, morale i wartości. Oczywiście sens takiego wyboru jest prawdziwy dla Michaela, nie musi być dla nikogo innego. Potrzeba życia zgodnie z wartościami jest tak samo ważna jak wszystkie inne potrzeby ujęte w tzw. piramidzie Masłowa.
Profesor Statman tłumaczy, że zwykle oddzielamy „produkcję” pieniędzy do ich „użycia”, ale można z szacunkiem dla własnych wartości podejść zrównoważenie do jednego i drugiego. Alternatywa to włożenie środków w tradycyjny fundusz i przeznaczenie nadwyżki 1 punktu procentowego na jakiś cel związany ze środowiskiem.
Zakładam, że autor również odpowiedziałby „prawda” na pytanie, czy ma sens dla kogoś innego inwestowanie tylko w spółki szkodliwe dla środowiska.
Natomiast uważam, że ów jeden punkt procentowy różnicy może być psychologiczną pułapką.
Po pierwsze dlatego, że nie ma możliwości z góry przewidzenia, czy dany fundusz osiągnie lepsze czy gorsze wyniki od innego, więc na wartości trzeba by teoretycznie głosować niezależnie do matematyki.
Po drugie jednak – czy matematyka na pewno jest tutaj nieistotna? Bo co gdy na przykład fundusz „nieszkodliwy” będzie zarabiał 10 czy 20 punktów procentowych mniej? Gdzie leży tu granica?
Pytanie 6.
Możesz pokonać rynek kupując i trzymając akcje FAANG (Facebook, Amazon, Apple, Netflix i Google). „Po około dekadzie to zrobi mnie nieprzyzwoicie bogatym” mówi Jim.
Prawda czy fałsz?
Fałsz.
W tych krótkich 2 zdaniach kryje się nawet kilka błędów poznawczych. Zaprezentuję je nieco bardziej przejrzyście niż profesor Statman:
Pierwszy – błąd myślenia wstecznego (ang. hinsight bias). Z perspektywy czasu wszystko wydaje nam się proste, przewidywalne, jednowymiarowe. Ani nic takie nigdy nie jest, ani nie ma żadnej pewności, że ta dominacja i dobre wzrosty FAANG powtórzą się w przyszłości, ani nawet, że te spółki za dekadę będą jeszcze istnieć.
Drugi – pogoń za zwycięzcami (ang. chase winners). Inwestorzy często z braku innych narzędzi lub po prostu podświadomie ekstrapolują ostatnie trendy w najbliższą przyszłość, co daje im przekonanie o dalszych wzrostach podobnej miary. Akurat w tym przypadku autor pytania nieco nie docenił rynkowej realności. Efekt impetu (ang. momentum) potwierdza statystyka, w której szansę na większe wzrosty w najbliższej przyszłości mają właśnie ostatni zwycięzcy. Nie jest to jednak efekt długoterminowy (maksymalnie do ok 3 lat).
Trzeci – media społecznościowe powodują, że wiele osób z łatwością zakłada maski, w tym maskę konfabulatora (świadomą lub nie). I nigdy nie mamy pewności czy ów Jim z przykładu nie chwali czasem jedynie swoje wybrane, zyskujące aktywa, ani nie wiemy kiedy je naprawdę kupił, lub ile stracił na innych akcjach itd. Badania pokazują, że aktywność tego typu „guru” wzmaga się w chwili, gdy dopadają ich krótkoterminowe zyski.
Czwarty – nazywam go „mowa jest tania” (ang. talk is cheap). Mamy tu nie tylko klasyczne „co by było gdyby”, ale także efekt strachu – bo czy naprawdę każdy kto mówi o 10-letnim horyzoncie jest w stanie go wytrzymać bez względu na warunki rynkowe?
Piąte – po angielsku brzmi mnie więcej „nie ścigaj się z Jonesami” (albo inną rodziną, nazwisko nieistotne). Rób swoje zamiast naśladować lub próbować prześcignąć za wszelką cenę innych, to zwykle źródło wielu frustracji i nieszczęść finansowych. Tym bardziej jeśli nie wiesz, czy oni czasami sami się nie przekredytowali aby się pokazać.
Pytanie 7
Korelacja między stopami zwrotu z akcji amerykańskich i zagranicznych wynosi w przybliżeniu 0,9. To całkiem spora korelacja jeśli wziąć pod uwagę, że 1,00 oznacza najwyższą możliwą korelację. Taka wysoka korelacja oznacza, że nie ma korzyści z globalnej dywersyfikacji portfela pomiędzy akcjami w USA i zagranicznymi.
Prawda czy fałsz?
Fałsz.
Wystarczy spojrzeć na poniższy wykres, który pokazuje okresy gdy na przemian zmiany indeksu S&P 500 są wyższe lub niższe niż akcji zagranicznych, reprezentowanych przez indeks MSCI EAFE od 1972 roku:
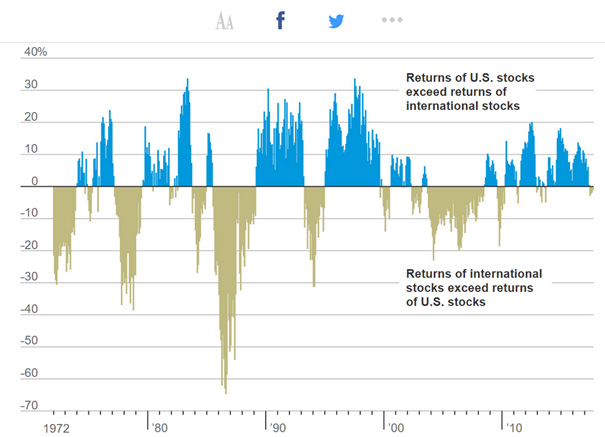
Źródło: Meir Statman „Finance for Normal People: How Investors and Markets Behave”
Niebieskie obszary pokazują o ile wygrywał w danym czasie indeks amerykański, zielonkawe – o ile wygrywała reszta świata nad S&P500. Korelacja mówi bowiem jedynie o wartości średniej w całym okresie, ale w poszczególnych oknach czasowych widać istotne wahania.
Gdyby podzielić portfel na pół i zainwestować w oba indeksy, mielibyśmy zwroty na poziomie średniej z obu wartości, ale również obsunięcia były o kilka procent niższe niż zjazdy na pojedynczym indeksie. Coś za coś, ale generalnie dywersyfikacja ma pomóc ograniczyć ryzyko.
Pytanie 8.
Cena kawy latte venti w Starbucksie wynosi nieco ponad 4 dolary, co łącznie składa się na kwotę średnio 500 USD rocznie jeśli pijesz 10 latte każdego miesiąca. Jeśli masz 25 lat, 500 USD z jednorocznej wartości tych latte złożyłoby się na nieco ponad 5.000 USD w czasie 40 lat do twojej emerytury w 65 roku, o ile zaoszczędzisz to na rachunku z roczną stopą odsetek 6%. Więc najlepiej zapomnieć o latte.
Prawda czy fałsz?
Fałsz
Ponownie wchodzimy w dość miękkie preferencje. Dla jednego inwestora liczyć się może kasa za wszelką cenę i nie pozwoli sobie na przyjemności, dla innego wypicie tej kawy ma większą wartość niż odsetki za ileśdziesiąt lat. A za kawę można podstawić dowolny produkt.
Jak słusznie przytacza Statman powiedzenie swojej matki:
„Wydawaj pieniądze, ale ich nie marnuj”
I jeszcze:
„Nie rób cnoty z oszczędzania, a przywary z wydawania”.
—kat—



Dodaj komentarz