

Zastanawiałem się czy warto pisać na Blogach Bossy o zamknięciu autorskiego funduszu profesora Krzysztofa Rybińskiego. Podjęcie tematu przez Bloomberga zaważyło na decyzji o skomentowaniu tego wydarzenia.
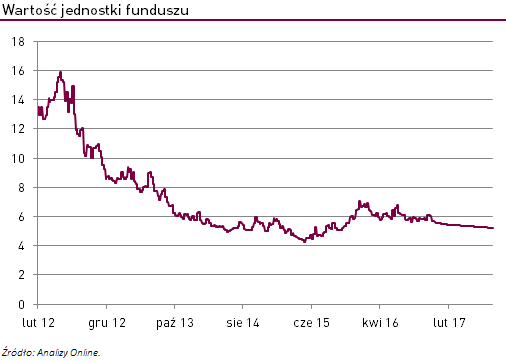
Kilka dni temu zniknął z rynku fundusz Eurogeddon. Fundusz nie został całkowicie zlikwidowany. Został zamieniony w fundusz Beta-plus, który ma inwestować w akcje rynków rozwiniętych. Z tego powodu będą dziś dwa wykresy dnia. Pierwszy z nich to notowania Eurogeddonu:
Drugim wykresem dnia są notowania rozwiniętych rynków akcyjnych reprezentowane przez indeks MSCI World:
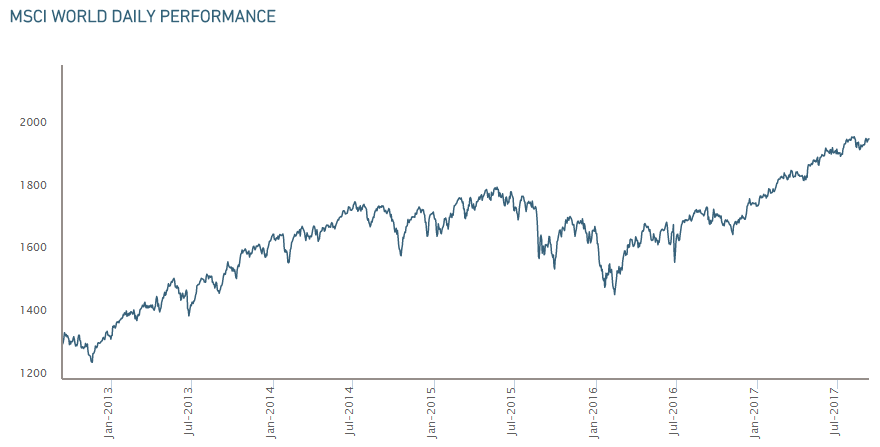
Działania Opery TFI pokazują, że nie tylko indywidualni inwestorzy podejmują decyzje w oparciu o zaobserwowane stopy zwrotu z relatywnie krótkiego okresu. Podobnej tendencji ulegają także firmy inwestycyjne, które tworzą produkty inwestycyjne bazujące na rozgrzanych rynkach i popularnych motywach inwestycyjnych. Można znaleźć dwa kluczowe powody takich działań. Po pierwsze pracownicy firm inwestycyjnych nie różnią się od inwestorów indywidualnych w kwestii traktowania wyników z nieodległego okresu jako wskazówki co do przyszłych wyników. Po drugie tworzenie produktów inwestycyjnych w oparciu o rozgrzane rynki istotnie ułatwia marketing takich wehikułów inwestycyjnych.
Warto zauważyć, że Eurogeddon został stworzony na bazie innego funduszu. Nazywał się Universa i był funduszem oportunistycznym – szybko i elastycznie reagującym na zmiany sytuacji rynkowej. Powstał w kwietniu 2009 roku a więc niemal w samym dołku bessy. W tym czasie idea funduszu niezmuszanego regułami do inwestowania w akcje, dynamicznie reagujące na gwałtowne ruchy rynku musiała się wydać atrakcyjna dla potencjalnych inwestorów.
Historia Universy, Eurogeddonu i Beta-plus pokazuje też jak istotnym problemem może być błąd przeżywalności (survivorship bias) w przypadku obliczania stóp zwrotu z funduszy inwestycyjnych czy oceny kompetencji firm oferujących produkty inwestycyjne. Standardową praktyką jest likwidowanie albo przekształcanie słabo spisujących się i tracących na popularności produktów inwestycyjnych. Nie jest to oczywiście zarzut. Podobne działania podejmuje się przecież w innych branżach.
Wspomniałem na początku tekstu, że tematem zniknięcia z rynku Eurogeddonu zajął się Bloomberg. Autorowi tekstu trzeba przyznać, że rzetelnie napisał, że autorski fundusz profesora Rybińskiego nigdy nie zdobył popularności a w momencie zamknięcia zarządzał zaledwie 150 tysiącami dolarów aktywów. To kwota wręcz śmieszna w globalnym biznesie inwestycyjnym. Podobnie zresztą jak wielkość zgromadzonych przez fundusz aktywów na początku jego działalności: 4,5 mln złotych czyli około 1,2 mln dolarów.
Pozwolę sobie zauważyć, że samo podjęcie tego tematu przez Bloomberg jest wyrazem tabloidyzacji nawet całkiem poważnych mediów finansowych.



Dodaj komentarz