
Wczoraj pisałem o wywiadzie z Cliffem Asnessem, który przeprowadzili prezenterzy podcastu Odd Lots. Inwestor wspomniał w nim o okresach bólu, które towarzyszą sytuacjom, w których strategia spisuje się istotnie gorzej od rynku.
W przypadku flagowego funduszu AQR, firmy inwestycyjnej, której Asness jest współzałożycielem, słabsze okresy wiążą się z reguły ze słabą postawą czynnika value. Podstawowa strategia opiera się na połączeniu w neutralnym rynkowo funduszu strategii momentum i strategii value.
Na szybko rosnących, „entuzjastycznych” rynkach spółki o niskich wskaźnikach fundamentalnych mogą spisywać się dużo gorzej od rynku, a luka w wycenie pomiędzy najniżej a najwyżej wycenianymi spółkami może się powiększać. Taka sytuacja rynkowa sprawia, że strategia value fatalnie się spisuje, a strategia momentum nie zawsze jest w stanie zrównoważyć tę słabość. Fundusz spisuje się gorzej od rynku, a inwestorzy coraz bardziej się niecierpliwią.
Czas odbicia po covidowym krachu był jednym z takich okresów próby dla strategii stosowanej przez Asnessa. Słabej postawie czynnika value towarzyszył wtedy krach momentum (momentum crash), wywołany odwróceniem się trendów rynkowych – dotychczas przegrane spółki szybko odbijały, a wygrane traciły. Innym okresem słabości był okres 2017–2020, tzw. „zima value”, w której strategie oparte na tym rynkowym czynniku fatalnie się spisywały.
Wczoraj wspomniałem, że Asness zwrócił uwagę na dwa czynniki związane z okresami bólu – emocjonalne i fundamentalne, czyli w jego przypadku zachowanie inwestorów, którzy powierzyli funduszowi swoje środki. Dziś zajmę się tym pierwszym czynnikiem – presją emocjonalną.
Zacznę od podkreślenia, że o emocjonalnej presji w okresie słabszych od rynku wyników otwarcie mówi jeden z najlepszych inwestorów kwantytatywnych na rynku, osoba łącząca akademickie fundamenty (promotorem doktoratu Asnessa był Eugene Fama) z rynkową praktyką. Asness ma w jednym palcu nie tylko teoretyczne, statystyczne fundamenty stosowanej strategii. Ma także niemal trzy dekady doświadczenia w implementacji tej strategii na rynku.
Przetrwał dwie rynkowe bessy – tę po bańce technologicznej i tę w okresie globalnego kryzysu finansowego – oraz krach covidowy. Ma za sobą dwie „zimy value” – tę z okresu bańki technologicznej i lat 2017–2020. Przeżył przynajmniej dwa okresy, w których jego strategia miała słabe wyniki i po których nastąpiło odbicie, które zniwelowało poprzedni okres słabości.
Mimo tych wszystkich czynników Cliff Asness odczuwa emocjonalną presję, gdy jego strategia słabo się spisuje. W wywiadzie mówi o tym, że długi okres słabszych wyników – np. dwuletni – sprawia, że inwestor jest przekonany, iż wszyscy mają go za idiotę. Takie wrażenie odnosi też z rozmów z inwestorami w jego funduszu.
W pierwszych kilku miesiącach słabości strategii są w stanie wysłuchiwać wyjaśnień, że jest to spodziewana chwilowa słabość. Im dłużej trwa okres słabych wyników, tym bardziej stają się krytyczni.
Asness opowiada anegdotę o rozmowach ze współzałożycielem jego firmy inwestycyjnej. Gdy Asness jest wyjątkowo sfrustrowany słabym dniem w słabym okresie dla stosowanej strategii, jego biznesowy partner pyta, dlaczego jest rozżalony. Asness wyjaśnia, że tracą pieniądze, a ich klienci mają do nich pretensje.
W tym momencie następuje pouczająca seria pytań i krótkich odpowiedzi:
Partner: Przecież jesteś pewien, że w końcu wygramy?
Asness: Tak.
Partner: Masz w funduszu swoje pieniądze i pieniądze swoich dzieci?
Asness: Tak.
Partner: Nie zrobiłbyś teraz niczego innego niż to, co właśnie robisz?
Asness: Nie zrobiłbym.
Partner: Więc na pewno wygramy. Wątpliwość dotyczy jedynie kwestii „kiedy”. Dlaczego się przejmujesz?
Asness: Dlaczego ty się nie przejmujesz?
Cliff Asness wyjaśnia, że jego postawa może mieć związek z tym, że ma więcej interakcji z klientami, a więc jest bardziej narażony na krytykę strategii i wątpliwości wobec jej poprawności.
Okresy bólu stanowią duże wyzwanie emocjonalne nawet dla inwestorów, którzy mają silne przekonanie o poprawności swojej strategii. Są jeszcze większym wyzwaniem dla inwestorów z mniejszą wiedzą i doświadczeniem rynkowym.
To jest moim zdaniem jeden z powodów, dla których aktywne inwestowanie po prostu nie jest dla wszystkich ludzi. Jeśli ktoś nie jest obdarzony wiarą w siebie pozwalającą przetrwać słabsze okresy, to ich nie przetrwa, nawet jeśli stosować będzie skuteczną strategię inwestycyjną. Skapituluje albo pod wpływem emocji zacznie coś przestawiać w swojej strategii, optymalizować ją pod konkretną sytuację rynkową i w końcu ją popsuje.
W tym miejscu pojawia się jeszcze jedna kwestia. Który okres bólu jest trudniejszy: ten, w którym następuje głębokie obsunięcie, ale portfel szybko wraca na historyczne szczyty, czy okres, w którym obsunięcie jest mniej dotkliwe, ale portfel znajduje się wyraźnie poniżej szczytów przez wiele miesięcy?
Asness twierdzi, że z punktu widzenia zarządzającego funduszem bardziej „zabójcza” jest długość – ze względu na zachowanie klientów funduszy. Jak jest w przypadku inwestorów indywidualnych?
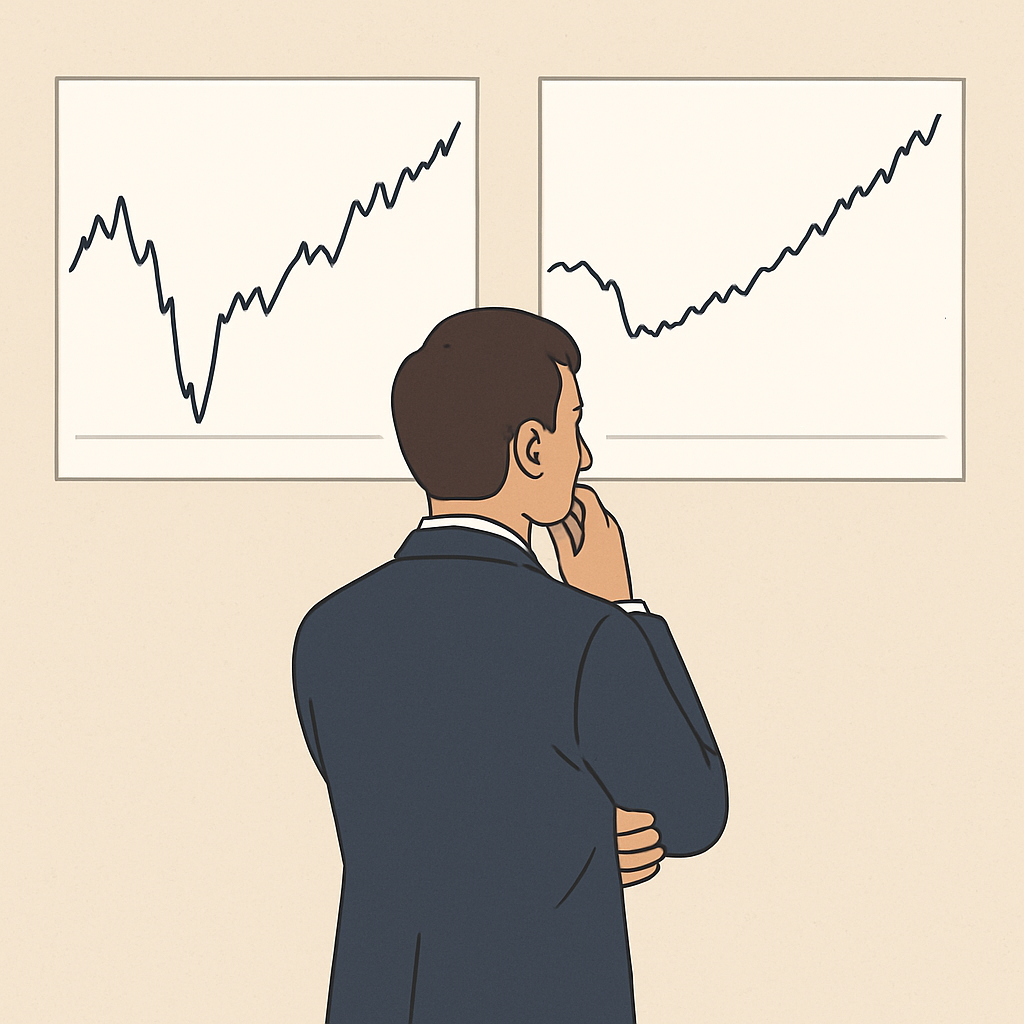 Wybralibyście obsunięcie o 50% i nowe maksimum portfela w okresie kilku miesięcy czy obsunięcie o 30% i nowe maksimum portfela po półtora roku?


