

Kilka tygodni temu Carl Richards zwrócił uwagę na kolosalną różnicę pomiędzy generalnie rozsądną postawą inwestycyjną a postawą, która ma największy sens w odniesieniu do konkretnego inwestora z konkretnymi preferencjami emocjonalnymi i celami finansowymi.
Richards posłużył się doświadczeniami jednego ze znajomych doradców finansowych, który w czasie pierwszej rozmowy z perspektywicznym klientem uświadomił sobie, że inwestor jest bardzo niezadowolony i niespokojny w związku z tym, że duża część jego aktywów ulokowana jest na rynku akcyjnym. Doradca zapytał go dlaczego zgodził się na kształt portfela inwestycyjnego, który ewidentnie uważa za zbyt ryzykowny. Potencjalny klient odpowiedział, że jego dotychczasowy doradca uważa, że pieniądze po prostu powinny być w ten sposób zainwestowane.
Po analizie sytuacji finansowej okazało się, że wspomniany inwestor jest całkiem zamożną osobą i bez większych problemów zrealizuje swoje cele finansowe nawet jeśli gotówka stanowić będzie większość portfela. Doradca zaproponował więc klientowi inną alokację aktywów: przeważającą bezpieczne instrumenty (w tym przypadku zapewne depozyty, lokaty i papiery skarbowe) i zapewniającą stały strumień dochodów. Było to rozwiązanie dopasowane zarówno do preferencji inwestora jak i jego celów finansowych.
Artykuł Richardsa przypomniałem sobie gdy czytałem reakcje czytelników na mój poprzedni tekst, w którym omówiłem badania pokazujące spadek zainteresowania rynkiem akcyjnym w młodym pokoleniu Polaków. Moim zdaniem istnieje kolosalna różnica pomiędzy podkreślaniem, że młodzi ludzie unikający rynku akcyjnego mogą wyrządzić sobie finansową szkodę przez ignorowanie stóp zwrotu z rynku akcyjnego a przekonywaniem konkretnych czytelników i potencjalnych inwestorów, że koniecznie powinni inwestować na rynku akcyjnym.
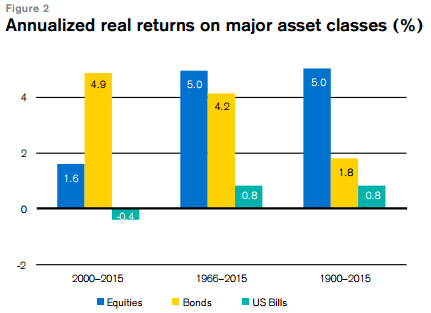
W ostatnich stu latach stopy zwrotu z rynku akcyjnego były na kluczowych rynkach finansowych znacznie wyższe niż stopy zwrotu z obligacji, rynku pieniężnego czy rynku nieruchomości. Ostatnie dekady zarówno w Polsce jak i na świecie to okres relatywnej słabości rynku akcyjnego i siły rynku obligacji. To także dekady dwóch relacjonowanych w mediach i eksploatowanych w popkulturze krachów giełdowych. Jednak w długim terminie przewaga rynku akcyjnego jest wyraźna. Pokazuje to poniższe zestawienie stóp zwrotu z globalnie zdywersyfikowanego portfela (stopy zwrotu w dolarach: zestawienie z punktu widzenia amerykańskich inwestorów) z najnowszego wydania Credit Suisse Global Investment Returns Yearbook:
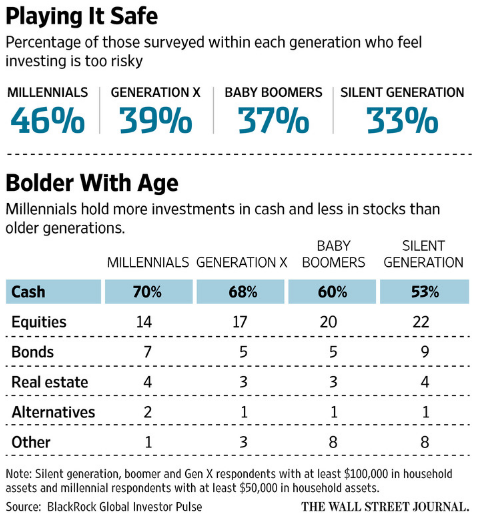
Warto pamiętać, że nadrzędnym celem inwestora powinno być zrealizowanie celów inwestycyjnych. Nie osiągnięcie tych celów to najważniejsze ryzyko inwestycyjne. Rzecz w tym, że może do tego dojść zarówno wskutek nierozważnych, zbyt ryzykownych inwestycji jak i wskutek zbyt ostrożnego inwestowania: na przykład wtedy gdy uzyskiwane stopy zwrotu nie pozwalają na zbudowanie adekwatnego kapitału emerytalnego przy przyjętej stopie oszczędności. Innymi słowy zbyt ostrożne inwestowanie, zbyt duża awersja do ryzyka mogą być traktowane jak błędy inwestycyjne. W ten sposób przedstawił sprawę na przykład Wall Street Journal gdy zasugerował, że wyróżniająca się na tle poprzednich pokoleń awersja do ryzyka millenialsów może im uniemożliwić zgromadzenie potrzebnego kapitału emerytalnego:
Tak więc na platformie jaką jest blog inwestycyjny mogę namawiać inwestorów by zastanowili się czy przyjęta postawa inwestycyjna może zapewnić realizację celów finansowych jakie przed swoimi inwestycjami postawili. Nie zamierzam natomiast upierać się, że każdy powinien inwestować na rynku akcyjnym bo jeśli ktoś z powodzeniem realizuje swoje zamierzenia inwestycyjne poza giełdą to nie ma żadnego powodu by zmieniał swoje nawyki.
Niepokojący jest natomiast fakt, że większość komentatorów, w ten czy inny sposób, dochodzi do wniosku, że kluczową rolę w odciąganiu młodych inwestorów od warszawskiej giełdy jest słaba koniunktura. Podobnie argumentował Grzegorz Zalewski. Jeśli tak rzeczywiście jest to młodzi Polacy wybrali jeden z najgorszych powodów by unikać giełdy. Słaba koniunktura na rynku to dużo lepszy moment na rozpoczęcie systematycznego, długoterminowego inwestowania niż środek hossy.



Dodaj komentarz