

Chciałbym wziąć choć trochę w obronę niektórych zawodników, startujących w różnego rodzaju mistrzostwach zarabiania i tracenia prawdziwych lub wirtualnych funduszy. Zdaje się, że przynajmniej dwa takie właśnie trwają – w jednym tratują się za własne pieniądze o Citroena, w drugim można wyklikać Porsche bez ryzyka.
Jeden z mechanicznych systemów, które zajeżdżam aktualnie na forexie ma takie oto parametry (dopasowałem wielkości kapitałów użytych w testach do warunków konkursowych):
- do maja 2006 wyniki hipotetyczne, maj 2006-marzec 2008 wyniki realne
- para funt/dolar GBP/USD
- lewar 1:100
- spread 3 pips (różnica między ofertami kupna-sprzedaży)
- brak poślizgów i prowizji
- każdorazowo do gry wystawiam tylko 1 pełen lot czyli depozyt ok. 2000 US$ obecnie
- kapitał początkowy 10 000 USD
- transakcje na danych 30 min.
- średnioroczny zysk (CAGR): 135, 56%
- ilość transakcji: 598
- ilość transakcji zyskownych: 42,31 %
- maksymalny spadek kapitału (max drawdown): 32,12 %
- Sharp ratio: 2,02
Krzywa zysków na wykresie poniżej:
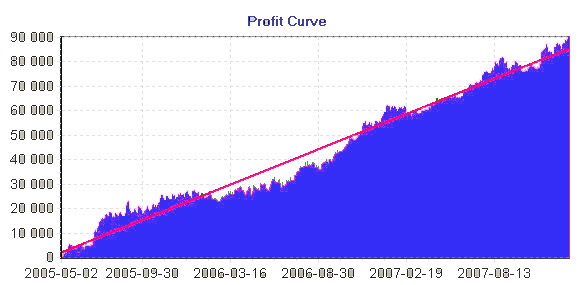
System dość zyskowny i do tej pory stabilny, wydaje się więc, że ma szanse w zawodach.
Zamieniamy więc wystawiany do gry kapitał z 1 lota na 100% zaangażowania w każdej transakcji. Zakładam, że robi tak większość uczestników w celu maksymalizacji zysku a nie ograniczania ryzyka.
Wyników nie podaję, z wykresu widać dlaczego:
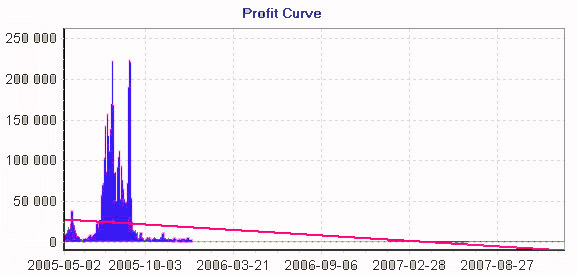
System nie wytrzymał nawet roku w warunkach pełnego zaangażowania. Zysk dwukrotnie sięgał powyżej 200 milionów $, maksymalny spadek przekraczał 90% by w końcu wyzerować rachunek…
Nie ma znaczenia od którego momentu rozpoczynałem test gdyż finał był za każdym razem identyczny jak wyżej.
Jest szansa, że trafiając w jeden z okresów wzrostowych krzywej zysku, dałoby się może nawet wygrać mistrzostwa. Ale jest to w tym wypadku kwestia szczęścia a nie umiejętności, włożonej pracy i inwencji. Nawet próba zagrania systemem, który właśnie przechodził spadki (drawdown) nie daje gwarancji choć zwiększa nieco prawdopodobieństwo wygranej…
-* Kathay *-



Dodaj komentarz