
Jak skutecznie zmasakrować rachunek

Chciałbym wziąć choć trochę w obronę niektórych zawodników, startujących w różnego rodzaju mistrzostwach zarabiania i tracenia prawdziwych lub wirtualnych funduszy. Zdaje się, że przynajmniej dwa takie właśnie trwają – w jednym tratują się za własne pieniądze o Citroena, w drugim można wyklikać Porsche bez ryzyka.

Jeden z mechanicznych systemów, które zajeżdżam aktualnie na forexie ma takie oto parametry (dopasowałem wielkości kapitałów użytych w testach do warunków konkursowych):

  • do maja 2006 wyniki hipotetyczne, maj 2006-marzec 2008 wyniki realne
  • para funt/dolar GBP/USD
  • lewar 1:100
  • spread 3 pips (różnica między ofertami kupna-sprzedaży)
  • brak poślizgów i prowizji
  • każdorazowo do gry wystawiam tylko 1 pełen lot czyli depozyt ok. 2000 US$ obecnie
  • kapitał początkowy 10 000 USD
  • transakcje na danych 30 min.
  • średnioroczny zysk (CAGR): 135, 56%
  • ilość transakcji: 598
  • ilość transakcji zyskownych: 42,31 %
  • maksymalny spadek kapitału (max drawdown): 32,12 %
  • Sharp ratio: 2,02

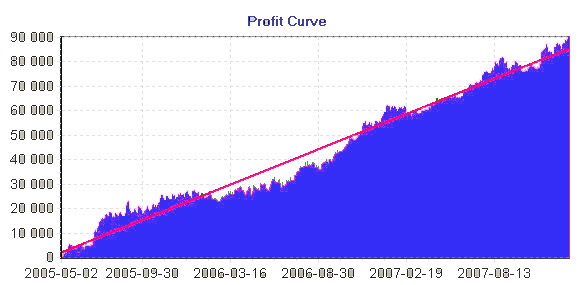
Krzywa zysków na wykresie poniżej:
funt_equity.jpg

System dość zyskowny i do tej pory stabilny, wydaje się więc, że ma szanse w zawodach.

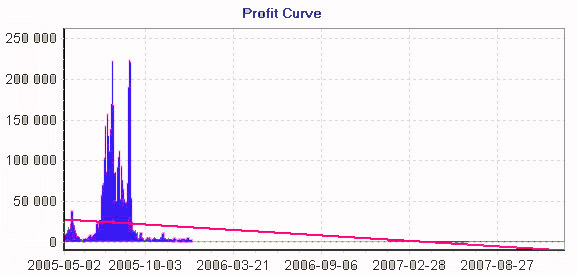
Zamieniamy więc wystawiany do gry kapitał z 1 lota na 100% zaangażowania w każdej transakcji. Zakładam, że robi tak większość uczestników w celu maksymalizacji zysku a nie ograniczania ryzyka.

Wyników nie podaję, z wykresu widać dlaczego:
100_ewuity.jpg

System nie wytrzymał nawet roku w warunkach pełnego zaangażowania. Zysk dwukrotnie sięgał powyżej 200 milionów $, maksymalny spadek przekraczał 90% by w końcu wyzerować rachunek…

Nie ma znaczenia od którego momentu rozpoczynałem test gdyż finał był za każdym razem identyczny jak wyżej.

Jest szansa, że trafiając w jeden z okresów wzrostowych krzywej zysku, dałoby się może nawet wygrać mistrzostwa. Ale jest to w tym wypadku kwestia szczęścia a nie umiejętności, włożonej pracy i inwencji. Nawet próba zagrania systemem, który właśnie przechodził spadki (drawdown) nie daje gwarancji choć zwiększa nieco prawdopodobieństwo wygranej…

-* Kathay *-

Podziel się tym artykułem:

Polecamy

Autorzy

Najnowsze komentarze

  1. to są te frustracje związane z aktywnym inwestowaniem. ratuje przed tym cała strategia, czyli stopy. Ale w ub tygodniu miałem…

  2. I w szerszym spojrzeniu, cyt. z literatury: „Proszę wybaczyć – odezwał się łagodnie obcy – ale by móc czymś kierować,…

  3. Wiele jest książek na temat tradingu inwestowania spekulowania ale mało jest tak wartościowej wiedzy jaką tutaj przedstawiacie.Ciekaw jestem jak Pan…

Tagi

Najnowsze wpisy

Komentarze

17 odpowiedzi na “Jak skutecznie zmasakrować rachunek”

  1. Awatar Jacek

    Czy w realu też masz brak poślizgów ?

  2. Awatar kathay
    kathay

    zdecydowanie brak

  3. Awatar Jacek

    i cały czas spread 3 pips ?

  4. Awatar kathay
    kathay

    oczywiście nie 🙁
    test dla spreadu 10 pips: zysk 92%, max DD 40,3%, sharp 1,47, trafność 39.0 %

  5. Awatar marek

    Ach te konkursy – jak na czymś takim się opierają ,to rosyjska ruletka decyduje kto wygra.
    A swoją drogą ciekawy systemik na forex.
    Jak wygląda krzywa kapitału 10 lat do tyłu ?
    Wiarygodne testy powinny obejmować 30-100 lat ,ale może przesadziłem 😉

  6. Awatar GiełduGiełdu
    GiełduGiełdu

    Kathay!

    Jakiego softu używasz do programowania i symulacji?

    Pozdrowienia, GiełduGiełdu

  7. Konkursy nie mają nic wspólnego z normalnym inwestowaniem.
    Trzeba cały czas maksymalnie ryzykować, żeby uzyskać wysoką stopę zwrotu pozwalającą na zwycięstwo.
    Nikt w realnym świecie nie postawi swojego domu i samochodu na Fona, ale w takich konkursach jedynie takie absurdalne strzały dają szansę na wygraną.

  8. Awatar kathay
    kathay

    Chciałem zwrócić uwagę na optymalizację zasad zarządzania kapitałem w strategiach o dużym lewarze i przeciętnej trafności a więc futures/forex. Jeśli coś działa przy jednym kontrakcie/locie,a najczęściej takie testy oglądam w sieci, zupełnie nieadekwatnie zachowuje się w przypadku prostego pomnożenia razy 5 albo zaangażowania 50 czy 100% kapitału, nie jest to zwykła liniowa zależność jak się niektórym wydaje.

    Oczywiście wskazane są testy na 10 czy 100 lat w tył, tyle że to z wielu powodów na niewiele wskazuje. System powinien działać 10 lat do przodu nie do tyłu 🙂

    Soft który używam: Wealth Lab, Metastock, Excel

  9. Awatar Jacek

    >Chciałem zwrócić uwagę na optymalizację zasad zarządzania kapitałem..

    Optymalizację pod jakim kątem ?
    maksymalizacji zysków, minimalizacji strat ?

    Na historycznych danych to najlepiej wg. martingale method… 😉

  10. Awatar Lucek

    Bo proszę Państwa ludzie są chciwi. Jak mówię komuś 20 pkt dziennie, codziennie, to puka sie w głowe. A krzywa rośnie, że ho,ho:))

  11. Awatar adam

    @Kathay

    Próbowałeś używać do programowania systemów Amibrokera ? Jeśli tak to dlaczego wybrałeś Wealth Lab, w czym jest lepszy 🙂

  12. Awatar Winnetou
    Winnetou

    To ja może też dodam jedno pytanie, skąd masz dane do testów ?

  13. Awatar kathay
    kathay

    @Winnetou
    Dane masz tu
    http://www.alpari-idc.com/en/dc/databank.php
    lub tu:
    http://www.forexite.com/free_forex_quotes/forex_history_arhiv.html

    nie są perfekcyjne ale jak na darmowe to całkiem OK

    @Adam
    próbowałem Amibrokera… ale Wealth został z przyzwyczajenia, głównie dlatego że ma mozliwość testowania kilku systemów jednoczesnie i na portfelu wielu rynków jednocześnie;
    gdybym miał dziś zaczynać wszystko do nowa zaczynałbym od Amibrokera a mając większą kasę od Trading Bloxa

    @Jacek
    Optisizing tak jak wszystko ma ograniczenia ale daje przynajmniej empiryczne mozliwości poczucia dobrych i zlych stron 🙂

  14. Awatar Bud_Fox
    Bud_Fox

    Czy mogl bys napisac cos wiecej o tym systemie?

  15. Awatar kathay
    kathay

    o systemoe…? hmmm… no może się uda w jakimś kolejnym wpisie 🙂

  16. Awatar Bud_Fox
    Bud_Fox

    Dzieki za odpowiedz. Moze nawet nie koniecznie tu. Moze jakies inne miejsce albo link… 😉