
Wczoraj zadebiutował na GPW kolejny ETF z logo BETA, którego bazą jest indeks NASDAQ-100 NTR, więc korzystam z tytułowego cyklu i sprawdzam statystycznie, czy tkwią z nim jakieś warte wykorzystania anomalie.
Do tej pory w testach każdy z indeksów ujawnił swoje niepowtarzalne osobliwe nieefektywności związane z przerwą między sesjami, spójrzmy jak w podobnych testach wygląda NASDAQ-100 NTR. Przy czym jest to wersja oryginalna, notowana w USD. Zaznaczam to bowiem ETF dostępny na GPW jest natomiast przeliczany na PLN (więcej w tym-> wpisie z archiwum), choć w pełni naśladuje kursami oryginał
TEST 1 Zmiany podczas sesji a zmiany w nocy
Warunki tego testu były więc następujące:
1. Zajmujemy pozycję długą na otwarciu każdej sesji na indeksie NASDAQ-100 NTR i liczymy narastająco o ile punktów zmienił się indeks do zamknięcia tej sesji.
2. Zajmujemy pozycję długą na zamknięciu każdej sesji na indeksie NASDAQ-100 NTR i liczymy narastająco o ile punktów zmienił się indeks do otwarcia kolejnej sesji.
3. Nie uwzględniamy kosztów prowizji, spreadów i poślizgów
4. Zawsze w każdej transakcji kupujemy umownie 1 jednostkę indeksu
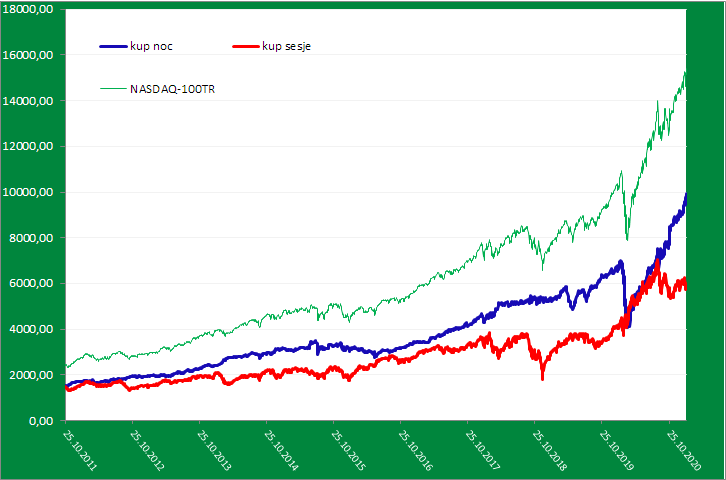
Łączne zmiany punktowe prezentuje poniższy wykres:
Źródło danych: investing.com
NASDAQ-100 NTR, czyli zielona krzywa na powyższym wykresie, to zmiana ceny samego indeksu od 2011 roku (wcześniej zamknięcia były identyczne jak otwarcia kolejnej sesji).
Kup sesje – to łączna wartość punktów, które można było uzyskać kupując umownie indeks zgodnie z warunkiem nr 1 wyżej podanym
Kup noc – to łączna wartość punktów, które można było uzyskać kupując umownie indeks zgodnie z warunkiem nr 2 wyżej podanym
Danych nie ma za wiele, a i anomalii większych nie widać. Zdobycze punktowe indeksu rozkładają się mniej więcej po równo z obu źródeł zmian.
*
Kolejne testy, identyczne jak robiłem wcześniej w tym cyklu, nie pokazały jakichś specjalnych odchyleń. Poza jednym, który akurat bez żadnych rewelacji wypadał w przypadku innych indeksów. Spójrzmy więc:
TEST 2 Kupno otwarcia sesji gdy sesja poprzednia była wzrostowa lub spadkowa
Warunki tego testu były więc następujące:
1. Zajmujemy pozycję długą na otwarciu każdej sesji na indeksie NASDAQ-100 NTR tylko wtedy, gdy poprzednia sesja była WZROSTOWA i liczymy narastająco o ile punktów zmienił się indeks do zamknięcia tej sesji.
2. Zajmujemy pozycję długą na otwarciu każdej sesji na indeksie NASDAQ-100 NTR tylko wtedy, gdy poprzednia sesja była SPADKOWA i liczymy narastająco o ile punktów zmienił się indeks do zamknięcia tej sesji.
3. Nie uwzględniamy kosztów prowizji, spreadów i poślizgów
4. Zawsze w każdej transakcji kupujemy umownie 1 jednostkę indeksu
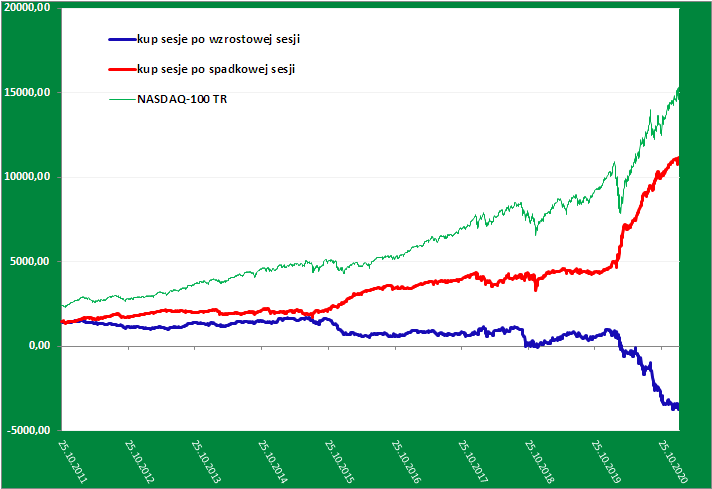
Łączne zmiany punktowe prezentuje poniższy wykres:
Źródło danych: investing.com
NASDAQ-100 NTR, czyli zielona krzywa na powyższym wykresie, to zmiana ceny samego indeksu od 2011 roku.
Kup sesje po wzrostowej sesji– to łączna wartość punktów, które można było uzyskać kupując umownie indeks zgodnie z warunkiem nr 1 wyżej podanym
Kup sesje po spadkowej sesji – to łączna wartość punktów, które można było uzyskać kupując umownie indeks zgodnie z warunkiem nr 2 wyżej podanym
Tym razem widać sporą różnicę w przebiegu krzywych. I okazuje się, że to poprzednia sesja spadkowa jest dobrym wskaźnikiem predykcyjnym, a to dlatego, że zmiany łączne na kolejnej sesji po niej były dodatnie. Zupełnie przeciwna sytuacja miała miejsce po sesjach wzrostowych, po których raczej gra na wzrosty miała niewielki sens w ujęciu statystycznym.
Jednym słowem kupno dołka popłacało do tej pory. I chyba tylko dzięki 10-letniej koniunkturze na tym rynku.
I zastrzeżenie na koniec:
Koniecznie trzeba pamiętać, że ta i inne tego rodzaju anomalnie mogą zniknąć w przyszłości!
—kat—


