
Kilka zbiorów danych pomocnych do analiz ETFów została w tym tygodniu udostępniona przez Beta Securities Poland.
Niedawno opisywałem nieco szerzej fenomen tego rodzaju funduszy na świecie, uwzględniając rosnące zainteresowanie przez pryzmat statystyk, a także analizując powody tej popularności. Przygotowując tamte wpisy zauważyłem, że brak mi niektórych historycznych danych opisujących zmiany naszych ETFów, dlatego poprosiłem Mateusza Muchę, Doradcę w Beta Securities Poland o możliwość ich szerszego udostępniania inwestorom.
Udało się i dane w formacie arkuszy kalkulacyjnych są dostępne na tej -> stronie betasecurities.pl
Obejmują 4 rodzaje dostępnych na GPW funduszy z rodziny sygnowanej nazwą BETA.
Dane te odejmują codzienne zmiany m.in.:
– obrotów
– liczby transakcji
– ilości jednostek
– WAN – Wartości Aktywów Netto,
– WANCI – WAN przypadający na 1 jednostkę
– % udział akcji i kontraktów terminowych w odwzorowaniu,
oraz wykresy niektórych z tych miar.
Dowiedziałem się, że dane te będą uzupełnianie raz w tygodniu.
W czym mogą być pomocne? Na przykład w poszukiwaniu korelacji, wzorów zachowań czy analizie nastrojów rynkowych.
Zrobiłem przy ich użyciu prosty wykres pokazujący efekt zmiany ilości jednostek funduszu BETA ETF mWIG40TR na tle przebiegu kursów samego indeksu mWIG40TR:
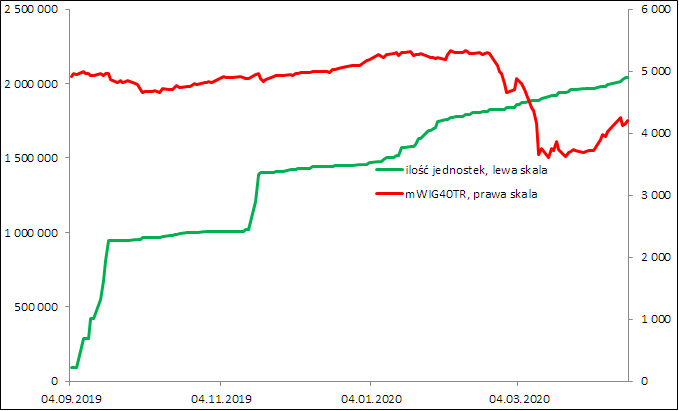
Danych akurat tego ETFa nie mam za wiele, historia jego to kilka miesięcy, ale mnie ciekawiło jako wyglądał w całościowym ujęciu popyt w czasie ostatniej bessy powodowanej pandemią. Jak widać inwestujący w ten rodzaj instrumentu zignorowali spadki, dając pokaz siły popytu, o czym wspomniałem we wcześniejszych wpisach na podstawie szczątkowych danych. Od samego początku ilość jednostek trwale rosła, co może cieszyć. Być może w ten sposób objawia się trwalszy entuzjazm dla tego rodzaju inwestowania, którego brakowało.
Oczywiście można się spierać, że jeśli kurs jednostki tanieje, to z oczywistych względów można ich kupić coraz więcej. Nawet jednak jeśli dokonamy tego rodzaju korekt, trend pozostanie bez większych zmian. Ani na chwilę kupujący nie zwątpili w sens inwestowania w ów ETF i nie było gwałtownych odpływów gotówki.
Kupowanie ETFa opiewającego na indeks spółek średniej wielkości oznaczało przy okazji, że ten popyt przenosił się na same akcje, gdyż kreując nowe jednostki Beta Securities musi kupować odpowiednią ilość akcji wypełniających sam indeks. Może to w jakiś sposób spowolniło bessę. Nie zatrzymało wprawdzie spadków, ale być może w przyszłości, jeśli udział ETFa w rynku wzrośnie, ten wpływ będzie dużo bardziej znaczący.
Cieszy też to, że inwestorzy zaufali w ten rodzaj inwestowania. Być może to tylko moda, ale ma w całkiem poważny sens ekonomiczny, co pozwoli na rozwój tego segmentu.
Ten rynek jest młody, dopiero się wybija, i za tę młodość dostaje premię w postaci wpływów i nieustannego wzrostu aktywów. Być może kiedy się ów trend nasyci, decyzje inwestorów będą bardziej elastyczne, jak ma to miejsce w USA. Tam podczas ostatniej bessy, na jej początku, kapitał uciekał z ETFów indeksowych, choć w skali całych aktywów były to niewielkie odpływy. W drugiej części spadków ten trend się odwrócił i kapitał zaczął wracać na rynek ETFów.
Być może, że właśnie on właśnie stoi w dużej mierze za tym, że akcje wybiły się do nowej hossy i nie spadają pomimo nieciekawych perspektyw gospodarki w kolejnych miesiącach. Ale giełdowe kursy akcji zmieniają się coraz częściej nie dlatego, że ktoś ma opinię o ich wartości, ale dlatego, że przyciągają ogromne kapitały żądne zysków, których nic poza pandemią nie jest w stanie powstrzymać.
—kat—



