
Kilka razy trafiłem już na głosy, że ETFy naśladujące indeksy giełdowe to rodzaj bańki, która niebawem się zawali i pociągnie za sobą rynek akcji.
Póki co owe ETFy nie wypełniają swym zachowaniem tych czarnych wizji. Wydają się za to być bardziej odporne od tradycyjnych aktywnych funduszy akcyjnych, których negatywny wpływ może być na tym tle niedoszacowany. Szczególnie w ostatnich tygodniach, kiedy giełdy notują gwałtowne spadki. Może więc warto przenalizować pewne trendy i charakterystyczne zachowania aby pozbyć się jakichkolwiek uprzedzeń, stereotypów i strachów.
Przyznam, że sam byłem do pewnego momentu zaskoczony pewnymi zachowaniami ETFów akcyjnych, które w jakiś sposób uchylają się niektórym wzorom oczekiwań znanym rynkom. Na przykład takich, że inwestują w nie niedoświadczeni inwestorzy, którzy łatwo ulegną panice. Moje spojrzenie zmieniła silna korekta na przełomie lat 2018/2019. Zaproponuję więc analizę najważniejszych znaków szczególnych tych zachowań w poniższym wpisie i kolejnych.
Trzeba wyjść od tego, jak zmienił się przez ostatnie lata krajobraz rynku kapitałowego po wejściu na niego z przytupem branży ETFów, które stały się prostszą i bardziej dostępną formą znanych od pół wieku funduszy pasywnych, indeksujących po prostu rynek za niskie prowizje.
Moda na ETFy rozkręciła się po poprzednim krachu giełdowym z lat 2007-2009. Inwestorzy ruszyli po nie znokautowani stratami w funduszach inwestycyjnych, których aktywność wcale nie dawała im poczucia bezpieczeństwa w obliczu spadków, a do tego zwroty w większości przypadków nie dorównywały nawet zmianom samych indeksów. Potem był już efekt kuli śnieżnej i zaczął się potężny exodus od tradycyjnych funduszy aktywnych (jak nasze TFI) w kierunku ETFów. Ton oczywiście nadawali Amerykanie i to u nich ów efekt widać szczególnie klarowanie.
Poniższy wykres pokazuje jak kumulowały się wpływy netto (wpłaty minus wypłaty) do aktywnych funduszy akcyjnych na tle wpływów do ETFów i indeksowych funduszy pasywnych, traktowanych zwykle łącznie jako podobna forma alokacji:
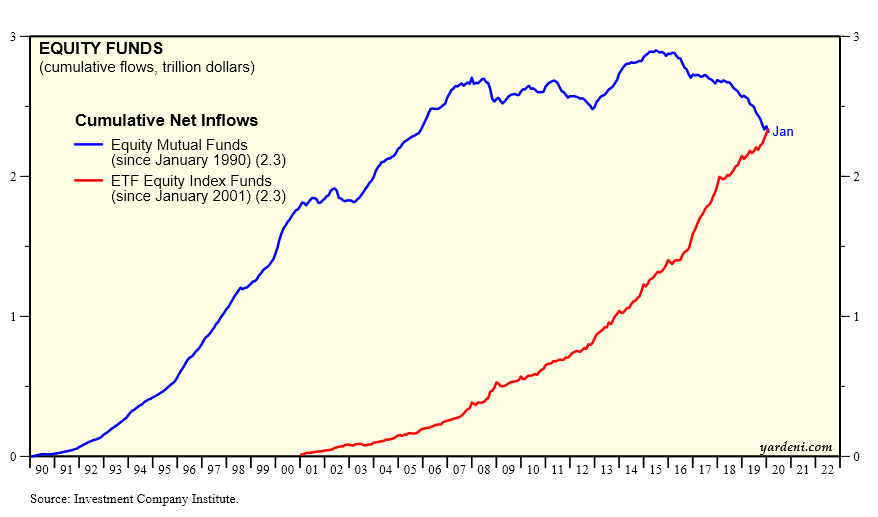
Tradycyjne, aktywne fundusze inwestycyjne oznaczono na wykresie niebieską krzywą. Widać najpierw długie zatrzymanie wpływów na początku bessy z 2007 roku, potem wejście na nowy szczyt i od 2014 roku postępujące odpływy. Z kolei ETFy (czerwona krzywa) to niezmącony marsz w górę.
Oba te rodzaje funduszy w sumie jak widać otrzymały przez ten okres równą ilość środków, ale wartość pieniędzy zarządzanych przez tradycyjne fundusze jest wyższa z uwagi na wypracowane wcześniej większe zyski, gdy ETFów jeszcze nie było w grze.
Na krzywej niebieskiej widać 2 okresy spadkowe, które pokrywają się z bessami – technologiczną (2001-2002) i hipoteczną (2007-2009). Odpowiada to pewnemu charakterystycznemu wzorcowi – wpływy do tradycyjnych funduszy akcyjnych zawsze były najwyższe tuż przez załamaniem i najniższe tuż przed końcem bessy. Z tego tytuły fundusze te były zmuszone przykładać rękę do pogłębiającej się bessy koniecznością sprzedaży posiadanych akcji. Tego efektu do tej pory nie widzieliśmy w wykonaniu ETFów, szczególnie bessa 2007-2009 pokazała efekt odwrotny – im niższe ceny jednostek tym większe wpływy. To więc one dawały w jakimś sensie efekt stabilizujący.
Na to nakłada się w tym samym momencie inne zjawisko, nieuchronnie występujące w przypadku tradycyjnych funduszy: podczas bessy redukuje się w nich ekspozycję na ryzykowne, bo spadające akcje. Nawet więc gdyby nie było z nich wypłat dokonywanych przez inwestorów, musiały one redukować wielkość pozycji w akcjach. Oczywiście odwrotnie wygląda to podczas bessy, ale w tym momencie interesuje nas wpływ obu tych rodzajów funduszy na rynki podczas bessy.
Oczywiście ów efekt wspomniany wyżej nie dotyczy ETFów – ich ekspozycja na akcje objęte danym indeksem jest zawsze 100% więc nie muszą dokonywać żadnych ruchów dopasowujących zaangażowanie, akcelerujących wyprzedaże.
A jak wygląda ruch gotówki na poziomie samych funduszy?
W klasycznych funduszach akcji kiedy klienci ruszają do sprzedaży jednostek, inna, choć znacznie mniejsza część klientów kupuje jednostki. Dopiero wynik netto co dnia pokazuje, ile gotówki trzeba wypłacić klientom. Niewielkie wypłaty można zabezpieczyć z pogotowia kasowego (nie zawsze całość gotówki jest zainwestowana w akcje), a jeśli brakuje, to rusza wyprzedaż części posiadanych akcji na zaspokojenie wypłat.
W ETFach mamy pewnego rodzaju amortyzatory, które powstrzymują zmasowaną podaż akcji, która jest uruchamiana gdy pojawia się nadwyżka jednostek do umorzenia. Pierwszy bufor to sama giełda, gdzie można natychmiast pozbyć się niechcianych jednostek podczas spadków. Kupujących nie brakuje i przejmują oni część lub czasem całość podaży. Widać to choćby po notowanych na GPW obu funduszach z marką „BETA” – podczas pierwszej fali spadków pod koniec lutego ilość jednostek w obrocie nie spadła (!), lecz wręcz wzrosła, co zapobiega koniecznej wyprzedaży akcji przy umorzeniach certyfikatów.
Inna sprawa, że wydatnie pomaga w tym kolejny bufor, jakim są specjaliści: u nas animatorzy, w USA dodatkowo. tzw Authorized Participants (z reguły największe banki). Animatorzy przejmują część podaży na swój rachunek (ryzyko) i starają się tego jak najszybciej pozbyć lub zabezpieczyć (hedging), zmniejszając nieco ciśnienie w tych zaworach lub przesuwając na lepszy moment.
Dopiero gdy podaż przekracza możliwości obu tych buforów, jednostki (czy certyfikaty) są umarzane. Może to równać się wyprzedaży całego koszyka akcji albo w niektórych przypadkach chwilowo zabezpiecza się to kontraktami terminowymi na krótki okres. Authorized Participants działają z reguły dla wielu ETFów i innych instytucji, mają więc dużo więcej możliwości dystrybucji akcji.
Do tego dochodzą ryzyka niesystematyczne, czyli konieczność pozbywania się pojedynczych akcji.
Generalnie w tradycyjnych funduszach sprzedaż zostaje wymuszona przez strategię przyjętą przez zarządzających. Zwykle redukuje się pozycję w spółkach uznawanych za nieperspektywiczne, zagrożone bankructwem lub innego typu kłopotami. Często to właśnie fundusze jako lepiej poinformowane inicjują podaż, wprawiając kursy w ruchy spadkowe na wykresach, co często skłania do sprzedaży resztę inwestorów obserwujących rynek lub same wykresy.
ETF wymienia pojedyncze spółki tylko wówczas, gdy zmienia się skład indeksu i wychodzą z niego akcje do wyższej lub spadają do niższej ligi. Tu jednak rynek z góry wie kiedy do tego dochodzi i może się przygotować.
Obecnie do głosu dochodzi nowa moda w USA – dotychczasowe fundusze inwestycyjne robią co mogą, żeby zamienić się w ETFy, choć nie typowo pasywne, lecz aktywnie zarządzane. To w systemie alokacji niewiele zmienia, ale trzeba się przygotować, że za dekadę tradycyjne fundusze będą już może jedynie wspomnieniem.
O innych przejawach mody na ETFy i ich poniekąd stabilizującej roli w kolejnym wpisie.
—kat—



