

Tydzień temu przypomniałem dwie reguły, które są doskonale znane niemal wszystkim inwestorom, a które tylko niewielka część z nich uwzględnia w procesie inwestycyjnym. Były to „giełda to nie to samo co gospodarka” oraz “wysokie historyczne stopy zwrotu nie gwarantują zysków w przyszłości”. Jest więcej takich zasad.
Do tej grupy reguł można dodać stwierdzenie, że prognozowanie w kilkuletnim i dłuższym horyzoncie czasowym ma przede wszystkim funkcję rozrywkową. Niemal każdego dnia media finansowe przypominają o nietrafionych prognozach analityków i znanych inwestorów. Pod koniec każdego roku i pod koniec każdej dekady publikowane są zestawienia „największych wzrostów” i „największych spadków”. Liderzy zestawień „największych wzrostów” są często bardzo niespodziewani mimo tego, że patrzy się na nich z przewagą efektu pewności wstecznej. Realistyczni inwestorzy uświadamiają sobie wtedy, że próba wybrania spółek, które po 10 latach okażą się liderami dekady jest przedsięwzięciem zuchwale ambitnym.
Jednocześnie ci sami inwestorzy z zainteresowaniem czytają nowe prognozy i śledzą blogi inwestycyjne, których autorzy prognozują to co stanie się w najbliższym roku lub najbliższych latach.
Pomyślałem, że koniec dekady to dobry moment by przypomnieć o tym, że prognozowanie w kilkuletnim horyzoncie czasowym ma wartość rozrywkową. Wykonywane z właściwym nastawieniem może być interesującym i budującym skromność ćwiczeniem intelektualnym. Nie powinno natomiast być traktowane jako coś więcej.
Jednak przeglądnięcie wykresów kilku ważnych danych makroekonomicznych uświadomiło mi, że sytuacja w ostatniej dekadzie nie tyle bardzo oddaliła się od hipotetycznych prognoz z końca 2009 roku co oddaliła się jednym kierunku: optymistycznym. Zdaję sobie sprawę, że spoglądanie na minioną dekadę z nastawieniem „mieliśmy sporo szczęścia” może być potraktowane jak prowokowanie polskich inwestorów ale zakładam, że większość z nich zaakceptowała, że GPW jest tylko niewielkim fragmentem globalnego systemu finansowego.
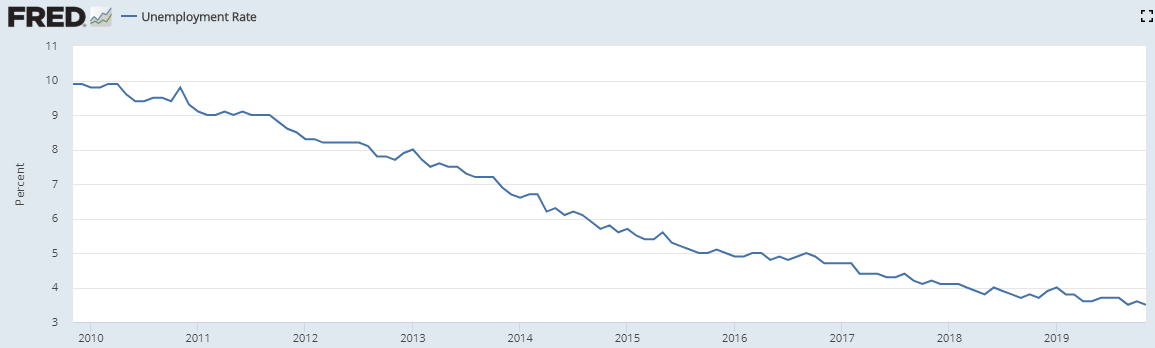
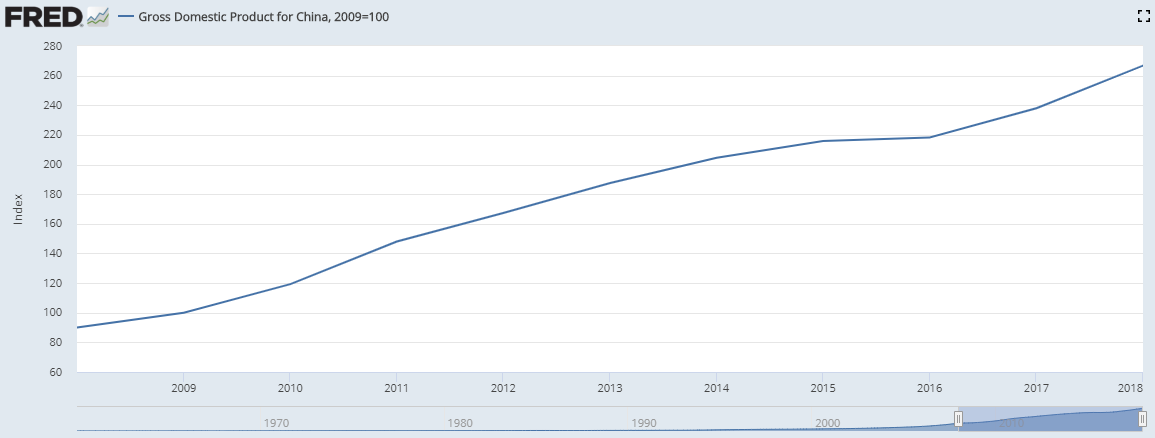
Myślę, że nawet osoby, które w ostatniej dekadzie przejawiały optymistyczne lub relatywnie optymistyczne nastawienie muszą przyznać, że nie oczekiwały w 2009 roku, że przez najbliższą dekadę amerykańska gospodarka dołoży 22 miliony miejsc pracy, bezrobocie spadnie z 10% do 3,5% a chińska gospodarka rok do roku dokładać będzie wysokie kilka procent wzrostu gospodarczego.
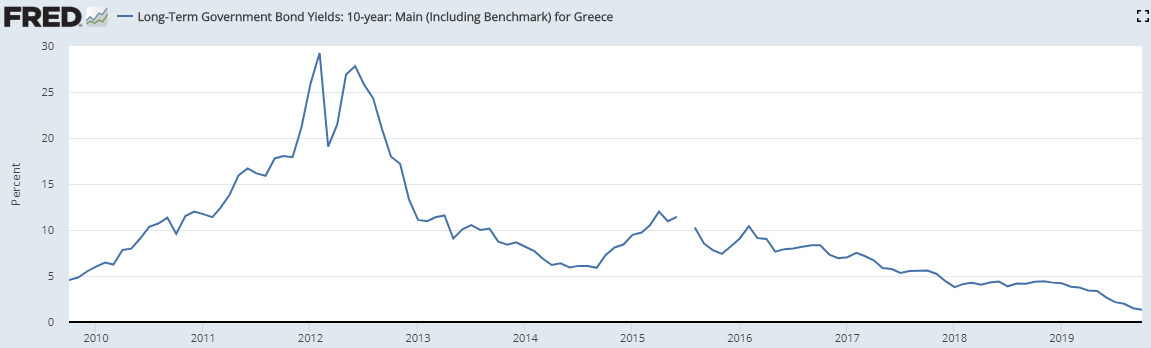
W 2012 roku oczekiwanie, że europejski kryzys zadłużeniowy zostanie zneutralizowany do tego stopnia, że rentowność greckich 10-letnich obligacji spadnie pod koniec dekady poniżej 1,5%, także wydawało się skrajnym optymizmem.
Myślę, że rację ma Morgan Housel, który zauważył, że ktoś kto pod koniec 2009 prognozowałby równie optymistyczny scenariusz dla globalnej gospodarki i notowań kluczowych klas aktywów (z wyjątkiem surowców i akcji rynków wschodzących) wyglądałby na osobę mocno oderwaną od rzeczywistości. Pod koniec 2019 łatwo jest to wszystko zracjonalizować: dziesięć lat temu myślenie większości uczestników rynku finansowego było pod przemożnym wpływem globalnego kryzysu finansowego. Kilka miesięcy po tym jak o włos uniknęło się totalnego krachu, trudno formułować optymistyczne prognozy na nadchodzącą dekadę. W tym miejscu powstaje interesujące pytanie: czy obecnie myśląć o przyszłości ciągle jesteśmy pod wpływem traumy globalnego kryzysu finansowego czy może pod wpływem 10-letniego okresu ożywienia gospodarczego?
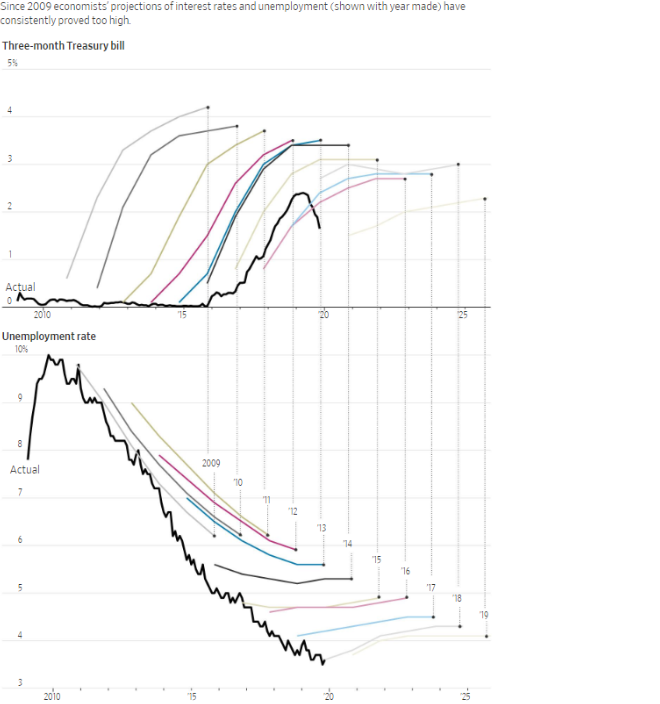
Wykres Jana Hatziusa z Goldman Sachs pokazuje jednak, że post-kryzysowa ostrożność utrzymywała się przez dużą część mijającej dekady.
Część czytelników może w tym momencie zaprotestować i powiedzieć, że czas nie kończy wraz końcem 2019 roku i z pełną oceną tego co stało się w drugiej dekadzie XXI wieku należy jeszcze poczekać. To jest słuszne zastrzeżenie. Rzecz w tym, że nie jest moim zamiarem ocenianie mijającej dekady lecz relacjonowanie tego co się stało i zestawienie z tym czego większość inwestorów, także tych optymistycznie nastawionych, oczekiwała pod koniec 2009 roku. Po drugie oferowane przez amerykański rynek akcyjny czy rynek obligacji stopy zwrotu były w zasięgu optymistycznie nastawionych inwestorów i to co zdarzy się po 2019 roku tego faktu nie zmieni.
Inni czytelnicy mogą zapytać: jeśli tak wygląda sytuacja gdy mieliśmy fuksa to jak będzie wyglądać sytuacja gdy będziemy mieć mniej szczęścia? To pytanie może odnosić się zarówno do polskiego rynku akcyjnego jak i do głębszego spojrzenia na zachowanie amerykańskiej gospodarki, na przykład w kontekście dystrybucji dochodowych efektów wzrostu gospodarczego.
Jeśli jednak spojrzymy na polski rynek akcyjny z perspektywy dekady to dojdziemy do wniosku, że o ile rozczarowanie jest uprawnione to trudno mówić o katastrofie. Tym bardziej, że wyniki głównego polskiego indeksu (z uwzględnieniem dywidend) nie odbiegają od wyników całego segmentu rynków wschodzących. Wykes poniżej pokazuje wersje total return trzech czołowych polskich indeksów i ETFy oparte o indeksy S&P 500 i MSCI Emerging Markets:
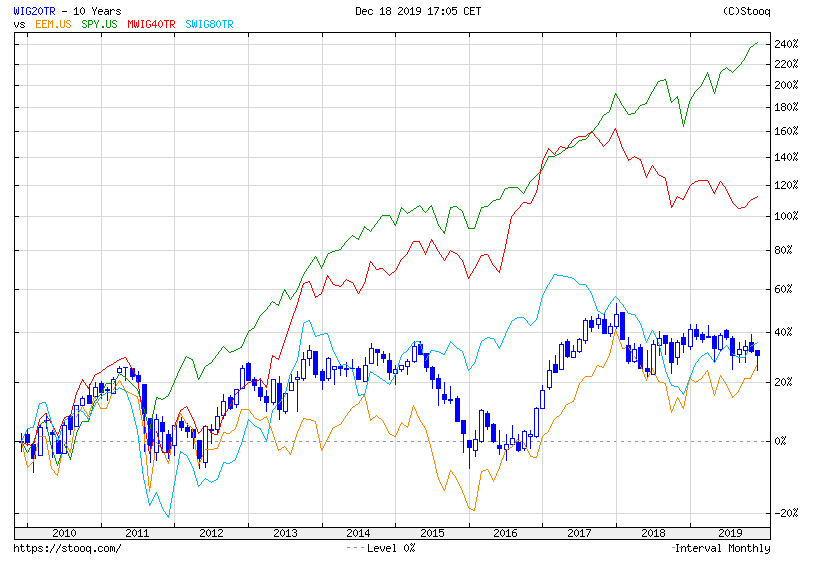
Interesująco wyłamuje się indeks średnich spółek, którego wyniki w ostatniej dekadzie powinny zadowolić przeciętnego inwestora. Przewaga MWIG40 nad małymi spółkami i blue chipami inspiruje natomiast do pytań o przyczyny relatywnej przewagi indeksu średnich spółek na giełdzie w Warszawie.
Z drugiej strony jeśli zestawimy ze sobą podstawowe wyniki makroekonomiczne polskiej gospodarki i rozczarowujące stopy zwrotu z polskiego rynku akcyjnego będziemy chcieli powtórzyć stwierdzenie Housela: ktoś kto poprawnie prognozowałby wyniki gospodarcze i giełdowe stopy zwrotu zostałby uznany w 2009 roku za osobę oderwaną od rzeczywistości.



Dodaj komentarz