

Obserwatorzy rynku akcyjnego w Warszawie zwrócili uwagę w ostatnim czasie na spółkę CCC. Przecena akcji spółki z początku tygodnia sprowadziła kurs w pobliże poziomu 100 zł i część komentatorów zaczęła się zastanawiać czy kurs wróci na poziomy dwucyfrowe po ponad sześciu latach przerwy.
Jeszcze na początku 2018 roku kurs CCC poprawiał historyczne maksima na poziomach powyżej 300 zł za akcję. Sama spółka podawana była jako przykład zwycięskiej dużej spółki z GPW, która przyniosła inwestorom czterocyfrowe stopy zwrotu. Regularnie pojawiała się rankingach najlepszych inwestycji na GPW i w artykułach przedstawiających spółki, na których inwestorzy mogli najwięcej zarobić. Przy uwzględnieniu dywidend, stopa zwrotu z akcji CCC od debiutu w grudniu 2004 roku do historycznego szczytu w styczniu 2018 roku, wyniosła niemal 3700%.
Od historycznego szczytu do dzisiejszego zamknięcia akcje CCC (z uwzględnieniem dywidend) straciły około 65%. CCC jest więc bardzo blisko wejścia w katastroficzny spadek definiowany jako spadek przynajmniej o 70% bez istotnego odbicia, którego brak zostawia inwestora przynajmniej z 60% stratą. Oczywiście o katastroficznym spadku, zgodnym z definicją będzie dopiero można mówić jeśli w okresie najbliższych kilku lat kurs akcji CCC nie wejdzie w trend wzrostowy. Jednocześnie CCC cały czasz można zaliczyć do zwycięskich spółek: stopa zwrotu od debiutu jest czterocyfrowa i przekracza 1200% (z uwzględnieniem dywidend).
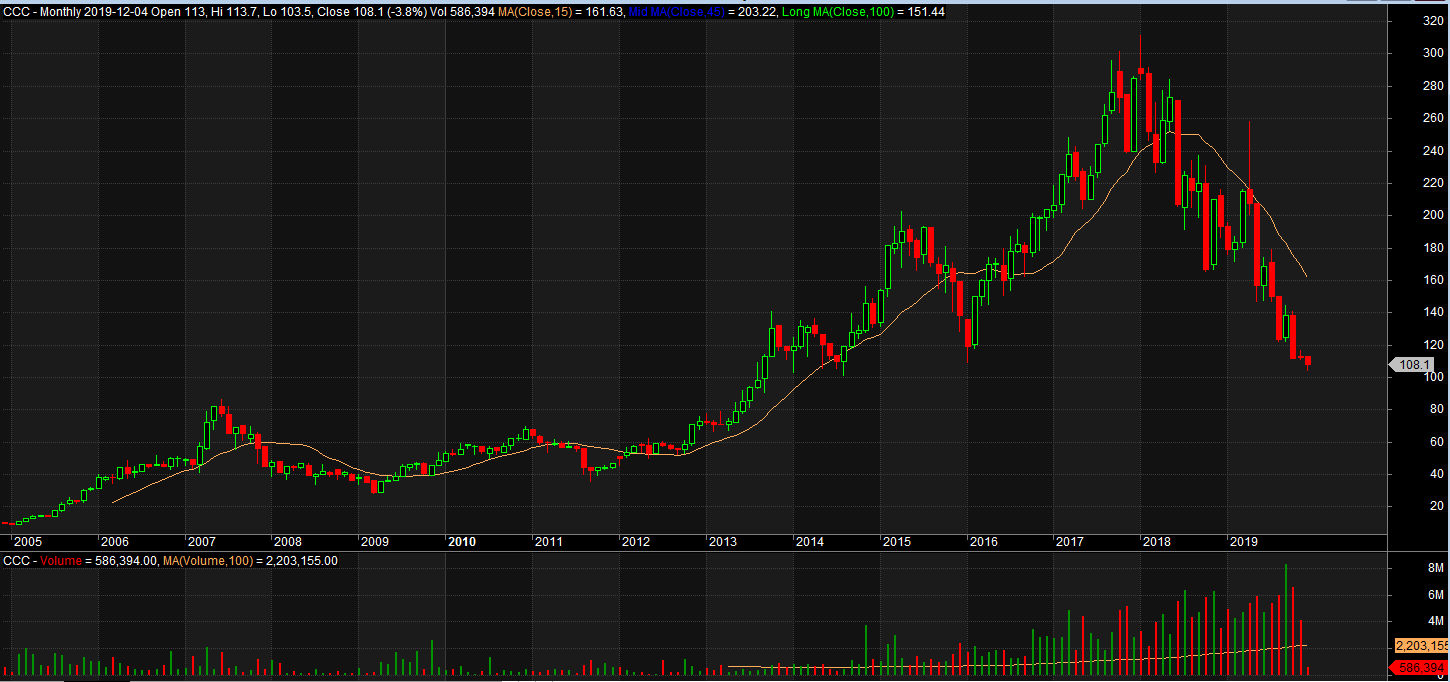
Nie jest łatwo w zwięzły sposób przedstawić fundamentalne czynniki, które mogły wpłynąć na zmianę nastawienia inwestorów do CCC. Kluczowy moim zdaniem czynnik trafnie ujęli analitycy DM BOŚ z rekomendacji z lipca 2019 roku. Napisali: Wygląda na to, że restrukturyzacja grupy to proces trudniejszy i trwający dłużej niż przewidywano na początku każdego kolejnego przejęcia. Polityka akwizycyjna to tylko jedna z dziedzin, w której spółka mierzy się ze sporymi wyzwaniami. Długą ich listę przedstawiła w wypowiedzi dla PAP (po publikacji przez CCC raportu za 3Q 2019) analityczka Maria Mickiewicz z Pekao Investment Banking:
- praca nad asortymentem
- restrukturyzacja w KVAG i Gino Rossi
- wysokie poziomy zapasów i zadłużenia
- problemy w niemieckiej spółce HR Group
- problemy w szwajcarskiej spółce Karl Vögele i jej ewentualna sprzedaż
- sprzedaż kolekcji jesiennej
O ile można wymienić wiele czynników, które mogły wpłynąć na to, że w porównaniu z początkiem 2018 roku diametralnie zmieniło się nastawienie inwestorów do biznesowych perspektyw CCC to należy zauważyć, że w spółce nie wydarzyła się żadna katastrofa. Zarząd CCC zapewne uplasowałby się wysoko w rankingu jakości zarządów spółek z GPW, podobnie jak Dariusz Miłek w rankingu głównych akcjonariuszy. Mimo tego kurs spółki zbliża się do granicy katastroficznych spadków.
Nie jest celem Blogów Bossy analizowanie tego jaką część tych negatywnych informacji uwzględnił już kurs spółki. Na tego rodzaju pytania odpowiada dział analiz DM BOŚ. Zwróciłem uwagę na CCC bo zachowanie kursu spółki świetnie pokazuje jedno z wyzwań stojące przed inwestorami koncentrującymi się na wykorzystaniu fenomenu zwycięskich spółek. Pierwsze wyzwanie dotyczy tego, że ex ante bardzo trudno jest zidentyfikować takie spółki (ten problem staje się wyjątkowo dotkliwy w skoncentrowanym portfelu, w którym identyfikacja przyszłych zwycięzców musi być na wysokim poziomie). Drugie wyzwanie związane jest ze zmiennością notowań takich spółek, która sprawia, że trudne jest utrzymanie ich w portfelu. Trzecie wyzwanie wynika z faktu, że także zwycięskie spółki mogą wejść w długoterminowy trend spadkowy.
Wspomniany trend spadkowy może być na tyle dotkliwy, że spółka może stracić status zwycięskiej spółki. Taka sytuacja miała miejsce w przypadku innej firmy z GPW, która zwróciła ostatnio moją uwagę. Chodzi o Medicalgorithmics. Ta spółka także regularnie pojawiała się w rankingu najlepszych inwestycji na warszawskiej giełdzie. Ujmowano ją także w zestawieniach największych sukcesów NewConnect bo to na alternatywnym rynku rozpoczynała obecność na rynku giełdowym.
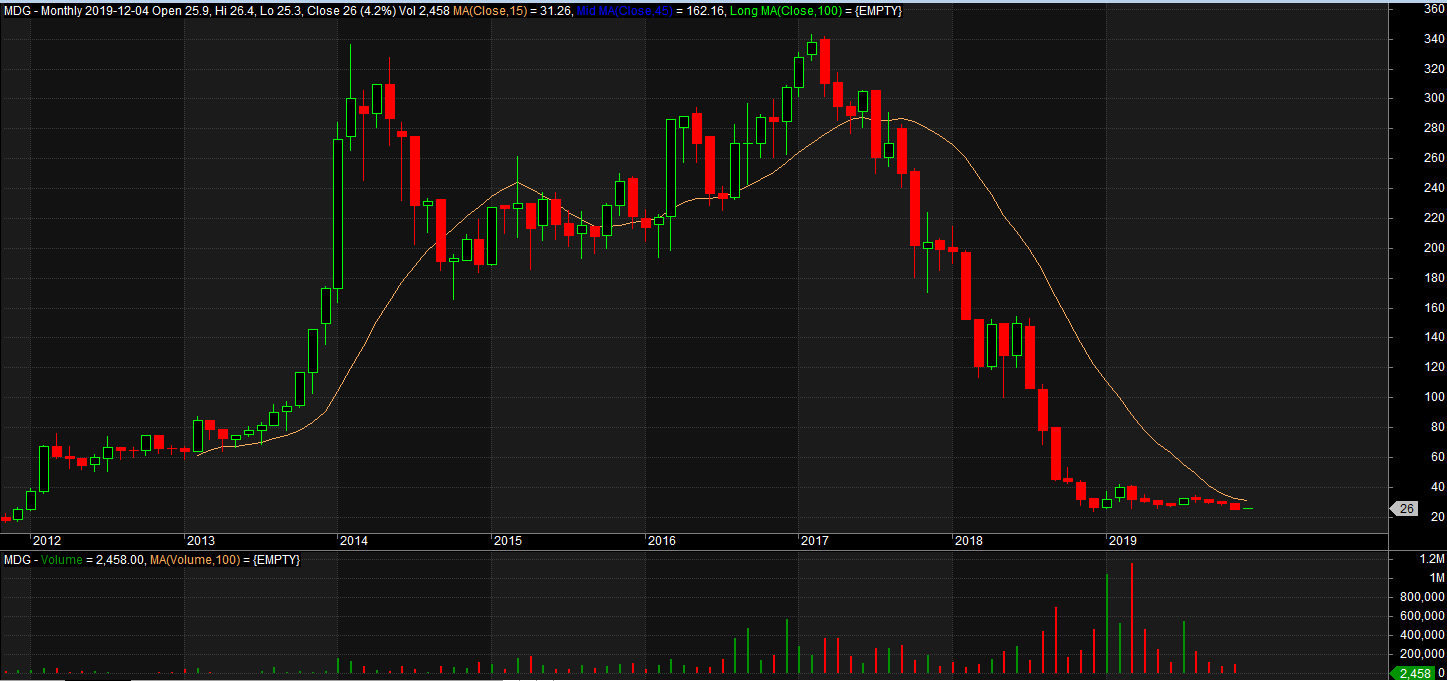
Stopa zwrotu od debiutu w listopadzie 2011 do historycznego szczytu w lutym 2017 roku wyniosła z uwzględnieniem dywidend prawie 1700%. To wystarczająco dużo by rozpalić wyobraźnię niejednego inwestora. Od wspomnianego szczytu kurs spółki spadł jednak o 92%. Stopa zwrotu od debiutu na NewConnect wynosi obecnie zaledwie 37%.
W przypadku Medicalgorithmics łatwiej jest określić przyczyny drastycznej zmiany nastawienia inwestorów: problemy na kluczowym dla spółki rynku amerykańskim. Od wielu kwartałów spółka nie jest w stanie zwiększyć sprzedaży (zarówno wolumenu jak i wartości). Przestała być postrzegana jako perspektywiczna spółka wzrostowa. W ostatnim czasie nastąpiła też konieczność zmiany modelu biznesowego w USA co w krótkim terminie obniża zarówno przychody jak i rentowność.
Medicalgorithmics objęty jest Programem Wsparcia Pokrycia Analitycznego. Rekomendacja Pekao Investment Banking z lipca 2019 przybliża wyzwania stojące przed spółką. Ilościowym podsumowaniem problemów Medicalgorithmics jest spadek zysku na akcję z 7 zł w 2017 roku do 4 zł w 2018 i prognozowanej straty 0,1 zł w 2019 roku. Według prognoz ze wspomnianej rekomendacji spółka ma zanotować stratę także w 2020 i 2021 roku.
Zarówno CCC jak i Medicalgorithmics pokazują więc, że by w pełni wykorzystać fenomen zwycięskich spółek z czterocyfrowymi stopami zwrotu trzeba nie tylko je zidentyfikować i utrzymać je w portfelu w obliczu wysokiej zmienności ale także trafnie zidentyfikować moment trwałego pogorszenia ich perspektyw biznesowych. Nie można się przy tym pomylić. Błąd pierwszego rodzaju naraża inwestora na katastroficzne spadki. Błąd drugiego rodzaju naraża inwestora na zbyt szybkie pozbycie się z portfela zwycięskiej spółki. Wbrew krzykliwym nagłówkom w mediach biznesowych uzyskanie czterocyfrowych stóp zwrotu z inwestycji nie jest łatwym zadaniem.



Dodaj komentarz