
W trwającej niecałe dwa miesiące korekcie kapitalizacja spółki CD Projekt Red spadła o 7,4 mld złotych. Z 21,1 mld złotych pod koniec sierpnia 2018 do 13,7 mld złotych pod koniec października 2018. W kulminacyjnym momencie obsunięcia CDR stracił więcej rynkowej wartości niż wynosiła cała kapitalizacja spółki w maju 2017 roku.
W maju zwróciłem uwagę, że potencjalnie dostępne dla inwestorów spektakularne stopy zwrotów na zwycięskich spółkach są w rzeczywistości bardzo trudne do zrealizowania. Nawet dla tych inwestorów, którzy otworzą pozycję na początku długoterminowego trendu wzrostowego. Dzieje się tak dlatego, że kursy akcji zwycięskich spółek podlegają gwałtownym i głębokim korektom. Każda z tych korekt tworzy emocjonalną i finansową presję na inwestorach. Zmusza ich także do rozmyślania, że korekta, którą obserwują nie jest początkiem trendu spadkowego.
Na amerykańskim rynku akcyjnym dobrym przykładem zwycięskiej spółki, którą niezwykle trudno trzyma się w portfelu jest Amazon. Na warszawskim parkiecie dobrym przykładem zwycięskiej spółki jest czołowy producent gier komputerowych – CD Projekt Red.
Wykres dnia przedstawia obsunięcia w portfelu inwestora, który kupił spółkę CDR w niezwykle korzystnym momencie – na początku 2011 roku czyli na kilka miesięcy przed premierą pierwszej części flagowej serii spółki: Wiedźmina. Wykres przedstawia obsunięcia w ujęciu złotówkowym przy założeniu, że inwestor kupił akcje CDR za 10 tysięcy złotych. W przypadku spółki generującej w długim terminie czterocyfrową stopę zwrotu (w przypadku CDR przekraczającą 7000% od początku 2011 roku) oznacza to, że każda kolejna korekta powodować będzie potężne obsunięcie wartości portfela.
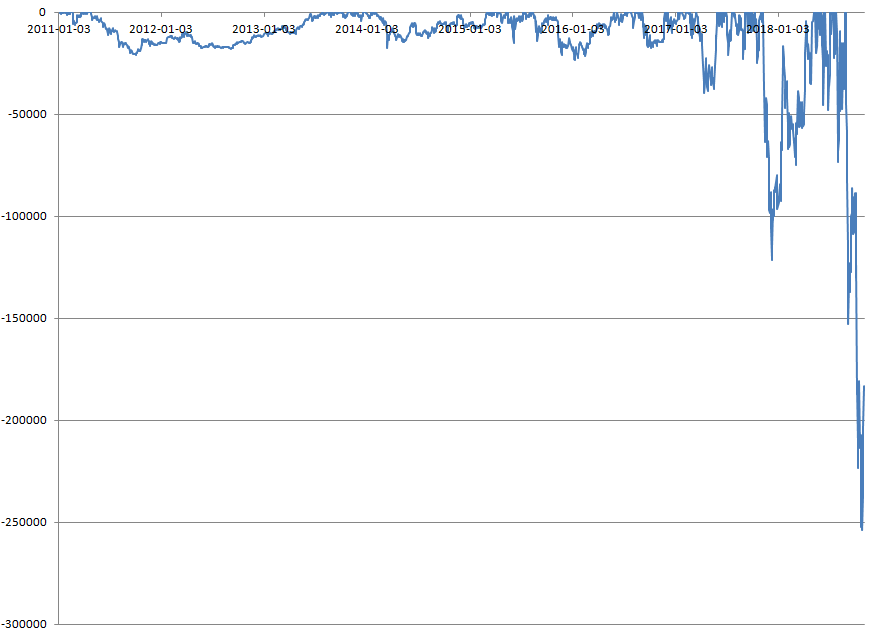
Około 35% korekta notowań CDR we wrześniu i październiku spowodowałaby obsunięcie wynoszące ponad 250 tysięcy złotych w opisanym powyżej portfelu. Warto zauważyć, że od początku 2011 roku jest to piąta korekta głębsza niż 25%. Najbardziej dotkliwa miała zasięg 65%.
Część czytelników może zwrócić uwagę, że przy początkowej inwestycji na poziomie 10 000 złotych obsunięcie z około 720 000 na 470 000 nie ma większego znaczenia. Jednak dla większości inwestorów początkowa wartość pozycji nie będzie już punktem referencyjnym po kilku latach od jej otwarcia i spektakularnym wzroście jej wartości. Można oczekiwać, że punktami referencyjnymi będą kolejne szczyty notowane przez cenę akcji spółki.
Trzeźwe spojrzenie na realia inwestowania w zwycięskie spółki może przynieść inwestorom sporo korzyści. Na pewno przypomina, że punkt otwarcia pozycji jest jedynie częścią pracy inwestora i jego planu inwestycyjnego. Równie duże znaczenie ma wybór kryteriów wyjścia z pozycji lub jej redukcji. Po drugie, stanowi ochronę przed nagabywaniem sprzedawców marzeń (abonamentów analitycznych albo sygnałów rynkowych), którzy w swoim marketingu często korzystają ze stóp zwrotu generowanych przez zwycięskie spółki.



