Częstym błędem popełnianym przez inwestorów jest tworzenie pomysłów inwestycyjnych na bazie tego co ich zdaniem powinno zostać zrobione, na przykład w polityce monetarnej lub fiskalnej, a nie na podstawie tego co ma największe szanse się zdarzyć.
Wspomniany wyżej błąd popełnił między innymi zarządzający funduszem hedge z Teksasu, który od siedmiu lat inwestuje pod dewaluację chińskiej waluty. Inwestor oparł swój pomysł inwestycyjny na przekonaniu, że operacja osłabienia juana byłaby korzystna dla chińskiej gospodarki. Gdy czytałem o błędzie Marka Harta to przypomniałem sobie o trudnościach, które sprawiało mi zrozumienie działań w sprawie kredytów walutowych w Polsce.
Ustawowe przewalutowanie kredytów po korzystnym dla kredytobiorców kursie historycznym jest moim zdaniem rozwiązaniem bardzo niekorzystnym dla obecnego rządu. Po pierwsze, jest działaniem niepopularnym społecznie. Większość Polaków (54%) jest przeciwna wprowadzaniu specjalnych regulacji umożliwiających pomoc kredytobiorcom walutowym (popiera je 36%). To o tyle istotne, że większość społeczeństwa popiera pro-socjalne rozwiązania proponowane przez rząd: 80% popiera 500+, tyle samo popiera obniżenie wieku emerytalnego*. Co więcej, potencjalni beneficjenci czyli kredytobiorcy, nie są elektoratem partii rządzącej i raczej nigdy nie będą: w badaniu TNS i Instytutu Jagiellońskiego tylko 13% frankowiczów przyznało, że zrealizowanie obietnic w sprawie przewalutowania kredytów skłoni ich do głosowania na partię rządzącą.
Drugi powód jest dużo ważniejszy. Ustawowe, masowe przewalutowanie kredytów walutowych stworzy ogromne koszty dla sektora bankowego, całej gospodarki i budżetu państwa. KNF szacowała koszty przewalutowania na 67 mld złotych w scenariuszu bez zmian kursów walutowych i około 103 mld złotych w bardziej realnym scenariuszu osłabienia złotego (wskutek operacji przewalutowania). Należy oczekiwać, że wspomniane straty sektora bankowego istotnie i negatywnie odbiją się na sytuacji gospodarczej: przede wszystkim przez załamanie się akcji kredytowej. Zmniejszeniu ulegną wpływy budżetowe (CIT z sektora bankowego, podatek bankowy, dywidendy z sektora). KNF podkreśliła także, że straty na poziomie 70 czy 100 mld złotych mogą doprowadzić do pełnego kryzysu bankowego w sytuacji gdy akcja dokapitalizowania banków nie będzie przebiegać płynnie. Warto zauważyć, że wszystkie te koszty są front-loaded: występują na początku procesu zmian. Ewentualne korzyści z przewalutowania (na przykład większa konsumpcja frankowiczów wynikająca ze zmniejszenia wysokości rat) są natomiast rozłożone w czasie (moim zdaniem efekt majątkowy będzie bardzo mały przy tej operacji). Z punktu widzenia obozu rządzącego już realizującego kosztowne programy pro-socjalne i potrzebującego rosnącej gospodarki by zwiększać swoją bazę podatkową ustawowe przewalutowanie kredytów jest fatalną decyzją.
Nie jestem więc totalnie zaskoczony, że ostatnia propozycja w sprawie kredytów walutowych nie przewiduje ich masowego przewalutowania a przynajmniej wydaje się odkładać tę operację w niesprecyzowaną przyszłość. Inwestorzy na warszawskiej giełdzie zareagowali pozytywnie na tę propozycję w sprawie kredytów walutowych. Banki z największym udziałem kredytów walutowych w portfelu zyskały od jej ogłoszenia od kilkunastu do dwudziestu kilku procent:
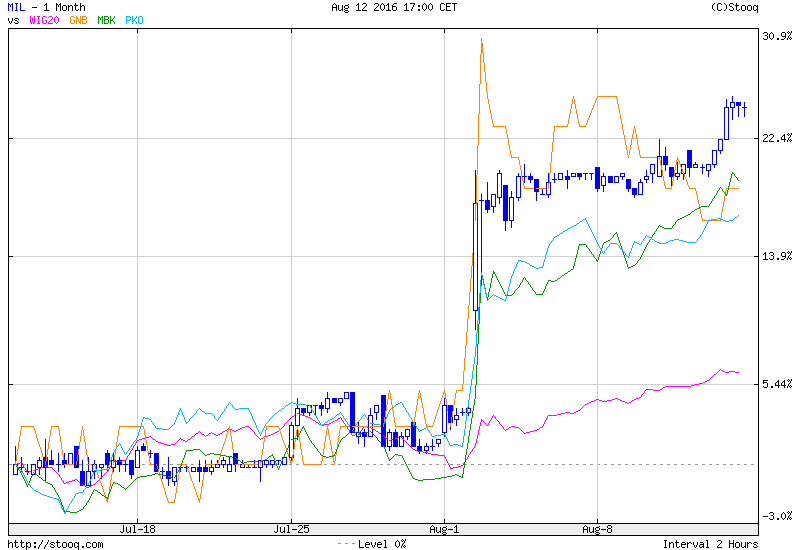
Nie jestem jednak przekonany, że wspomniane wzrosty odzwierciedlają przekonanie inwestorów, że ryzyko ustawowego przewalutowania kredytów kompletnie zniknęło. Część inwestorów i komentatorów uważa, że problem przewalutowania został jedynie odłożony w czasie. Taki wniosek wydaje się zasadny jeśli weźmie się pod uwagę przebieg konferencji prasowej z 2 sierpnia, na której wyraźnie podkreślano, że obecny projekt (zakładający częściowy zwrot spreadów) to pierwszy etap rozwiązania problemu. Przedstawiciele Kancelarii Prezydenta poinformowali, że oczekują, że w kolejnym etapie banki same ugodowo przewalutują kredyty. Prezes NBP nakreślił plan skłonienia banków do takich działań opierający się na instrumentach regulacyjnych: w dużym uproszczeniu trzymanie kredytów walutowych w bilansie ma się stać bardzo „kosztowne” dla banków. W takiej interpretacji reakcja inwestorów wydaje się skrajnie optymistyczna. Kredytobiorcy nie zgodzą się na przewalutowanie po aktualnym kursie. Jeśli banki rzeczywiście mają być regulacyjnie skłonione do przewalutowania kredytów to spowoduje to wielomiliardowe straty – tak jak przewalutowanie ustawowe.
Jednak wspomnianą konferencję prasową jak i późniejsze wypowiedzi przedstawicieli Kancelarii Prezydenta czy NBP można interpretować inaczej. Po raz pierwszy w historii prezentowania projektów ustawy frankowej kluczowym zagadnieniem stała się stabilność sektora bankowego. Zarówno na konferencji prasowej z 2 sierpnia jak i w późniejszych wypowiedziach podkreślano, że wszystkie działania związane z problemem kredytów walutowych podejmowane będą z uwzględnieniem stabilności sektora finansowego. Dobrze pokazuje to wypowiedź jednego z przedstawicieli Kancelarii Prezydenta: Na drugiej szali musi stanąć – i w naszym myśleniu zawsze stawała – kwestia bezpieczeństwa całego kraju, całej gospodarki i całego sektora finansowego. Bezpieczeństwo banków to jest bezpieczeństwo depozytów. To bezpieczeństwo i tych, którzy w ogóle nie mają żadnych kredytów, i tych, którzy mają kredyty złotowe, i wreszcie także samych frankowiczów. Pan Bryksa zaznaczył jednak, że działania na rzecz przewalutowania będą kontynuowane.
Nie wiem czy na podstawie skali obserwowanych w ostatnich dwóch tygodniach wzrostów kursów banków z dużym udziałem kredytów walutowych w portfelu można określić, która z powyższych dwóch interpretacji bardziej przemawia do inwestorów**. Z punktu widzenia uczestników i obserwatorów rynku akcyjnego mamy do czynienia z fascynującą sytuacją: inwestorzy są podzieleni w ocenie perspektyw ważnego dla GPW sektora bo różnie interpretują plany obozu rządzącego wobec tego sektora. Moim zdaniem przy ocenie tych planów warto wziąć pod uwagę fakt, że do tej pory ujawniono zamiary czy nastawienie jednej z trzech części rządzącego obozu: zamierzenia strony rządowej i parlamentarnej są w dalszym ciągu sporą niewiadomą. Dlatego skuteczne prognozowanie przyszłości problemu przewalutowania wymagałoby też wiedzy o dynamice relacji pomiędzy poszczególnymi przedstawicielami obecnej władzy.
* Stosunek Polaków do ustawowego przewalutowania kredytów nie wynika raczej z życzliwości do sektora bankowego – więcej Polaków (46%) popiera podatek bankowy niż jest mu przeciwnych (34%)
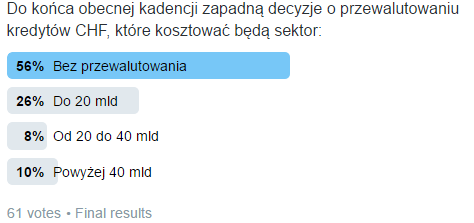
** Zrobiłem niewielką ankietę na Twitterze, z której wynika, że niewiele ponad połowa uczestników uważa, że ostatnie wydarzenia sugerują, że do końca obecnej kadencji przewalutowania nie będzie