
Powiększające się w obrębie państw rozwiniętych nierówności ekonomiczne stały się jednym z najgorętszych tematów w dyskusjach ekonomicznych i politycznych. Chciałbym dziś zwrócić uwagę na pewien rodzaj nierówności ekonomicznych, który może mieć bardzo duże znaczenie dla inwestorów. Mam na myśli nierówności w sektorze przedsiębiorstw.
Większość dyskusji o nierównościach ekonomicznych koncentruje się na poziomie jednostek lub gospodarstw domowych i bardzo często dotyczy oderwania się ekonomicznych losów najlepiej zarabiających od reszty społeczeństwa. Okazuje się jednak, że ostatnie dekady przyniosły także zwiększenie nierówności ekonomicznych w obrębie sektora korporacyjnego.
Harvard Business Review opublikował tekst, w którym przedstawiono przesłanki pokazujące zwiększenie się korporacyjnych nierówności, konsekwencje tych nierówności oraz hipotezy wyjaśniające ich powstanie. Wielu obserwatorów rynku zwróciło uwagę na bardzo wysoką z historycznego punktu widzenia zyskowność amerykańskich firm. To zjawisko często jest negatywnie przedstawiane przez rynkowych niedźwiedzi, którzy argumentują, że jeśli zyskowność spółek wróci do historycznych poziomów to przy słabym wzroście przychodów zyski spadną w raz z nimi kursy akcji.
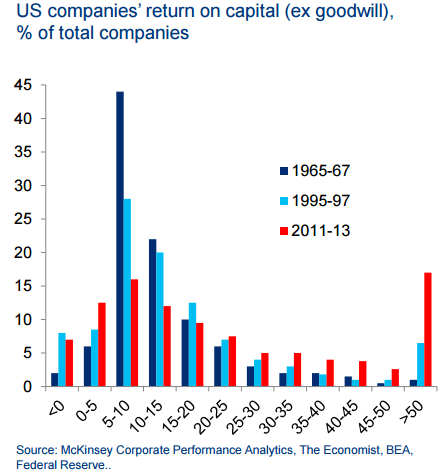
Okazuje się, że wzrost zyskowności amerykańskich spółek to jedna strona medalu. Druga strona medalu to wzrost różnic w zyskowności pomiędzy najlepszymi spółkami a resztą, także w obrębie poszczególnych sektorów. Poniższy wykres z raportu analitycznego Matta Kinga z Citi pokazuje, że w USA przybywa ekstremalnie zyskownych firm:
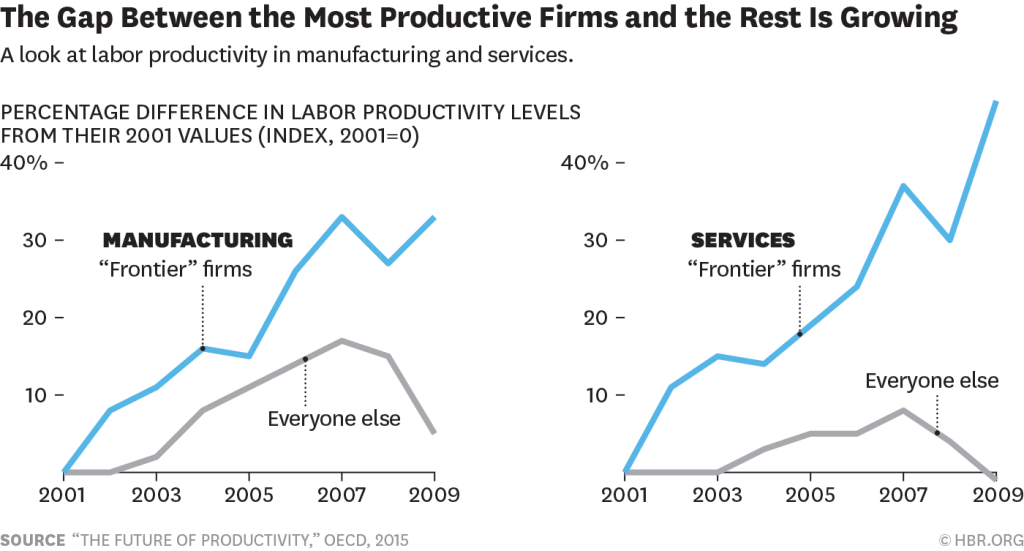
Bardzo podobnie wygląda sytuacja ze wzrostem produktywności spółek. Firmy znajdujące się na czele wyścigu technologicznego zwiększają swoją przewagę nad konkurentami. Ich przewaga cały czas się powiększa. Widać to na wykresie z raportu OECD wykorzystanym w tekście Harvard Business Review:
Być może najważniejszą rzeczą w kwestii nierówności w sektorze korporacyjnym jest fakt, że przedstawione zjawiska nie ograniczają się do sektora nowych technologii. Model gospodarczy, w którym zwycięzca albo kilku zwycięzców bierze wszystko nie dotyczy jedynie sektora IT czy sektorów zaawansowanych technologicznie. Pokazuje to inny wykres z raportu Citi:

Moim zdaniem opisane wyżej zjawisko ma istotne znaczenie dla inwestorów. Wiele wskazuje na to, że rola zwycięzców w generowaniu stóp zwrotu z rynku akcyjnego będzie rosnąć. Tak więc rósł będzie koszt pominięcia zwycięzców w portfelu akcyjnym.
Co ciekawe, z rozważań HBR wynika, że rosnące nierówności w sektorze korporacyjnym mają także istotne znaczenie dla nierówności ekonomicznych w społeczeństwie. Z przytaczanych badań wynika, że wzrost różnic w płacach pomiędzy poszczególnymi firmami w większym stopniu niż wzrost różnic w płacach w obrębie firm odpowiada za wzrost nierówności ekonomicznych w amerykańskich społeczeństwie (z wyjątkiem problemu tzw. 1%). Mamy więc do czynienia z powstaniem wąskiego grona zwycięskich korporacji, wysoce efektywnych i zyskownych, które hojnie wynagradzają swoich pracowników i ściągają do siebie najbardziej utalentowanych kandydatów z rynku pracy. Zwiększa się dystans pomiędzy tymi spółkami a konkurencją a wraz z nim dystans pomiędzy zamożnością pracowników tych firm a zamożnością pracowników konkurencji.
Z punktu widzenia inwestorów ważne są także potencjalne przyczyny rosnących nierówności w świecie korporacji. Tym bardziej, że dwie czołowe hipotezy nie mogą chyba bardziej sie od siebie różnić. Pierwsza z nich sugeruje, że spółki zostały wystawione na dużą konkurencję w modelu zwycięzca bierze wszystko. Firmy, którym dzięki efektywnym inwestycjom w technologie udało się uzyskać przewagę konkurencyjną zostają liderami i korzystają z tej pozycji. Druga hipoteza spekuluje, że firmy w coraz większym stopniu korzystają z oligopolistycznych i monopolistycznych rent przy czym zdobywają tę pozycję albo przez przejęcia i fuzję, które zwiększają koncentrację w sektorach albo lobbując na rzecz korzystnego dla nich reżimu regulacyjnego, na przykład podnoszącego bariery wejścia dla potencjalnej konkurencji.
Powyższe hipotezy nie muszą się wykluczać. Być może w niektórych sektorach dominuje to pierwsze zjawisko a sytuację w innych sektorach lepiej wyjaśnia druga hipoteza. Jednak tak długa jak na horyzoncie nie pojawią się technologiczne lub regulacyjne zmiany zagrażające opisanym mechanizmom można oczekiwać dalszego wzrostu nierówności w sektorze korporacyjnym. Aktywni na rynku akcyjnym inwestorzy powinni wziąć to pod uwagę.



