

Zwróciłem wczoraj uwagę na raport analityków JP Morgan, którzy policzyli jaka część spółek na amerykańskim rynku akcyjnym w ostatnich 35 latach doświadczyła katastroficznego spadku kursu. Z analizy wynika, że 4 na 10 spółek dotyka poważny spadek kursu, co najmniej o 70%, po którym nie następuje istotne odbicie.
Analitycy JP Morgan nie poprzestali na tym i zbadali całościową strukturę stóp zwrotu na amerykańskim rynku akcyjnym. Przypomnę, że badanie dotyczyło około 13 000 spółek, które w jakimś okresie czasu pomiędzy 1980 a 2014 rokiem wchodziły w skład indeksu Russell 3000. Liczono stopy zwrotu spółek (bezwzględne i w porównaniu z indeksem Russell 3000) od pierwszego notowania spółek do końca 2014 roku lub do ostatniego notowania w przypadku spółek, które z różnych powodów wycofano z rynku.
W badaniu pomięto dywidendy (zarówno dla spółek jak i indeksu). Analitycy JP Morgan twierdzą jednak, że uwzględnienie dywidend nie zmienia istotnie wyników. Mogę się z nimi zgodzić bo otrzymali podobne wyniki do rezultatów badania Blackstar Funds, które objęlo okres 1983-2007 i uwzględniało dywidendy. Analitycy JP Morgan nie zanualizowali otrzymanych wyników co moim zdaniem istotnie obniża ich czytelność. Obydwa mankamenty mają jednak niewielki wpływ na jakość i prezentację samego rozkładu stóp zwrotu na rynku akcyjnym.
Ten rozkład stóp zwrotu na rynku akcyjnym można podsumować w trzech punktach:
- około 40% spółek przynosi negatywne stopy zwrotu w czasie swojego pobytu na rynku (od pierwszego do ostatniego notowania)
- około 2/3 spółek przynosi stopy zwrotu niższe niż indeks szerokiego rynku, w tym przypadku Russell 3000
- kilka procent spółek, w badaniu JP Morgan – 7%, przynosi stopy zwrotu istotnie wyższe niż szeroki rynek (o 500% wyższe niż Russell 3000 w badaniu JP Morgan)
Jak wspomniałem wyniki analizy JP Morgan są bardzo podobne do wyników Blackstar Funds. W tym drugim badaniu bezwzględną stratę przyniosło 39% spółek, przegrało z rynkiem 64% spółek a super-zwycięzcami okazało się 6,1% spółek. Wykres poniżej wizualizuje rezultaty badań JP Morgan:
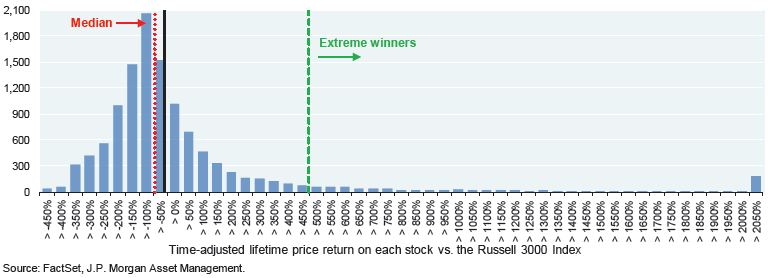
Wszyscy inwestorzy, którzy chcą budować skoncentrowane portfele akcyjne tak by wygrywały z rynkiem powinni dokładnie przejrzeć się powyższemu wykresowi by uświadomić sobie jak trudne zadanie ich czeka. Część inwestorów potraktuje przedstawione dane jako przesłankę do stosowania możliwie szerokiej dywersyfikacji. Z drugiej strony, niektórzy mogą zinterpretować powyższe rozważania jako zachętę by zwiększyć starania w celu udoskonalenia metody znajdowania super-zwycięzców. Skłaniam się ku poglądowi, że z punktu widzenia przeciętnego inwestora lepsza jest ta pierwsza metoda ale należy pamiętać, że każda strategia inwestycyjna powinna być dostosowana do emocjonalnego i intelektualnego profilu inwestora.
Warto jeszcze zauważyć, że samo wybranie super-zwycięzców do portfela nie wystarcza. Trzeba ich jeszcze w portfelu utrzymać – tak samo jak w przypadku nadzwyczaj efektywnych zarządzających funduszami. Ekstremalnym ale działającym przez to na wyobraźnię przykładem może być Amazon – jeden z najbardziej spektakularnych super-zwycięzców, który w czasie 18-letniej obecności na rynku pomnożył kapitalizację ponad 250 razy. Od początku notowań Amazon doświadczył kilku bolesnych, czasem kilkuletnich korekt:
- spadek o 95% (1999-2001)
- spadek o 57% (2003-2006)
- spadek o 65% (2007-2008)
Na to zagadnienie zwrócił uwagę Michael Batnick na blogu The Irrelevant Investor. Zanim inwestorzy zaczną sobie wyobrażać portfele z pozycjami o stopach zwrotu Amazona czy Apple powinni się zastanowić jak realne jest, że utrzymają takie pozycje przez kilkanaście lat potrzebnych by zrealizować czterocyfrowe stopy zwrotu.



Dodaj komentarz