

Na stronach Research Affiliates opublikowano przydatne dla inwestorów dane ilościowe o wynikach amerykańskich akcyjnych funduszy inwestycyjnych w okresie ostatnich czterdziestu lat.
Z danych zebranych przez Burtona Malkiela, na którego powołuje się Research Affiliates, wynika, że z 358 akcyjnych funduszy inwestycyjnych w USA, które istniały w 1970 roku, do 2012 roku przetrwało 92. Przedstawione poniżej dane obarczone są więc gigantycznym survivorship bias. Znając praktyki sektora inwestycyjnego, w którym rzadko się likwiduje i łączy funduszy o świetnych wynikach można przyjąć, że ten survivorship bias zdecydowanie zawyża wynika inwestycyjne.
Z funduszy, które przetrwało 45 osiągnęło wyniki lepsze niż ich benchmark, czyli indeks S&P 500. Ze wspomnianych 45 istotnie lepsze wyniki od benchmarku, na poziomie powyżej 2 punktów procentowych rocznie, osiągnęły 3 fundusze.
John West i Amie Ko zbadali wyniki tych trzech super-zwycięskich funduszy inwestycyjnych w kontekście często stosowanej przez dużych inwestorów instytucjonalnych zasady oceny wyników inwestycyjnych: trzyletnich kroczących stóp zwrotu (aktualizowanych co kwartał). Zarządzający, który „przegrywa z rynkiem” umieszczany jest na liście obserwacyjnej a dłuższy na niej pobyt z reguły oznacza skrupulatną analizę wyników i możliwość zakończenia współpracy.
Proszę zwrócić uwagę, że to kryterium, czyli trzyletnia krocząca stopa zwrotu zestawiona z benchmarkiem, oznacza relatywnie spokojne i cierpliwe podejście do wyników inwestycyjnych. W każdym razie nie jest to wyjątkowo krótkowzroczne podejście w porównaniu z postawą przeciętnych inwestorów.
West i Ko sprawdzili jak dużo czasu spędziłyby na listach obserwacyjnych trzy super-zwycięskie fundusze. Okazało się, że przeciętnie przebywałyby na nich jedną trzecią czasu (36%) czyli łącznie 15 lat. West i Ko zauważyli, że występuje wysoka korelacja pomiędzy słabymi wynikami w całym 42-letnim okresie a ilością czasu spędzanego „teoretycznie” na listach obserwacyjnych. Fundusze (z 92, które przetrwało) z drugiego końca rankingu spędziłyby na listach obserwacyjnych nawet 2/3 okresu. Te wyniki nie są zaskoczeniem.
Gdy jednak West i Ko przyjrzeli się bliżej wynikom trzech super-zwycięskich funduszy to okazało się, że nawet one wystawiły inwestorów na próbę cierpliwości. Analitycy Research Affiliates sprawdzili jaki był najdłuższy okres „przegrywania z rynkiem” dla trzech super-zwycięskich funduszy. Było to odpowiednio 18, 21 i 23 kwartały.
Tabela dnia pokazuje dokładnie wspomniane wyniki:
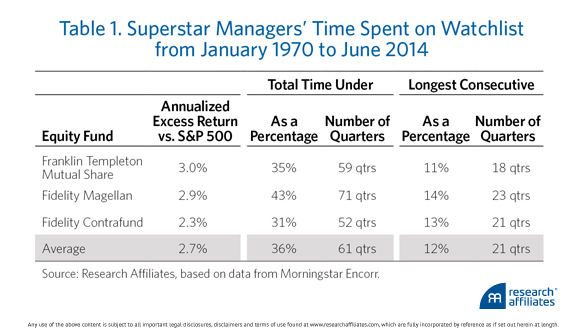
Tak więc nawet inwestorzy, którzy byli w stanie wybrać z 358 dostępnych w 1970 roku funduszy akurat te 3, które osiągnęły fenomenalne wyniki, by skorzystać z tych wyników, musieli wytrzymać przynajmniej jeden 5 letni okres, w którym ich fundusze regularnie „przegrywały z rynkiem”.
West i Ko podsumowali swoje rozważania spostrzeżeniem, że horyzont czasowy większości portfeli inwestycyjnych zdecydowanie się różni od horyzontu czasowego, w którym ocenia się zarządzających. Tę dysproporcję pomiędzy horyzontem inwestycyjnym, bardzo często kilkudziesięcioletnim, a przyjętymi kryteriami oceniania strategii inwestycyjnych powinni przemyśleć wszyscy inwestorzy.



Dodaj komentarz