
Kilkanaście dni temu Izabella Kamińska z FT Alphaville zwróciła uwagę na interesujący szczegół związany z rynkiem surowców, który najprawdopodobniej pogłębił rozczarowanie inwestorów na tym rynku.
Na blogu FT Alphaville opublikowano wykres z raportu Emada Mostaque’a porównujący stopy zwrotu z dwóch typów jednego z dwóch najważniejszych indeksów surowcowych: S&P Goldman Sachs Commodity Index (GSCI). Wykres pokazuje stropy zwrotu z indeksu GSCI Total Return i z indeksu GSCI Spot. Jak łatwo się domyśleć GSCI Spot pokazuje zachowanie cen spot surowców, na których oparty jest indeks. GSCI Total Return pokazuje stopy zwrotu z kontraktów terminowych na surowce, na których oparty jest indeks.
Znakomita część inwestycji na rynku surowców opiera się na indeksach bazujących na rynku terminowym. Dlatego zdecydowana część inwestorów na rynku surowców zanotowała stopy zwrotu pokazywane przez pomarańczową linię.
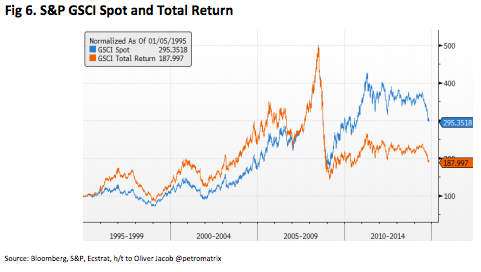
Jak zauważył Mostaque o ile ceny surowców (ważone ich udziałem w indeksie) podwoiły się od roku 2003 to inwestorzy, którzy chcieli uzyskać ekspozycję na wzrost cen tych surowców zanotowali w tym okresie stopę zwrotu zbliżoną do zera*. Tak więc nawet jeśli uznamy, że inwestorzy na rynku surowców mieli dobry pomysł inwestycyjny (oparty w dużym stopniu na przekonaniu, że szybki rozwój państw wschodzących połączony z realiami geologicznymi i/albo długim okresem niedoinwestowania sektora surowcowego stworzy nierównowagę na rynku surowców i spowoduje wzrost ich cen) to większość z nich nie była w stanie zamienić tego pomysłu w zyskowną transakcję.
Z powyższego przykładu inwestorzy powinni wyciągnąć dwie ważne lekcje. Po pierwsze, na rynku finansowym sama idea inwestycyjna, nawet poprawna, może okazać się niewystarczająca do osiągnięcia satysfakcjonujących stóp zwrotu. Sposób realizacji, wykonania pomysłu inwestycyjnego ma ogromne znaczenie. Można podać setki przykładów ilustrujących tę regułę – wielu z nich dostarczył ostatni kryzys finansowy. Relatywnie niewielka liczba inwestorów zdołała zamienić przekonanie o bańce spekulacyjnej na amerykańskim rynku nieruchomości, zwłaszcza w segmencie subprime, w zyskowne transakcje. Tym co zdecydowało o sukcesie Johna Paulsona nie było przekonanie o tym, że amerykański rynek nieruchomości czeka istotna korekta lecz umiejętność zdobycia bezpośredniej ekspozycji na prognozowany spadek.
Druga lekcja, którą należy wyciągnąć z problemów inwestorów na rynku surowców dotyczy konieczności dokładnego poznania instrumentów finansowych, które chce się dodać do swojego portfela. To jest zasada, którą regularnie powtarzamy na Blogach Bossy. Inwestor, który inwestuje niebanalną część swoich zasobów finansowych w jakiś instrument finansowy powinien zdobyć przynajmniej elementarną wiedzę o tym instrumencie, przede wszystkim o tym jakie czynniki wpływają na stopy zwrotu z inwestycji w ten instrument. Naturalnie, im prostszy jest instrument finansowy tym łatwiej jest pozyskać taką wiedzę. Nie da się też ukryć, że jest to relatywnie nudna i nieatrakcyjna część procesu inwestycyjnego i łatwo jest zrozumieć dlaczego wielu inwestorów z niej rezygnuje. Często wymaga czytania wielostronicowych broszur napisanych niezbyt zrozumiałym językiem albo zbadania słabo dostępnych danych, na przykład dotyczących płynności. Jeśli jednak przeanalizujemy głośne skandale inwestycyjne z ostatnich lat (na przykład te dotyczące polisolokat albo produktów strukturyzowanych) to dojdziemy do wniosku, że wielu inwestorów mogłoby uniknąć kłopotów gdyby dokładnie zbadali właściwości instrumentów, w które zainwestowali.
* W dużym uproszczeniu: tym co różni dwie pokazane na wykresie stopy zwrotu to stopa zwrotu z rolowania pozycji. Każdy indeks oparty na rynku terminowym musi regularnie rolować kontrakty terminowe czyli sprzedawać wkrótce wygasające kontrakty i kupować kontrakty wygasające w przyszłości. Oczywiście, cena po której sprzedaje i kupuje się kontrakty nie jest taka sama. Różnica pomiędzy cenami tworzy stopę zwrotu z rolowania (roll yield). Na rynku surowców kluczowym czynnikiem decydującym o stopie zwrotu z rolowania jest struktura czasowa cen kontraktów terminowych, czyli to czy surowce znajduje się w backwardation czy w contango. Jednak wraz z ufinansowieniem rynku surowców na stopę zwrotu z rolowania wpłynęło najprawdopodobniej także masowe rolowanie związane z wielkością inwestycji indeksowych na rynku surowców. Pojawienie się silnego contango na ważnych rynkach surowcowych (przede wszystkim ropie naftowej) oraz anomalia spowodowana inwestowaniem indeksowym sprawiły, że stopa zwrotu z rolowania pozycji, przez bardzo długi okres pozytywna i zwiększająca zyski inwestorów, stała się w ostatnich latach silnie negatywna. Opisałem to zjawisko w tekście Spekulacja indeksowa i anomalie na rynku surowców z 2011 roku



