
Koniecznie chciałbym zwrócić uwagę na pewną pułapkę, w którą wpadają nie dość doświadczeni inwestorzy, a która dotyczy określania wielkości pozycji na podstawie wizualnej inspekcji krzywej kapitału.
Poprzedni wpis traktował o transakcjach określoną ilością jednostek danego instrumentu przypadających na limitowaną pulę kapitału. Szczególnym przypadkiem jest w takim modelu posługiwanie się tylko 1 sztuką kontraktu terminowego w testach weryfikacyjnych jak i w realnym tradingu. Prześledźmy całą sytuację na przykładzie poniższego rysunku, który pokazuje codzienne, liczone w PLN zmiany krzywej kapitału dla systemu przewidzianego na kontrakty terminowe FW20 i przy posługiwaniu się w każdym wejściu tylko 1 sztuką takowego kontraktu:
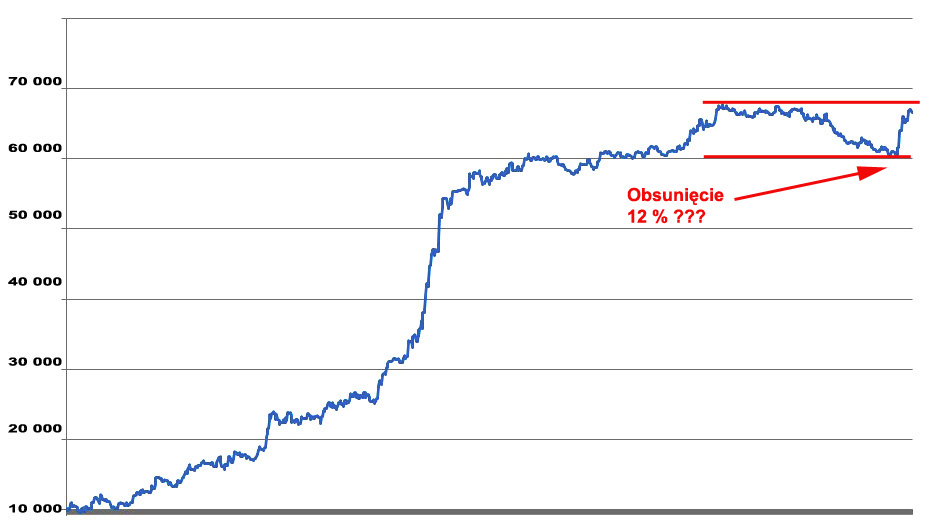
Krzywa kapitału (equity) pięła się jak widać bez większych przeszkód od wartości początkowej 10 000 PLN do kwoty ok. 68 000 PLN, po czym weszła w fazę obsunięcia (drawdown). Tę fazę utraty kapitału zaznaczyłem od góry i dołu czerwonymi liniami. Sięgnęła ona w najniższym momencie poziomu ok. 60 000 PLN. Cały zjazd do tej pory trwał więc w przybliżeniu 8 000 PLN. Kiedy jednak liczymy owo obsunięcie w procentach, i tak też będzie ono widnieć w raporcie z testu systemu, kwota owa stanowi zaledwie 12% w stosunku do maksimum osiągniętego przez equity przed jej cofnięciem. Wynika to z prostego równania:
8 000/68 000 = 12 %
Owe 12% to trik, który wprowadza w błąd jeśli zrobimy niepoprawne odniesienia do wielkości kapitału w grze. Owszem, spadek wyniósł 12%, ale dokonał się po wcześniejszej akumulacji kapitału od 10 000 PLN do 68 000 PLN. Co jednak stałoby się gdyby do gry wejść chwilę przed obsunięciem z zakładanym kapitałem początkowym 10 000 PLN? Otóż ponieważ zależności są tutaj całkowicie liniowe wobec czego w takiej sytuacji rzeczywiste obsunięcie wyniosłoby 80%! Jako że:
8 000 /10 000 = 80%
A ponieważ rozkłady zysków i strat są całkowicie losowe więc nie wiemy kiedy wchodząc na rynek trafimy na takie właśnie obsunięcie.
Zwrócę uwagę na 3 implikacje z tego wynikające a całkowicie z życia wzięte:
1. Jeśli ktoś nieprawidłowo zinterpretuje owo obsunięcie to może mu wyjść, że wystawiając do gry 2 kontrakty zamiast 1, mógłby podwoić zyski przy obsunięciu 2×12%=24%, co jest absolutną nieprawdą. Prawdą jest natomiast to, że gdyby wszedł do gry tuż przez owym zjazdem to jego wielkość sięgnęłaby 2 x 8 000 = 16 000 PLN co zmiotłoby rachunek z kwotą początkową 10 000 PLN.
2. Prezentowanie raportów testowych z systemów inwestujących 1 kontraktem zawiera właśnie ową pułapkę. Wyciąganie z nich daleko idących wniosków jest bardzo ryzykowne. Lepiej posługiwać się w nich wówczas tylko kwotami nominalnymi niż procentami. I traktować jedynie poglądowo.
3. Wielu sprzedawców systemów lub sygnałów z nich pochodzących prezentuje w materiałach promocyjnych taki właśnie 1-kontraktowy model. Proszę nie dać się nabrać na gładkie krzywe kapitału, które są tam często zamieszczane w takim właśnie anturażu skumulowanej wcześniej equity.
—kat——–



