

Kolejna symulacja – łączonych strategii.
Symulacja w postaci rozdziału środków na kilka funduszy nie spełniła moich wygórowanych oczekiwań dużo większej zyskowności, zmniejszyła jedynie maksymalne obsunięcie kapitału podczas bessy, co zresztą i tak jest dużo istotniejsze w odniesieniu do spraw emocji. Innym sposobem na zarządzanie ryzykiem może być łączenie różnych strategii w jeden wehikuł, licząc na to, że wystąpi efekt synergii. I tym zajmę się krótko w niniejszym wpisie.
Ostatnie 6 lat pokazało w prezentowanych przeze mnie symulacjach, że strategia „wybicia z kanału” zdała egzamin z uzyskiwania realnej przewagi w spekulacji funduszami i do tego w dość szerokim zakresie parametrów szerokości kanału cenowego. Łączyłem więc w kolejnym kroku po 2 lub nawet 3 tego rodzaju strategie o różnych parametrach wybicia z kanału i testowałem ich siłę łączną, przydzielając każdej 50% dostępnego kapitału w przypadku par lub 33,3% jeśli łączyłem 3 jednocześnie.
Wykorzystywałem zarówno szybkie parametry wybicia typu 10 lub 20 dni, jak i wolniejsze typu 40 do 80 dni , bądź mix wszystkich długości. Zrezygnowałem jednak z optymalizacji parametrów całego portfela, bo i to można zrobić, interesowały mnie jedynie interakcje tych strategii, które miałem już w ręku.
Wyniki? Otóż mixy strategii tego samego rodzaju na jednym i tym samym funduszu nie wniosły wiele do podniesienia efektywności, nawet jeśli wszystkie dysponują realną przewagą. Obsunięcia kapitału, dłuższe jego wzrosty czy okresy płaskie i tak pojawiały się mniej więcej w tych samych momentach. Takie korelacje spłaszczają wprawdzie zmienność wyników, ale nie likwidują znacznie okresowych obsunięć podczas bessy.Żeby skorzystać z kombinacji strategii należałoby miksować ze sobą te wybiciowe (jak wyżej) z innymi gatunkami – np. anytrendowymi, za którymi ja sam nie przepadam. Ze względu na specyfikę rynku funduszy nie wszystkiego rodzaju strategie są jednak dostępne. Ze wszystkich dotychczasowych kombinacji to ta oparta na łączeniu strategii wybicia z kanału z konwersją w fundusz obligacyjny w ramach parasola okazała się bezdyskusyjnie bezkonkurencyjna! I ewentualnie, ale nie dla podkręcenia wyników lecz dla bezpieczeństwa, część spekulacyjną w akcyjnych podzieliłbym na 2-3 fundusze.
I w zasadzie tylko dla zaspokojenia ciekawości Czytelników dokładam mały test jednej z kombinacji 2 strategii jednocześnie.
Warunki wstępne:
– użyłem jednocześnie 2 strategii „wybicia z kanału” – jedna z parametrami X=40 dni i Y=40 dni, druga z parametrami X=40 dni i Y=20 dni
– wielkość kapitału początkowego – 20 000 PLN, każda ze strategii otrzymała po połowie tej kwoty
– całkowite, maksymalne zaangażowanie na wszystkich pozycjach może sięgać 100%;
– wybrałem z bazy danych bossa.pl fundusz akcyjny SKAA,
– zastosowałem 2. dniowe opóźnienie od momentu pokazania się sygnału do chwili kupna lub umorzenia jednostek
– nie liczyłem kosztów prowizji, których w bossafund również się nie nalicza.
Rezultaty:
Zysk całkowity:490,9 %
Zysk średniorocznie:12,5 %
Maksymalne obsunięcie kapitału: 17,5%
Porównanie wyniku mixu obu strategii z pasywną inwestycją tej samej kwoty 20 000 PLN w fundusz pokazuje poniższy wykres:
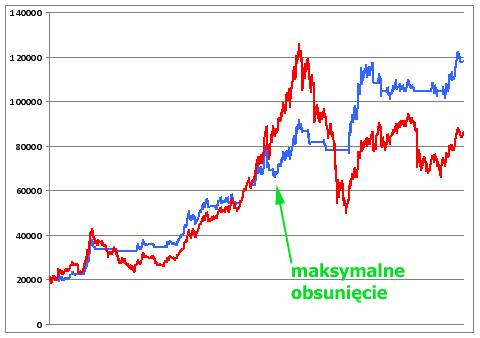
Krzywa niebieska – to zmiany kapitału przy zastosowaniu obu strategii jednocześnie
Krzywa czerwona – kup i trzymaj fundusz (tutaj zysk całkowity wyniósł , a obsunięcie maksymalne )
Zaznaczyłem miejsce największego procentowego obsunięcia kapitału naszej spekulacji i jak widać nie był to okres kosmicznych spadków wycen jednostki samego funduszu.
CDN
–kat—–



Dodaj komentarz