
Chciałbym pokazać 2 dodatkowe testy i wnioski wyciągnięte z antyintuicyjnej strategii gry przeciwko przecięciu 2 średnich, opisane wstępnie w poprzednim wejściu.
Pomysł nazwany przez mnie roboczo „kontra do średnich”, czyli otwieranie pozycji długiej gdy średnia 2-dniowa znajduje się poniżej 5-dniowej (a więc przeciw klasycznemu sygnałowi sprzedaży) oraz symetrycznie otwieranie pozycji krótkiej gdy średnia 2-dniowa przebiega powyżej 5-dniowej, postanowiłem sprawdzić na dużo dłuższym okresie niż Collins. Jednak zamiast danych kontraktów terminowych użyłem po prostu kursów samego indeksu S&P500, który jest instrumentem bazowym dla pochodnych, a więc przebiegi są podobne co do tendencji.
Użyłem danych dziennych za lata 1962-2012, nie uwzględniałem poślizgów i prowizji, codziennie otwierana pozycja była zamykana na koniec tej samej sesji. Przebieg krzywej kumulującej codzienne zyski i straty pokazuje poniższy wykres:
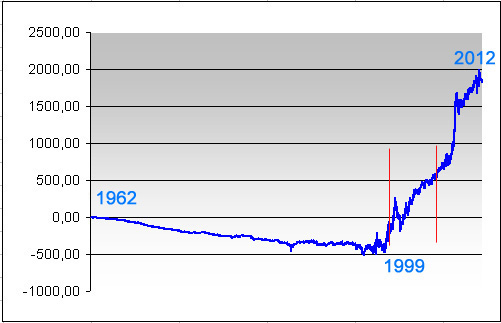
Rysunek 1: Liczona w punktach indeksowych krzywa skumulowanych zysków i strat dla indeksu S&P500
Tendencje są krystalicznie wyraźne i układają się w 2 ciągi:
1/ Do 1999 roku, a więc przez 37 lat, amerykański rynek największych akcji w niewielkim, ale regularnym tempie podążał w zupełnie przeciwnym procesie do opisanego wyżej
2/ Od 1999 roku nastąpiło diametralne i bardzo dynamiczne załamanie wcześniejszego wzoru zachowania rynku i strategia, lub może raczej ‘wzór zachowania’ czy swego rodzaju ‘inklinacja’ opisana wyżej jako „kontra do średnich” doszła do silnego głosu.
//Collins w swoich testach pokazywał tylko ten wycinek danych, który ująłem pomiędzy 2 pionowe linie//
Jakie implikacje to rodzi? Poza tymi, że zakres sesji (od otwarcia do zamknięcia) przeciwnych do przecięcia długiej średniej przez krótką jest szerszy niż sesji o odwrotnym kierunku.
Przede wszystkim po raz kolejny podkreśla to jak bardzo rewolucyjnie zmieniła się dynamika rynków w nowym stuleciu. Przypomnę, że od 1999 roku działają pierwsze tradingowe algorytmy, również te o dużej częstotliwości, weszły elektroniczne platformy obrotu, derywaty zostały bardzo upowszechnione, powstało dziesiątki nowych instrumentów. I po raz kolejny zwracam uwagę, że testy strategii i systemów w oparciu o dane sprzed przełomu stuleci mogą być obciążone różnego rodzaju ‘inklinacjami’ (ang. biases), mogą wskazywać zupełnie inną dynamikę i kierunek działania. To wymaga nowego, przemyślanego podejścia w zakresie testów historycznych.
Aż 90% zysków pochodzi tylko z jednej strony – długiej. Co znaczy, że to kupno rynku, a nie sprzedaż, może przynieść zyski kiedy średnia 2-dniowa przebija się poniżej 5-dniowej. Gra z kontry ma więc uzasadnione podstawy. Całkiem możliwe, że dotyczy to średnich innego rodzaju i długości. Cieszy mnie jeśli Czytelnicy próbują szukać podobnych rozwiązań na własną rękę 🙂
Taka krzywa kapitału jak powyżej, do tego stabilnie rosnąca, to marzenie systemowców. Gdyby nie koszty transakcji, pomysł Collinsa przyniósłby zyski po 2006 roku jak sugeruje on w książce. To ma być jedynie supozycja co do własnych poszukiwań. Prawdopodobnie zyski jak wyżej mogłyby jednak osiągnąć algorytmy tradingowe, nawet z zastosowaniem dźwigni. Na niektórych giełdach bowiem płaci się graczom algorytmowym za robienie obrotu zamiast kasować ich z prowizji.
Drugi test sprawdzający puściłem na danych naszego indeksu szerokiego rynku czyli WIG20. I tu zaskoczenie! Proszę spojrzeć na krzywią zmian zysków i strat strategii „kontry do średnich”:
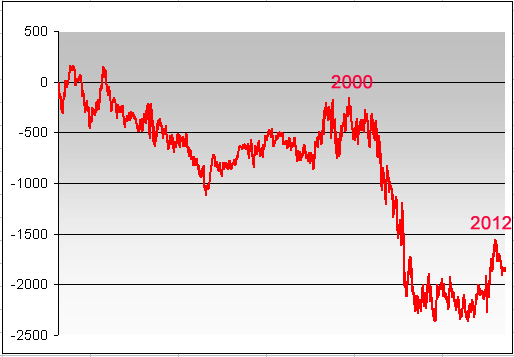
Rys 2. Liczona w punktach indeksowych krzywa skumulowanych zysków i strat dla indeksu WIG20
Tendencja całkowicie odwrotna do rynku amerykańskiego i efekt zupełnie przeciwny! Nie ma przełamania na przełomie wieków. Rynek działa więc dużo mocniej w kierunku przebicia długiej średniej przez krótką. To oznacza również, że systemy i strategie układane pod nasz rynek mogą zupełnie nie zdać egzaminu na danych z rynku amerykańskiego. Co gorsza – aż 70% straty pochodzi z długich pozycji. Taka gra jak na indeksie amerykańskim jest więc obciążona u nas sporym ryzykiem w takim układzie średnich…
—Kat—

