
„Wszystko było takie, jakie być powinno, z tym tylko zastrzeżeniem, że nic nie było jak należy.” Esmeralda Weatherwax (Trzy Wiedźmy, T. Pratchett)
Choć od ostatniego wygaśnięcia kontraktów minęły już dwa tygodnie, zaś do kolejnego pozostały ponad dwa miesiące, to zanim znów zaczniemy się ekscytować ?zbliżającymi się czarami? lub aktywnością ?grubasa?, chciałbym przyjrzeć się nieco statystykom związanym ze zmiennością w poszczególnych dniach tygodnia.
Przeświadczenie o zwiększonej zmienności w dniu wygasania kontraktów i opcji (czyli w trzeci piątek miesiąca) jest wśród uczestników rynku tak ogromne, że każdorazowo trwa wyczekiwanie na COŚ co wydarzy się w tym dniu. Myślę, że gdyby dawać zwolennikom tej tezy wykresy bez skali czasu i prosić o wskazanie momentów wygasania kontraktów mieliby problem z odróżnieniem tych piątków od całej reszty notowań.
Jak wygląda średnia zmienność w trzeci piątek miesiąca? Od początku istnienia kontraktów na WIG20 zmienność w dniu wygasania liczona wskaźnikiem TR (True Range ? dzienna rozpiętość cen uwzględniająca luki) wyniosła 44 pkt (dla indeksu, nie dla kontraktów). Minimalna rozpiętość to 10,5 pkt, maksymalna 132,3 pkt.
Czytelnicy sami mogą ocenić, czy to dużo czy mało.
Na pewno wielkość zmienności w ostatnich latach uległa zwiększeniu, co pokazują poniższe wykresy.
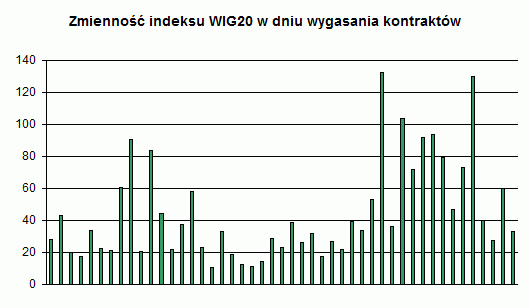
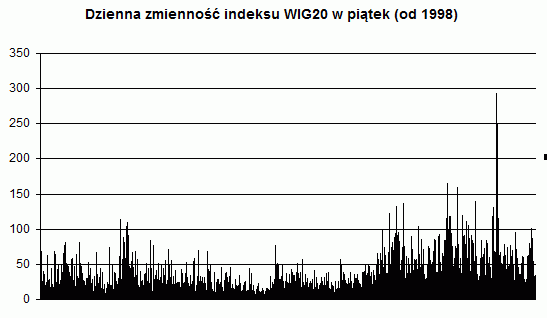
Ostatnie 4 lata to istotnie wyższe wahania.
Pójdźmy jednak dalej. Zmienność każdego piątku od 1998 roku (czyli momentu wprowadzenia kontraktów do obrotu) to średnio 43,2 pkt.
W czwartek średnia zmienność wynosiła 45,7 pkt, w środy 44,3 pkt, we wtorki 43,9 pkt, i w poniedziałki 43,7 pkt.
Gdyby ktoś uznał, że ważniejsze są dane nowsze to od początku 2008 roku do ostatniego piatku, średnia zmienność wynosiła:
Poniedziałek 67,2 pkt
Wtorek 68,6 pkt
Środa 68,1 pkt
Czwartek 66,9 pkt
Piątek 67,2 pkt
Piątki, w które wygasają kontrakty 57,2 pkt.
Wygląda więc na to, że wiedźmy są wyłącznie ułudą.



