
Wczoraj do obrotu na warszawskim parkiecie weszło około 794 milionów akcji PBG (dotychczas w obrocie było około 10 mln akcji) a kurs budowlanej spółki runął o 85%. Spadek tych rozmiarów uczynił z PBG negatywnego bohatera sesji.
Moim zdaniem z giełdowej historii PBG z ostatnich kilku miesięcy płyną dla inwestorów cenne lekcje. Jednak zanim do nich przejdę krótko przedstawię sytuację PBG. Akcje, którymi handel wczoraj rozpoczęto wynikają z realizacji postanowień układowych. PBG to jedna z ofiar boomu budowlanego związanego z Euro 2012. W 2012 roku, w tle trudności z kontraktami autostradowymi i stadionowymi, spółka złożyła wniosek o upadłość układową. PBG porozumiała się z wierzycielami, sąd zatwierdził układ.
Część z około 3 mld długu zostało zamienione na akcje. To właśnie akcje wyemitowane dla wierzycieli PBG trafiły wczoraj do obrotu. Cena emisyjna tych akcji wynosiła 2 grosze co skłoniło część inwestorów na forach internetowych i część dziennikarzy do pisania o sięgających kilka tysięcy procent zyskach ze sprzedaży tych akcji po około 40-50 groszy. W rzeczywistości wysokość ewentualnych zysków zależy od ceny jaką inwestorzy płacili za dług PBG zamieniony na akcje. Money.pl pisał w marcu, że na nowe akcje zamieniono około 920 mln złotych długu PBG (co daje około 1,2 zł długu na akcje i to przed uwzględnieniem ewentualnej wcześniejszej redukcji długu).
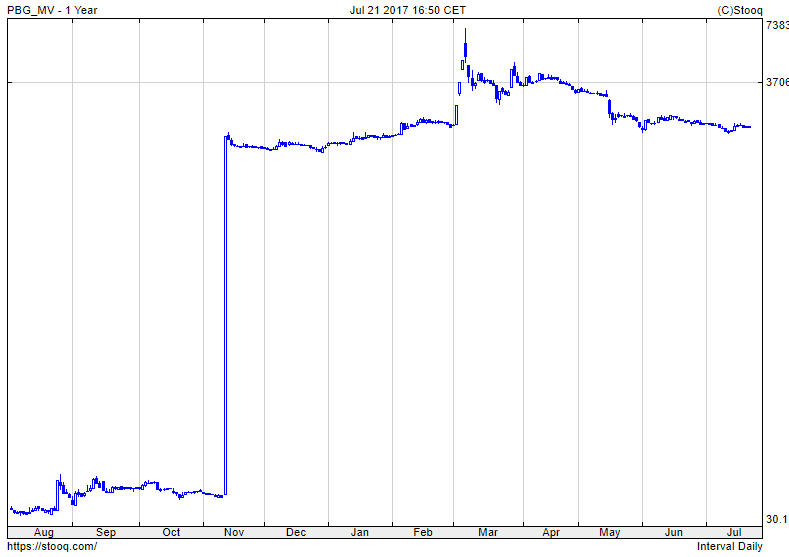
Inwestorzy od dawna wiedzieli, że niemal 800 mln akcji trafi do obrotu na GPW a akcje dotychczas znajdujące się w obrocie stanowią niewielki ułamek wszystkich akcji PBG. W lipcu 2016 roku sąd zakończył postępowanie układowe. W listopadzie 2016 roku sąd zarejestrował zmiany w kapitale zakładowym i PBG poinformował o nowych akcjonariuszach spółki, którzy objęli akcje na mocy układu. Wtedy właśnie kapitalizacja rynkowa PBG zwiększyła się 55 krotnie co świetnie widać na tym wykresie*:
Wreszcie, po sesji 1 sierpnia PBG poinformował, że niemal 800 mln nowych akcji trafi do obrotu za tydzień, czyli 8 sierpnia. Kurs PBG nie zareagował gwałtownie na tę informację. Od zamknięcia sesji z 1 sierpnia do poniedziałkowego zamknięcia spadł z 3,04 zł na 2,86 zł. We wtorek rano otworzył się na poziomie 44 groszy. Kurs PBG w ostatnim roku pokazuje poniższy wykres:
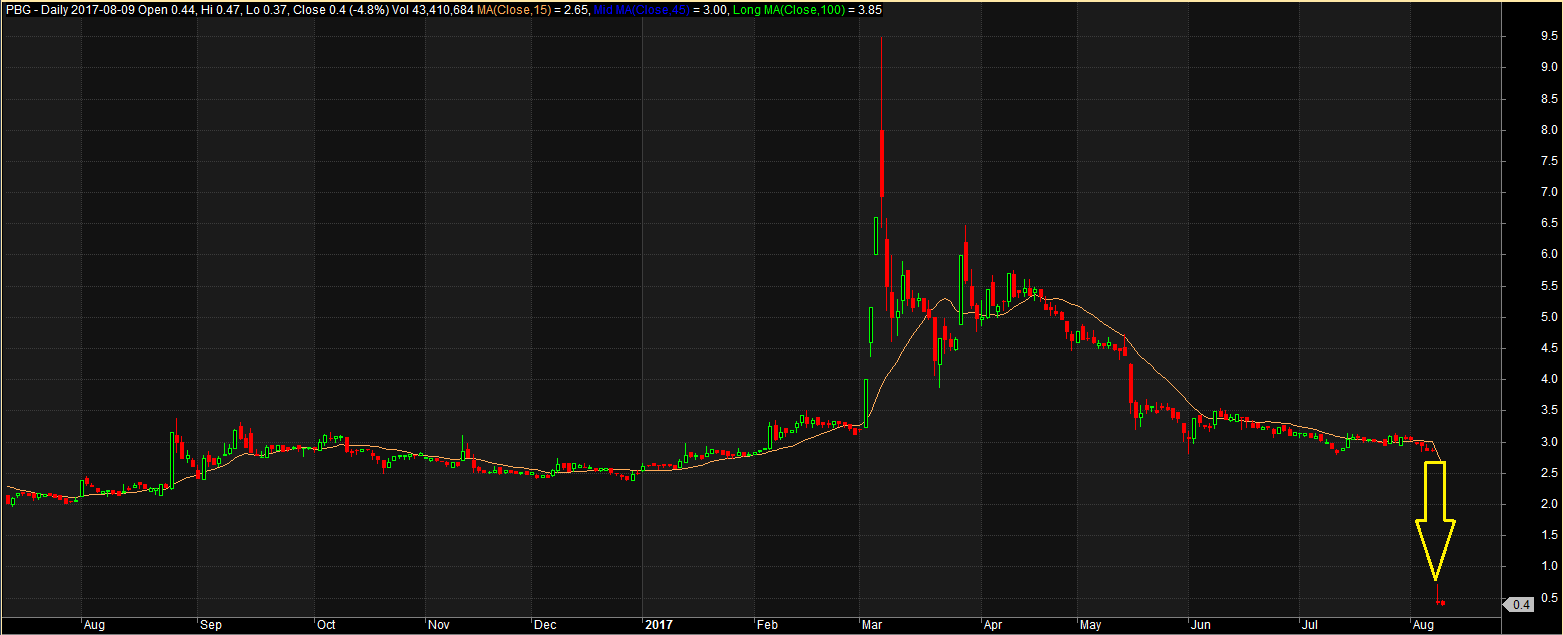
Z mojego punktu widzenia zachowanie kursu PBG w ostatnich miesiącach było pełne zagadek. Najbardziej tajemnicza jest chyba spokojna reakcja na komunikaty z 1 sierpnia. Inwestorzy mieli kilka sesji by wyjść z inwestycji przed wejściem do handlu potężnej liczby akcji z układu. Dlaczego tego nie próbowali robić? Najprostsze wyjaśnianie jest takie, że nie spodziewali się, że dojdzie do potężnej przeceny. Jeden z zarządzających funduszami powiedział kilka dni temu, że nie spodziewa się żadnej istotnej podaży akcji PBG ze strony banków. Być może taki był rynkowy konsensus.
Można próbować wyjaśniać zachowanie kursu PBG w ostatnich dniach w sposób spiskowy: sugerować, że kurs był „trzymany” by zapewnić jak najlepszy start dla handlu wprowadzanymi do obrotu akcjami. Nie napotkałem jednak na przesłanki potwierdzające takie wyjaśnienie.
Zagadkowe jest także zachowanie kursu PBG w okresie ostatnich miesięcy. Kurs akcji z uwzględnieniem zarejestrowanych ale nie wprowadzonych do obrotu akcji nowej emisji implikował kapitalizację na poziomie kilku miliardów złotych (w szczytowym momencie na poziomie ponad 7 mld złotych) – absurdalną względem wartości fundamentalnej spółki. Przyznawał to nawet prezes PBG.
Dla wielu inwestorów zachowanie kursu PBG będzie przykładem na to jak bardzo nieefektywny może być rynek akcyjny. Zwłaszcza segment małych i średnich spółek na peryferyjnym, niepłynnym rynku, którym jest warszawska giełda. Moim zdaniem warto z przykładu PBG wyciągnąć inną lekcję: istnienie anomalii (za taką można uznać wycenę PBG z ostatnich miesięcy) nie oznacza możliwości zarobienia na braku efektywności na rynku. Co więcej anomalie mogą trwać znacznie dłużej niż się tego spodziewają inwestorzy.
Gdy sąd rejestrował zmiany w kapitale zakładowym PBG w listopadzie 2016 roku kurs spółki wahał się w granicach 2,5 – 3 złotych. Już w tym momencie wielu inwestorów mogłoby spodziewać się nieuchronnej korekty kursu sprowadzającej kapitalizację rynkową do rozsądnych poziomów z około 2,2 mld złotych. Tymczasem, w tak zwanym międzyczasie, kurs PBG dotarł do poziomu 9,5 zł w marcu a wartość rynkowa wywindowana została na 7,6 mld złotych.
W marcu napisałem na Twitterze, że nie ogarniam kapitalizacji PBG na poziomie 3,1 mld. Aktywna obecność na rynku wymaga zaakceptowania działania w środowisku, w którym zjawiska wielokrotnie wymykać się będą sensownym wytłumaczeniom. Moim zdaniem to jest trudne z emocjonalnego punktu widzenia i to jest jeden z powodów, dla których sporo inwestorów ucieka w stronę spiskowych teorii i próbuje wyjaśniać każdą spektakularną anomalię za pomocą manipulacji. Moją generalną zasadą jest stanie z boku w takich sytuacjach i czekanie aż sytuacja stanie się normalna albo ja dostrzegę, że błędnie zaklasyfikowałem ją jako niemożliwą do ogarnięcia.
* Nie widać jeszcze na nim spadków z wczoraj i dziś, które sprowadziły wycenę rynkową PBG w okolice 300-350 mln złotych



