

Trzy tygodnie temu Wall Street Journal opublikował osiem wykresów, które miały pomóc zrozumieć chiński rynek akcyjny. Zestawienie wielkości obrotów na giełdach w Szanghaju i Shenzhen na pewno wzbudzi zaciekawienie polskich inwestorów.
Wall Street Journal zestawił dzienny wskaźnik obrotu, czyli wielkość dziennego obrotu akcjami podzielonego przez liczbę wszystkich dostępnych akcji, dla giełd w Chinach oraz dla giełd w Nowym Jorku, Tokio i Hong Kongu. Okazało się, że wskaźnik ten jest dla Chin kilkakrotnie wyższy niż dla Hong Kongu i Japonii i dziesięć razy wyższy niż dla giełdy nowojorskiej:
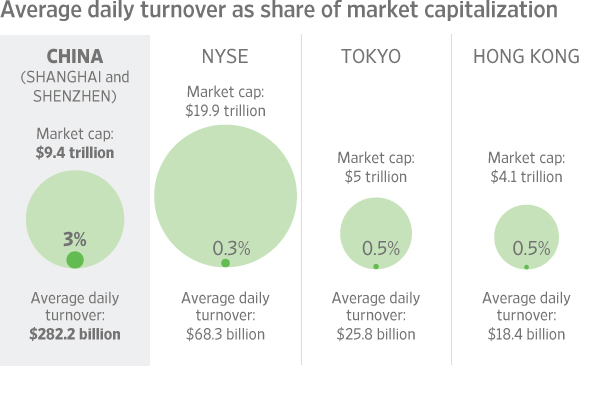
Wskaźnik obrotu częściej podaje się chyba w ujęciu rocznym i w takiej wersji dla warszawskiej giełdy wynosi 35,7% (dane za 2014, w pierwszej połowie 2015 sytuacja wygląda podobnie). Po uwzględnieniu liczby sesji giełdowych w roku (około 250) dzienny wskaźnik obrotu dla warszawskiego rynku wyniesie około 0,14% a więc jest dwadzieścia razy niższy niż w Chinach.
Co ciekawe, stosunkowo niewielka część chińskich akcji znajduje się w wolnym obrocie (nie jest w posiadania znaczących akcjonariuszy). Ten wskaźnik dla chińskich giełd to około 38,5%, dla niezbyt płynnej GPW to 48% a dla NYSE to 94%.
Jeśli zestawimy te dane z informacjami o udziale indywidualnych inwestorów w obrotach na chińskim rynku akcyjnym, który szacuje się na 85% i dodamy informacje o tym, że wielu z tych indywidualnych inwestorów korzysta z dźwigni finansowej to obserwowane w ostatnich tygodniach gwałtowne wahania chińskich indeksów giełdowych wydadzą się bardziej zrozumiałe. Podobnie jak determinacja chińskich władz w próbach opanowania przeceny na chińskim rynku akcyjnym.
Dla porównania: udział indywidualnych inwestorów w obrotach akcjami w 2014 roku wyniósł na warszawskiej giełdzie 14%. Trudno jest znaleźć aktualne dane dla innych rynków. Prezentacja rosyjskiej giełdy wspomina o udziale inwestorów indywidualnych na poziomie 53%. Dla rozwiniętych rynków akcyjnych wskaźnik ten nie przekracza zapewne kilku procent. Artykuł z 2009 wspomniał, że udział inwestorów indywidualnych w handlu na NYSE wynosi około 2%. W 2004 roku ten wskaźnik dla londyńskiej giełdy wynosił 8%.
Myślę, że poznanie specyfiki chińskiego rynku może pozwolić inaczej spojrzeć na ekstremalną zmienność notowaną na chińskich giełdach. FT Alphaville zamieściła fragment analizy banku Macquarie, w której pokazano przykład tej zmienności. Spółka China National Nuclear Power (obecna kapitalizacja 30 mld USD) zadebiutowała 10 czerwca. W debiucie wzrosła o 44%. Przez 11 kolejnych sesji rosła o maksymalny dzienny limit czyli 10%. W lipcu spółka uderzyła w dzienny limit notowań kolejne 8 razy – w tym miesiącu jednak 5 razy w dolny limit i 3 razy w górny limit. Jej przeciętny dzienny obrót to 2,6 mld USD a więc dziewięć razy więcej niż przeciętny obrót na całym polskim rynku akcyjnym.
W tym miejscu warto też wspomnieć o nastawieniu indywidualnych chińskich inwestorów. Telewizja CNBC owyemitowała niedawno krótki reportaż o chińskim rolniku, który zainwestował wszystkie swoje oszczędności oraz oszczędności rodziny (razem 160 000 USD) na chińskim rynku akcyjnym w 2014. Wszystkie pieniądze zainwestował w jedną, lokalną spółkę wydobywczą. Broker namówił go do zlewarowania swojej pozycji i inwestor zaciągnął milion dolarów kredytu. W trakcie lipcowej przeceny broker zlikwidował jego pozycję i inwestor jest teraz winny brokerowi sumę zbliżoną do wartości początkowej inwestycji.
Bohater reportażu wini chiński rząd za swoje problemy a dziennikarka CNBC wspomina, że jest to sentyment popularny wśród wielu sfrustrowanych inwestorów indywidualnych. Prawdą jest, że w 2014 roku i na początku 2015 roku chińskie władze promowały rynek akcyjny jako dobre miejsce do zainwestowania posiadanych pieniędzy. Jeśli chińscy inwestorzy indywidualni zrozumieli tę akcję promocyjną jako zapewnienie, że ich środki są bezpieczne na giełdzie to desperacka reakcja chińskich władz próbujących zatamować przecenę wydaje się zrozumiała.
Szczerze mówiąc, gdyby nie fakt, że w szczycie hossy na małych i średnich spółkach aktywnie przeglądałem polskie fora giełdowe miałbym problem uwierzyć w historię przedstawioną w reportażu CNBC i w to, że nie jest ona odosobnionym doświadczeniem. Na szczęście, w latach 2005-2007 czytałem o inwestorach w Polsce inwestujących wszystkie oszczędności (oraz wykorzystujących pożyczki hipoteczne jako dźwignię finansową) w pojedyncze spółki giełdowe i to nie blue chipy lecz znajdujące się w gorącym trendzie wzrostowym popularne małe spółki, często ze stajni popularnych wtedy giełdowych guru. Najwyraźniej podobna spekulacyjna gorączka miała miejsce w Chinach, przy tym wielu jej uczestników, jest przekonana, że rząd zagwarantował, że wszystko dobrze się skończy.



Dodaj komentarz