

Odnoszę wrażenie, że polskie media zdecydowanie za mało miejsca poświęcają historii Let’s Gowex – zarówno samemu oszustwu jak i jego zdemaskowaniu. Przypadek hiszpańskiego dostawcy bezprzewodowego internetu oferuje kilka cennych lekcji o rynku akcyjnym.
Na początku lipca specjalizująca się w krótkiej sprzedaży i audycie śledczym firma inwestycyjna Gotham City Research opublikowała raport analityczny, w którym stwierdziła, że spółka Let’s Gowex (GWO) jest finansowym oszustwem fabrykującym nawet 90% swoich przychodów i ustaliła cenę docelową spółki na poziomie 0.
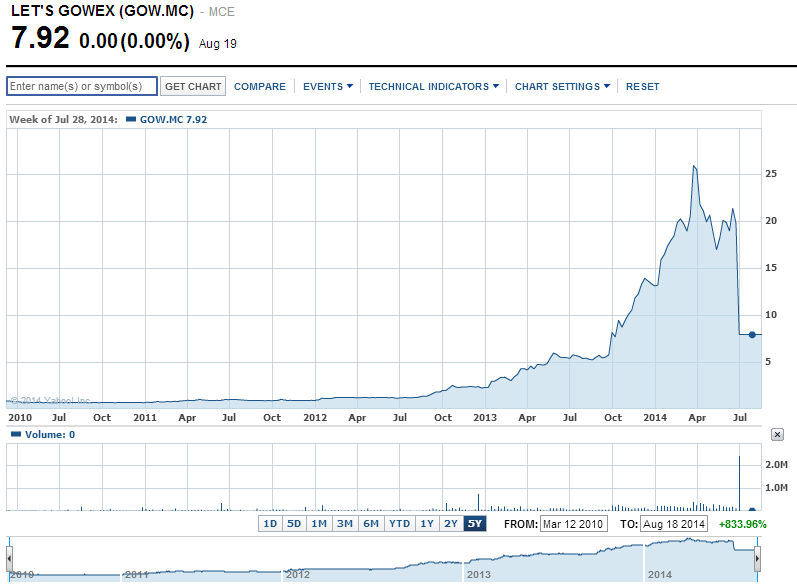
W tym czasie Let’s Gowex oraz jego założyciel i CEO – Jenaro García – byli pupilami hiszpańskiego sektora technologicznego i rynku finansowego. GWO od 2010 roku notowany był na alternatywnym rynku madryckiej giełdy – Mercado Alternativo Bursátil (MAB). Jego kapitalizacja wynosiła 1,4 mld euro i w okresie trzech lat, które spółka spędziła na rynku publicznym wzrosła 40-krotnie. W kwietniu 2014 na historycznym szczycie notowań wartość rynkowa sięgała 1,9 mld euro a więc 8 mld złotych. Po względem kapitalizacji rynkowej mamy więc spółkę dwukrotnie większą od największej polskiej spółki IT – Asseco Poland i o wielkości porównywalnej z największym polskim koncernem chemicznym – Grupą Azoty. Zgodnie z raportami finansowymi spółka uzyskała w 2013 roku 183 mln euro przychodów (zwiększyła je 7-krotnie w czasie obecności na rynku publicznym). W 2013 roku spółka zarobić miała 39 mln euro. Let’s Gowex i Garcia otrzymywali liczne nagrody, między innymi od hiszpańskiego premiera, Federacji Europejskich Giełd oraz Hiszpańskiego Stowarzyszenia Marketingu.
Myślę, że większość osób, które zapoznały się z raportem Gotham City Research zastanawia się jak to się stało, że oszustwa nie wykryto wcześniej. Spółka nie tylko podawała dane finansowe, które w zestawieniu z tym co publikowali jej bezpośredni konkurenci nie miały jakiegokolwiek sensu. W działaniach spółki oraz w zachowaniu jej prezesa (a także jego historii zawodowej) wręcz roiło się od sygnałów ostrzegawczych. Naturalnie, trzeba tu wziąć pod uwagę efekt pewności wstecznej.
W dużym uproszczeniu GOW oferował darmowy dostęp do hotspotów WiFi i miał to robić przy zyskach rosnących w dwucyfrowym tempie i przy dwucyfrowej rentowności. W tym samym czasie bezpośredni konkurenci (w tym działający w większej skali) raportowali straty. GWO osiągał przychody na pracownika kilkukrotnie (nawet 5-krotnie) wyższe niż bezpośredni konkurenci. GWO zdołał generować 3-krotnie więcej przychodów reklamowych niż bezpośredni konkurent, który dysponował ponad dwukrotnie większą siecią hotspotów (i to o atrakcyjniejszej lokalizacji). Ze swojej sieci hotspotów GWO miał generować $100 mln przychodów (z roamingu/offloadingu), choć połowę tej sieci dzierżawił od innej spółki, która z całej swojej sieci uzyskała w tym samym roku $1 mln przychodów. Let’s Gowex wyglądał po prostu na absolutnie wyjątkową spółkę.
Najprawdopodobniej, najbardziej szokująca rozbieżność dotyczyła kosztów audytu. W 2013 roku GWO zapłacił swojemu audytorowi około 70 000 euro czyli 0,04% swoich przychodów. W tym samym roku, bezpośredni konkurenci – iPass i Boingo – wydawali na audyt od 1% do 1,6% swoich przychodów, a więc odpowiednio 25 i 40 razy więcej.
Jak wspomniałem wcześniej, poza wyjątkowością modelu biznesowego GWO, skrupulatni inwestorzy mogli dostrzec wiele sygnałów ostrzegawczych w segmencie ładu korporacyjnego. Osobą odpowiedzialną za relacje inwestorskie (i podpisującą raporty finansowe) była żona prezesa. Analitycy GCR zauważyli, że około 90% przychodów Let’s Gowex pochodziło od spółek powiązanych albo z dyrektorem finansowym albo z prezesem. Spółka i prezes podawali inwestorom nieprawdziwe informacje, które można było łatwo zweryfikować. Na przykład, zgodnie z informacjami spółki miała ona podpisać w 2011 roku kontrakt z miastem Buenos Aires na stworzenie sieci hotspotów. Kontrakt miał mieć wartość 12 mln euro. Tymczasem władze Buenos Aires oznajmiły dziennikarzom Reutersa, że kontraktu nigdy nie podpisano bo negocjacje z GWO nie zakończyły się sukcesem. Takich przykładów jawnego mijania się z prawą przez spółkę i jej managerów analitycy Gotham City Research znaleźli wiele.
Co się stało po opublikowaniu przez GCR druzgoczącego raportu analitycznego? Akcje GWO zanurkowały około 60% po czym zostały zawieszone. Prezes przez kilka dni stanowczo odpierał zarzuty ale po pięciu dniach przyznał, że w sprawozdaniach spółki istnieją nieprawidłowości. Po dwóch tygodniach prezes Garcia złożył obszerne wyjaśnienia i przyznał, że Let’s Gowex była oszustwem a spółka złożyła wniosek o upadłość. Wiele wskazuje na to, że Gotham City Research nie pomylił się z ceną docelową.
Historia Let’s Gowex i jej charyzmatycznego założyciela i prezesa dostarcza wielu cennych lekcji o rynku akcyjnym. W niniejszym tekście skupię się na tym co zrobił GCR i co robią podobne firmy inwestycyjne. Od czasu do czasu na Blogi Bossa wraca dyskusja o przewadze rynkowej – czym jest i skąd inwestor ma wiedzieć, że ją posiada. Wydaje się mi, że inwestorzy potrafiący stwierdzić, że spółka, o której rynek nie ma zielonego pojęcia, że jest oszustwem, jest jednym wielkim szwindlem, mogą się pochwalić autentyczną przewagę. Inwestorzy z detektywistycznym zacięciem i znajomością rachunkowości mogą spróbować swoich sił w audycie śledczym. Najprawdopodobniej, ze względu na znaczne ograniczenia w krótkiej sprzedaży małych i średnich spółek na polskim rynku, będzie to wymagać wyjścia na rynki zagraniczne. Doświadczenia Gotham City Research, Muddy Waters czy Jima Chanosa pokazują fascynującą stronę tego niszowego segmentu sektora inwestycyjnego. Tym bardziej, że poza potencjalnymi zyskami śledczych inwestorów może także kusić satysfakcja z pełnienia niezwykle pożytecznej roli.



Dodaj komentarz