

Okazuje się, w świetle statystyk, że kupno indeksu jest najmniej zyskowną pasywną inwestycją, jaką oferuje rynek.
Tak wylicza i wyliczenia prezentuje w pracy „The surprising apha from Malkiel’s monkey and upside-down strategies” Bob Arnott, autor dziesiątków publikacji i kilku książek z zakresu inwestowania, którego niejednokrotnie cytowałem tu na blogach, człowiek renesansu z ukończonymi 3 fakultetami, a jednocześnie aktywnie zarządzający sporymi kapitałami lub w zarządzaniu doradzający. Wspomniana pracy zalicza się do gatunku tych, które wydobywają i dokumentują zaskakujące prawidłowości rynkowe, często zaprzeczające powszechnie obowiązującym przekonaniom, ideom, a z pewnością stereotypom. Ta publikacja jest przeznaczona w zasadzie dla siedzących głęboko w hermetycznej terminologii i płynnie posługujących się angielskim, więc zamiast zachęcać do jej lektury pokażę krótko najważniejsze i najciekawsze wnioski.
Arnott był założycielem firmy Research Affiliates, która dziś zarządza dziesiątkami miliardów dolarów w sposób pasywny czyli za pomocą naśladowania indeksów. Jednak nie jest to trywialne odwzorowanie indeksów lecz kreatywna wersja, która dziś przebija się dość intensywnie w debacie pod hasłem „smart beta”. Oto bowiem nastała moda na pasywne inwestycje przebijające zwrotami te osiągane przez indeksy rynkowe, a dokonuje się tego cokolwiek aktywniej merytorycznie, za pomocą odejścia od ważenia kapitalizacją oraz eksploatacji w zamian znanych od dawna nieefektywności i anomalii. Zerknięcie do wspomnianej pracy i sięgnięcie po najprostsze przykłady wyjaśni mam nadzieję owo zjawisko.
Przykład 1
Indeks cenowy zamiast indeksu ważonego kapitalizacją.
W giełdowych indeksach udział procentowy spółek nie jest równy lecz oblicza się go przy pomocy kapitalizacji. Spółki największe i o najwyższej płynności ciążą więc na wycenie indeksów najbardziej. I tak na dziś niemal połowę udziału w naszym WIG20 mają tylko 3 firmy:PEKAO, PKOBP i PZU. Ciężkie spółki zwykle są nieruchawe i przez to odbierają indeksowi dynamikę. Prostym obejściem tego zjawiska w indeksacji własnego portfela inwestycyjnego jest równy podział kapitału na wszystkie spółki tworzące indeks. W ten sposób powstają indeksy cenowe, które dużo wierniej oddają zmiany cen na szerokim rynku.
Takie odwzorowanie rynku jest dużo prostsze – nie wymaga nieustannego dopasowywania stanu posiadania spółek do ich aktualnego udziału w indeksie. Przez to jest tańsze i dużo bardziej dostępne dla każdego inwestora. Nieustanne uwzględnianie kapitalizacji na poziomie pojedynczych akcji to bowiem mało pragmatyczne i czasochłonne rozwiązanie. A do tego nieuwzględnianie kapitalizacji okazuje się dużo bardziej opłacalne jak wskazuje Arnott. W poniższej, skróconej tabeli zaczerpniętej z przywołanej pracy, widać to w statystykach za lata 1964-2012 dla 1000 największych akcji amerykańskich (podobne wnioski zresztą dotyczą wszystkich giełd światowych):
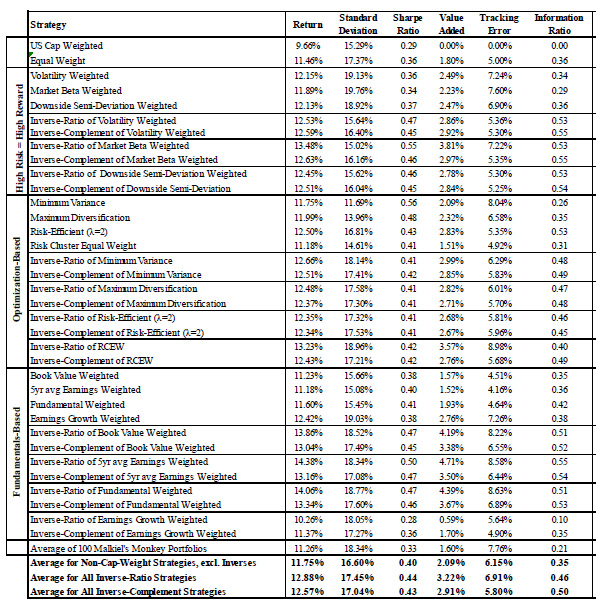
Źródło:„The surprising apha from Malkiel’s monkey and upside-down strategies”
Średnioroczne zwroty uwzględniające kapitalizację sięgają jak widać w pierwszym wierszu 9,66%, natomiast dużo prostszy portfel cenowy (wszystkie akcje po równo), stworzony bez większych ceregieli z tych samych spółek, co roku średnio zarabia 11,46% , czyli o 1,8 punktu procentowego więcej.
Przykład 2
Większy zysk = mniejsze ryzyko
Popularne wiedza na temat inwestowania od dawien dawna sugeruje, że aby zarobić więcej należy ponieść wyższe ryzyko (w literaturze mierzone zmiennością – a więc odchyleniem standardowym czy wariancją). W świetle wielu wyliczeń opartych na danych z przeszłości prawda wygląda zgoła inaczej. Kwestię tę omawiałem dużo szerzej w tym-> wpisie. Arnott ze współpracownikami dokumentuje owo zjawisko w powyższej tabeli w grupie wierszy wspólnie opisanych jako „High Risk = High Reward”.
I tak w wierszach „Volatility weighted”, „Market beta weighted” i ”Downside semi-deviation weighted” mamy zwroty na kapitale uwzględniające większy udział w portfelu spółek o wyższej zmienności (umownie: wyższym ryzyku). Jeśli jednak odwrócić sytuację i przeważać spółki o niższym ryzyku/zmienności (wiersze oznaczone jako ‘inverse’) to okazuje się, że zyski średnioroczne są wyższe nawet do 1,6 punktu procentowego.
Przykład 3
Portfel małpy.
Nawet portfel złożony z losowo wybranych spółek, które wybieramy rzutem lotką do tarczy z nazwami akcji, jest w stanie pokonywać pieczołowicie układane portfele, uwzględniające kapitalizację w wadze. Mogą korzystać z tego inwestorzy nie posiadający stosownej wiedzy o giełdzie i okolicach. Autorzy za pomocą generatora losowego tworzyli 100 portfeli po 30 spółek, porównując wyniki (wiersz „Average 100 Malkiel’s nonkey portfolios”) do inwestycji „indeksowej” czyli odwzorowującej indeks ważony kapitalizacją (pierwszy wiersz w tabeli dla przypomnienia). Okazuje się, że losowe portfele w 96% przypadków okazywały się lepsze, w sumie o średnio 1,6 punktu procentowego rocznie.
Skąd takie dobre rezultaty inwestycji dokonywanych w kontrze do popularnych przekonań? Nie jest to jak się okazuje nic nowego czy nieznanego do tej pory. Tak właśnie przejawiają się anomalie rynkowe typu: spółki małe w długich okresach biją zwrotami spółki o dużej kapitalizacji (small caps vs big caps) czy to, że spółki wartościowe (value) pokonują wzrostowe (growth). Wszystko to w powiązaniu z efektem powrotu do średniej, powstałym w wyniku corocznego balansowania portfeli. Nie trzeba jednak być geniuszem by wygrywać z rynkiem mierzonym tradycyjnymi miarami.
–kat—



Dodaj komentarz